【大学間交換留学の教科書編集部】
交換留学を考える大学生のための、大学や留学エージェントから独立した情報サイトです。
全国の旧帝大で交換留学や海外大学院留学を経験したメンバーが、自分たちの経験と公式情報をもとに運営しています。
就職活動の進め方をまだつかめていない場合は、先に【必読】就活前のQAを超短縮したまとめを読んでほしい。就職活動の基本を押さえたうえで本稿を読むと、企業研究の要点を理解しやすい。
要旨
本稿は、日本郵船の2026年3月期の有価証券報告書と、それを加工した公開データをもとに、同社の事業構造、海外展開の規模、海外勤務につながる人材育成の制度、働き方と処遇、経営陣と株主構成を整理し、就職活動で同社を検討する学生が確認すべき点を示すものである。
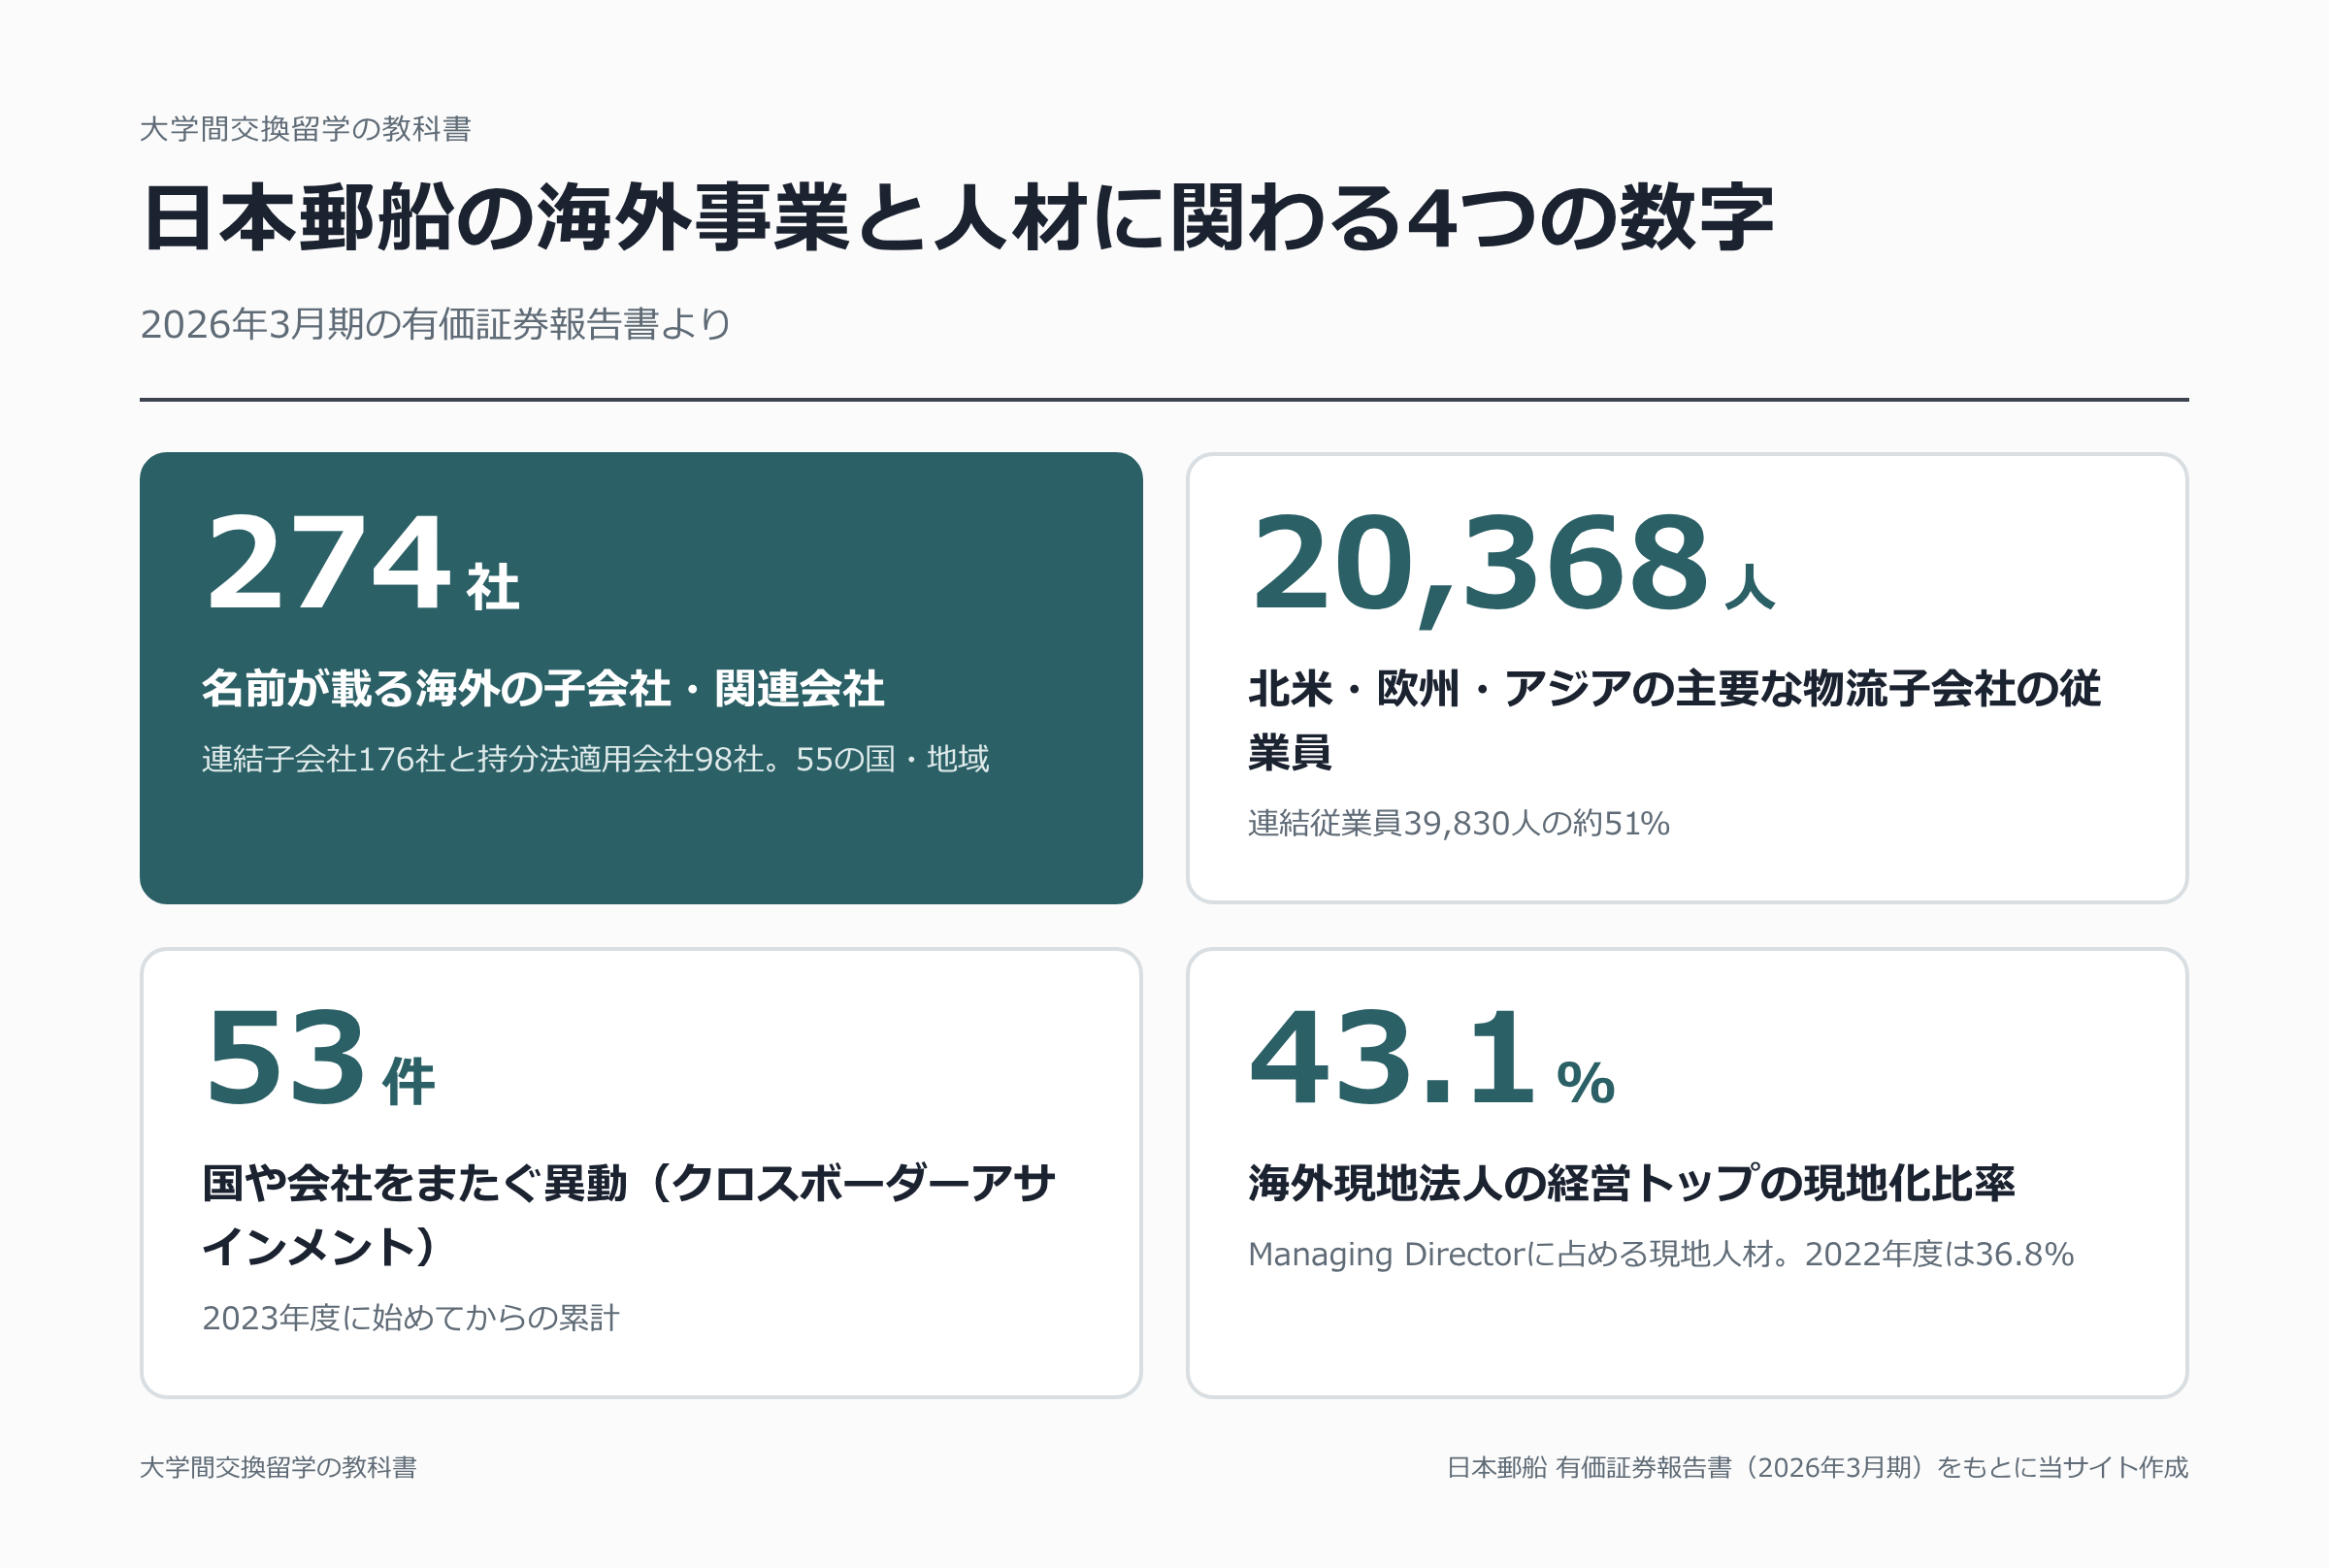
主な結果は3点に要約できる。第一に、同社は船による海上輸送に加えて、郵船ロジスティクスを中心とする物流事業を持ち、連結従業員39,830人の約76%が物流事業に属する。北米・欧州・アジアの主要な物流子会社だけで20,368人が働いており、海外の現場の規模は大きい。第二に、売上高に占める海外の会社の割合は32.5%にとどまるが、これは船の運賃の多くを日本の本社が計上するためであり、有報に名前が載る海外の子会社・関連会社は55の国・地域に274社ある。第三に、同社は人材戦略で「本社は日本にあるが、多様な社員が意思決定に参画する会社」への転換を掲げ、国や会社をまたぐ異動を累計53件に増やし、海外現地法人の経営トップに占める現地人材の比率を43.1%に高めている。海外では、日本人だけでなく各国の社員とともに働く場面が増えていくと考えられる。
目次
1 本稿の目的と方法
1.1 目的
就職活動における企業研究では、会社説明会や採用サイトの情報が中心になりやすい。これらは会社の魅力を伝えるために作られた資料であり、他社と同じ基準で比べることが難しい。本稿は、すべての上場企業が同じ様式で作成する公的な開示書類を用いて、日本郵船を他社と比較できる形で整理することを目的とする。
本シリーズでは特に、「その会社に入社したとき、海外で働く機会はどの程度あり、どのような形をとるのか」という問いを中心に置く。交換留学を経験した学生や、海外に関わる仕事を志望する学生にとって、この点は会社選びの重要な判断材料になるからである。
1.2 資料
本稿が主に用いる資料は、有価証券報告書(以下、有報)である。有報は、上場企業が事業年度ごとに金融庁へ提出することを法律で義務づけられた書類であり、事業の内容、業績、従業員の状況、役員の経歴、大株主、人材の育成方針などが決まった様式で記載される。金融庁の電子開示システムであるEDINETで、誰でも無料で閲覧できる。
有報には監査法人の監査を受けた財務諸表が含まれ、虚偽の記載には罰則がある。そのため、記載された数値の信頼性は高い。一方で、有報は投資家に向けた書類であり、個々の社員の配属先や駐在の時期といった情報は含まれない。本稿で示すのは、海外で働く機会の「規模と仕組み」であり、個人のキャリアを予測するものではない。
このほか、10年分の業績、事業セグメント別の数値、大量保有報告書の情報は、有報などをもとにIRBANKが整理したデータを用いた。同業他社との比較には、時価総額3,000億円以上の上場企業約500社の有報から当サイトが集計したデータ(2026年版)を用いた。なお、日本郵船の地域別の売上高、海外の関係会社の所在国、役員の人数、海外勤務に関する記述の件数は、当サイトの集計に誤りや欠けがあったため、有報の原文で確認した値に直している。
1.3 用語の定義
本稿で繰り返し用いる用語を、先に定義しておく。
連結と単体 「単体」は日本郵船という会社そのもの、「連結」は日本郵船が支配する子会社を含めたグループ全体を指す。就職活動で「日本郵船に入社する」という場合、雇用契約を結ぶのは単体の日本郵船である。
売上高・経常利益・純利益 売上高は、運賃や船の貸出料など、本業で得た金額の合計である。経常利益は、本業の利益に、出資先の会社の利益の取り分(後述の持分法による利益)や利息などを加えた利益である。日本郵船は、事業ごとの利益(セグメント利益)を経常利益をもとに示している。コンテナ船事業のように、出資先の会社で営む事業の利益を含めて評価するためと考えられる。純利益は、さらに税金などを差し引いて最終的に残った利益である。
持分法適用会社 子会社ではないが、出資を通じて経営に大きな影響を与えている会社である。その会社の利益のうち出資の割合に応じた分が、親会社の経常利益に加わる。
関係会社 子会社と、持分法適用会社などの関連会社をまとめた呼び方である。有報の「関係会社の状況」には、このうち主要な会社が所在地とともに記載される。
傭船(ようせん) ほかの船主から船を借りて運航することである。海運会社は、自社で持つ船と借りた船を組み合わせて輸送の量を調整している。
海上職と陸上職 海上職は、航海士や機関士として船に乗って働く社員である。陸上職は、本社や支店で営業や企画、管理を担う社員である。
パーセンタイル 集団の中での位置を0から100で表した数値である。たとえば「80パーセンタイル」は、比較した約500社の中で下から80%の位置、つまり上位20%に入ることを意味する。
2 会社の概要
2.1 外航海運と総合物流という事業
日本郵船は、外航海運を中心とする会社である。外航海運とは、国と国の間で貨物を船で運ぶ事業であり、大きく2つの型に分かれる。1つは、決まった航路を時刻表どおりに回り、多くの荷主のコンテナを運ぶ「定期船」である。もう1つは、鉄鉱石や石炭、原油、液化天然ガス(LNG)、自動車など特定の貨物を、荷主との契約に合わせて運ぶ「不定期船」である。不定期船には、何年もの長期契約で運ぶものと、その時々の運賃の相場で運ぶものがある。
同社はこれに加えて、倉庫、陸上輸送、航空・海上の貨物の手配などを行う物流事業を持ち、海・陸・空にまたがる総合物流企業を名乗っている。有報の「主要な設備の状況」に載る船は、所有・共有・傭船を合わせて684隻にのぼる。
定期船(コンテナ船)事業は、2018年4月にサービスを始めたシンガポールのOCEAN NETWORK EXPRESS PTE. LTD.(ONE)で営まれている。ONEは、日本郵船・商船三井・川崎汽船の3社がコンテナ船事業を統合して作った会社であり、3社の有報のいずれにも関係会社として記載されている。日本郵船にとってONEは持分法適用会社であり、ONEの利益の取り分は経常利益に加わる。
2.2 7つの事業セグメント
日本郵船の報告セグメントは、定期船、航空運送、物流、自動車、ドライバルク、エネルギー、その他の7つである。航空運送事業を担っていた日本貨物航空は、2025年8月に株式交換によってANAホールディングスへ移っており、2026年3月期の航空運送事業は7月までの数値である。図1は、2026年3月期のセグメント別の売上高と利益を示したものである。
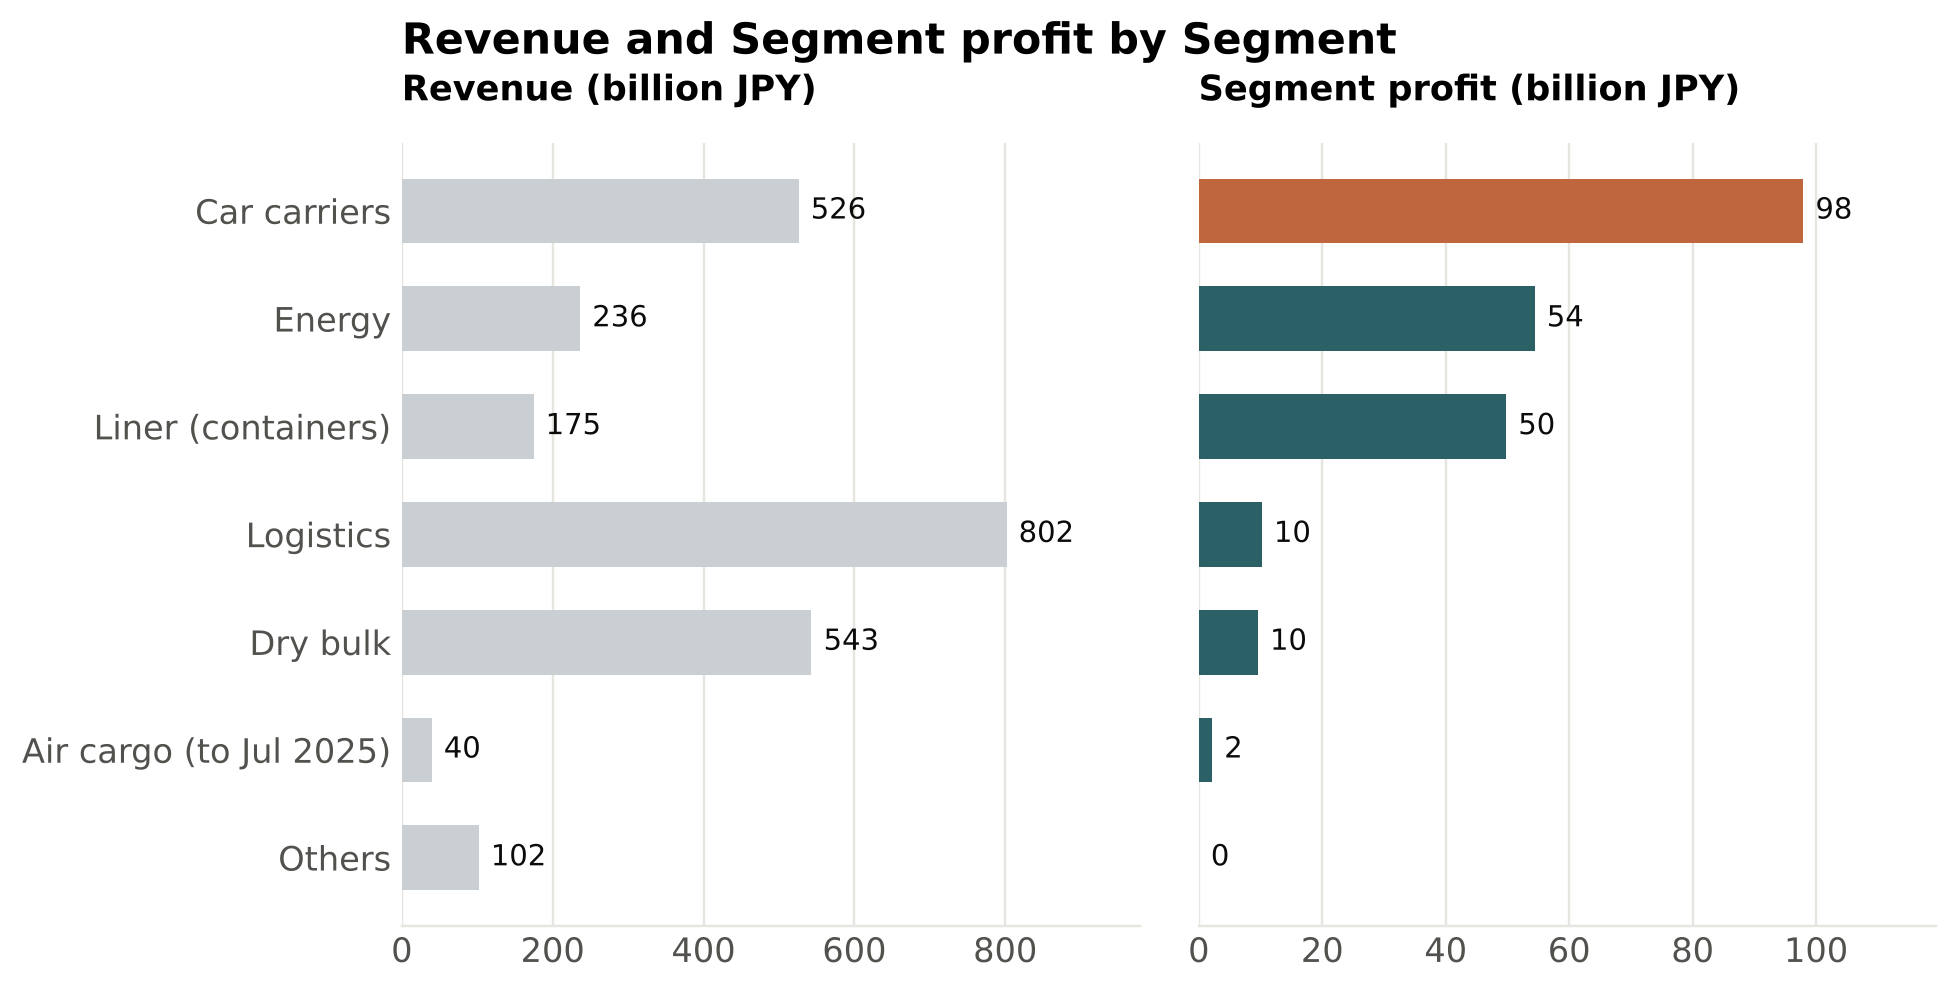
売上高が最も大きいのは物流事業で8,018億円であるが、利益は102億円にとどまる。利益が最も大きいのは自動車事業で979億円であり、セグメント利益の合計2,241億円の約44%を占める。自動車事業は、自動車専用船で完成車を世界中に運ぶ事業と、港の完成車ターミナルや陸上の自動車物流を組み合わせたものである。次いでエネルギー事業(タンカー、LNG船など)が544億円、定期船事業が498億円であった。
人員の配置は利益の構成と大きく異なる。連結従業員39,830人のうち物流事業が30,395人で約76%を占め、自動車事業は1,705人、エネルギー事業は1,149人、ドライバルク事業は618人である。船の事業は少ない人数で大きな資産と利益を動かし、物流事業は多くの人数で現場を回すという、性格の異なる2種類の事業が同じ会社の中にあると解釈できる。どの事業に配属されるかによって、仕事の中身や海外との関わり方が大きく変わると考えられる。
2.3 業績の推移
2026年3月期の売上高は2兆4,237億円、経常利益は2,111億円、純利益は2,117億円であった。図2は、過去10年の純利益の推移である。
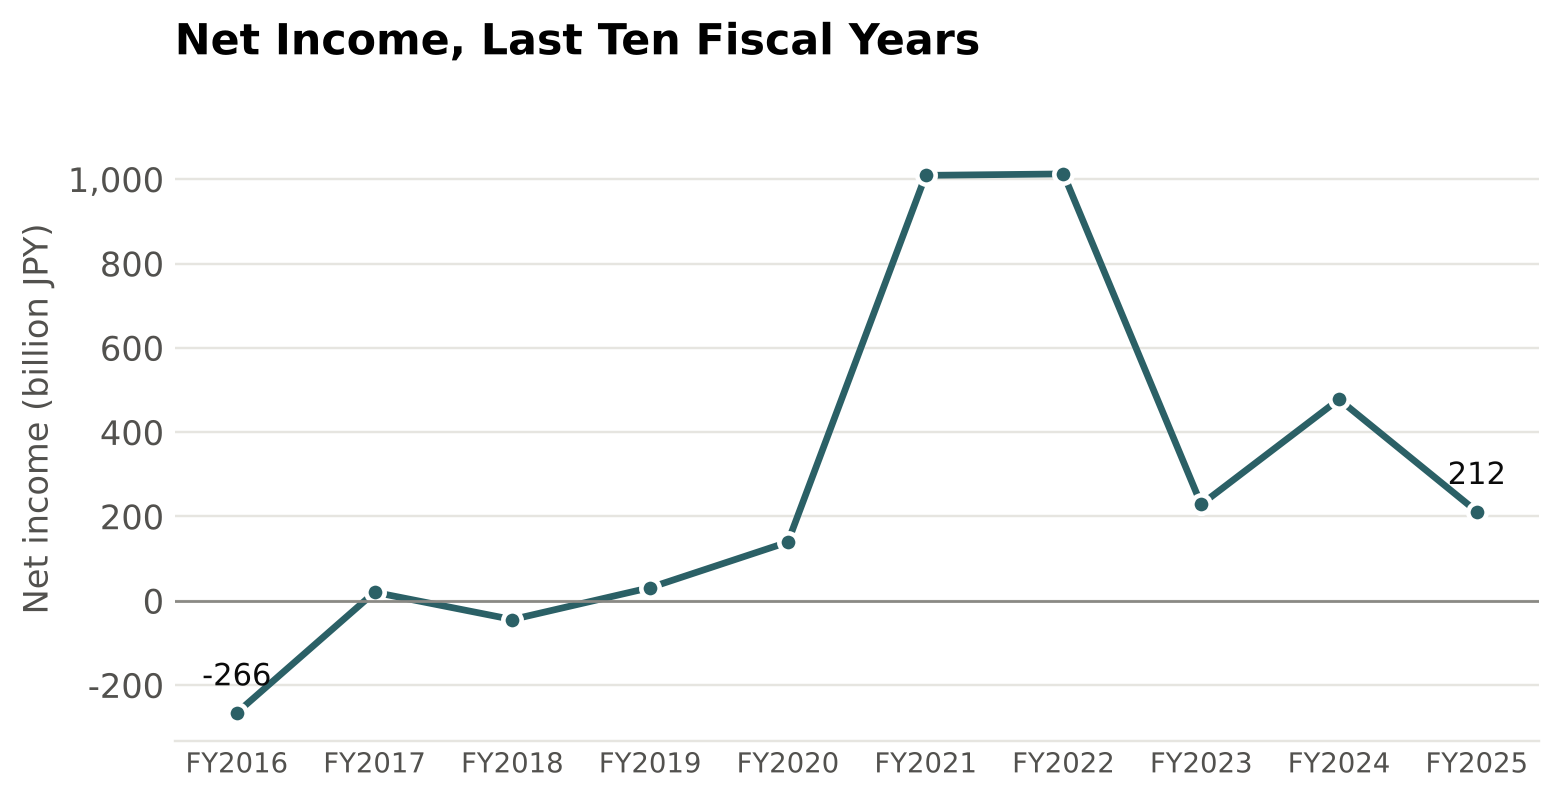
10年前の2017年3月期は2,657億円の赤字であったが、2022年3月期と2023年3月期にはそれぞれ1兆円を超える純利益を上げた。この時期は、新型コロナウイルスの流行に伴う物流の混乱でコンテナの運賃が大きく上がった時期にあたる。2023年3月期の営業利益は2,964億円であったのに対し経常利益は1兆1,098億円であり、その差の多くはONEなどの持分法による利益と考えられる。運賃が落ち着いた後は、2024年3月期の2,286億円、2025年3月期の4,777億円、2026年3月期の2,117億円と推移している。定期船事業のセグメント利益も、2025年3月期の2,744億円から2026年3月期の498億円へ大きく減った。
このように、海運会社の利益は運賃の相場によって大きく変動する。同社が長期契約の多いエネルギー事業や自動車事業、物流事業を強化しているのは、相場に左右されにくい利益の土台を厚くするためと考えられる。同社は中期経営計画で2026年度までに1.6兆円規模の事業投資を行うとしており、2025年12月には欧州のヘルスケア物流事業を買収して42社を郵船ロジスティクスのグループに加えた。また、有報の提出後の2026年7月には、NSユナイテッド海運の株式に対する公開買付けの開始予定を公表している。
3 海外展開の規模
3.1 地域別の売上高と資産
日本郵船の2026年3月期の売上高を、売上を計上した会社の国・地域で分けると、日本が67.5%、欧州が13.4%、アジアが13.1%、北米が4.9%、その他が1.0%であった(図3)。日本以外を合計した海外の比率は32.5%であり、前年度の30.4%から上昇した。
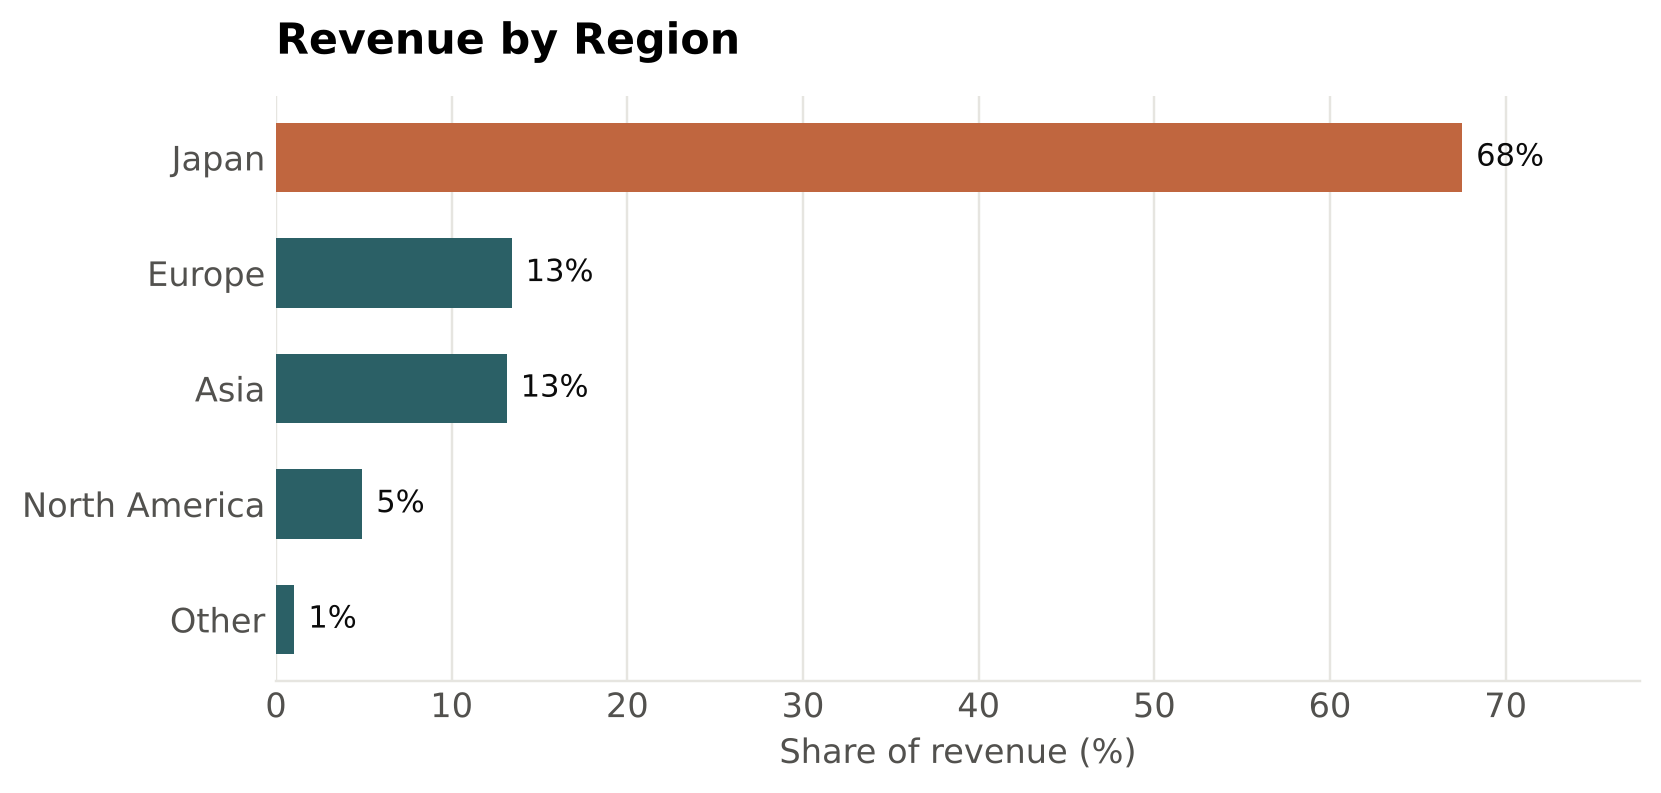
ただし、この数字は「海外で稼いだ割合」ではない。外航海運の運賃は、船が世界のどこを走っていても、契約した会社が日本の本社であれば日本の売上として計上される。同じ計算で、商船三井は28.4%、川崎汽船は9.2%であり、海運会社の海外比率はいずれも事業の実態より低く表れる。日本郵船の比率が他の2社より高いのは、欧州やアジアで現地の会社が売上を計上する物流事業を大きく持つためと考えられる。
資産で見ると、海外の比重はさらに大きい。2026年3月期の有形固定資産1兆6,307億円のうち、欧州が4,177億円、アジアが1,746億円、北米が677億円であり、海外の合計は40.7%にのぼる。
3.2 海外拠点の分布
有報の「関係会社の状況」に名前が載る海外の子会社・関連会社は、55の国・地域に274社あった(連結子会社176社、持分法適用会社98社)。シンガポールが40社で最も多く、タイが21社、英国が16社、中国とオランダがそれぞれ12社と続く(図4)。
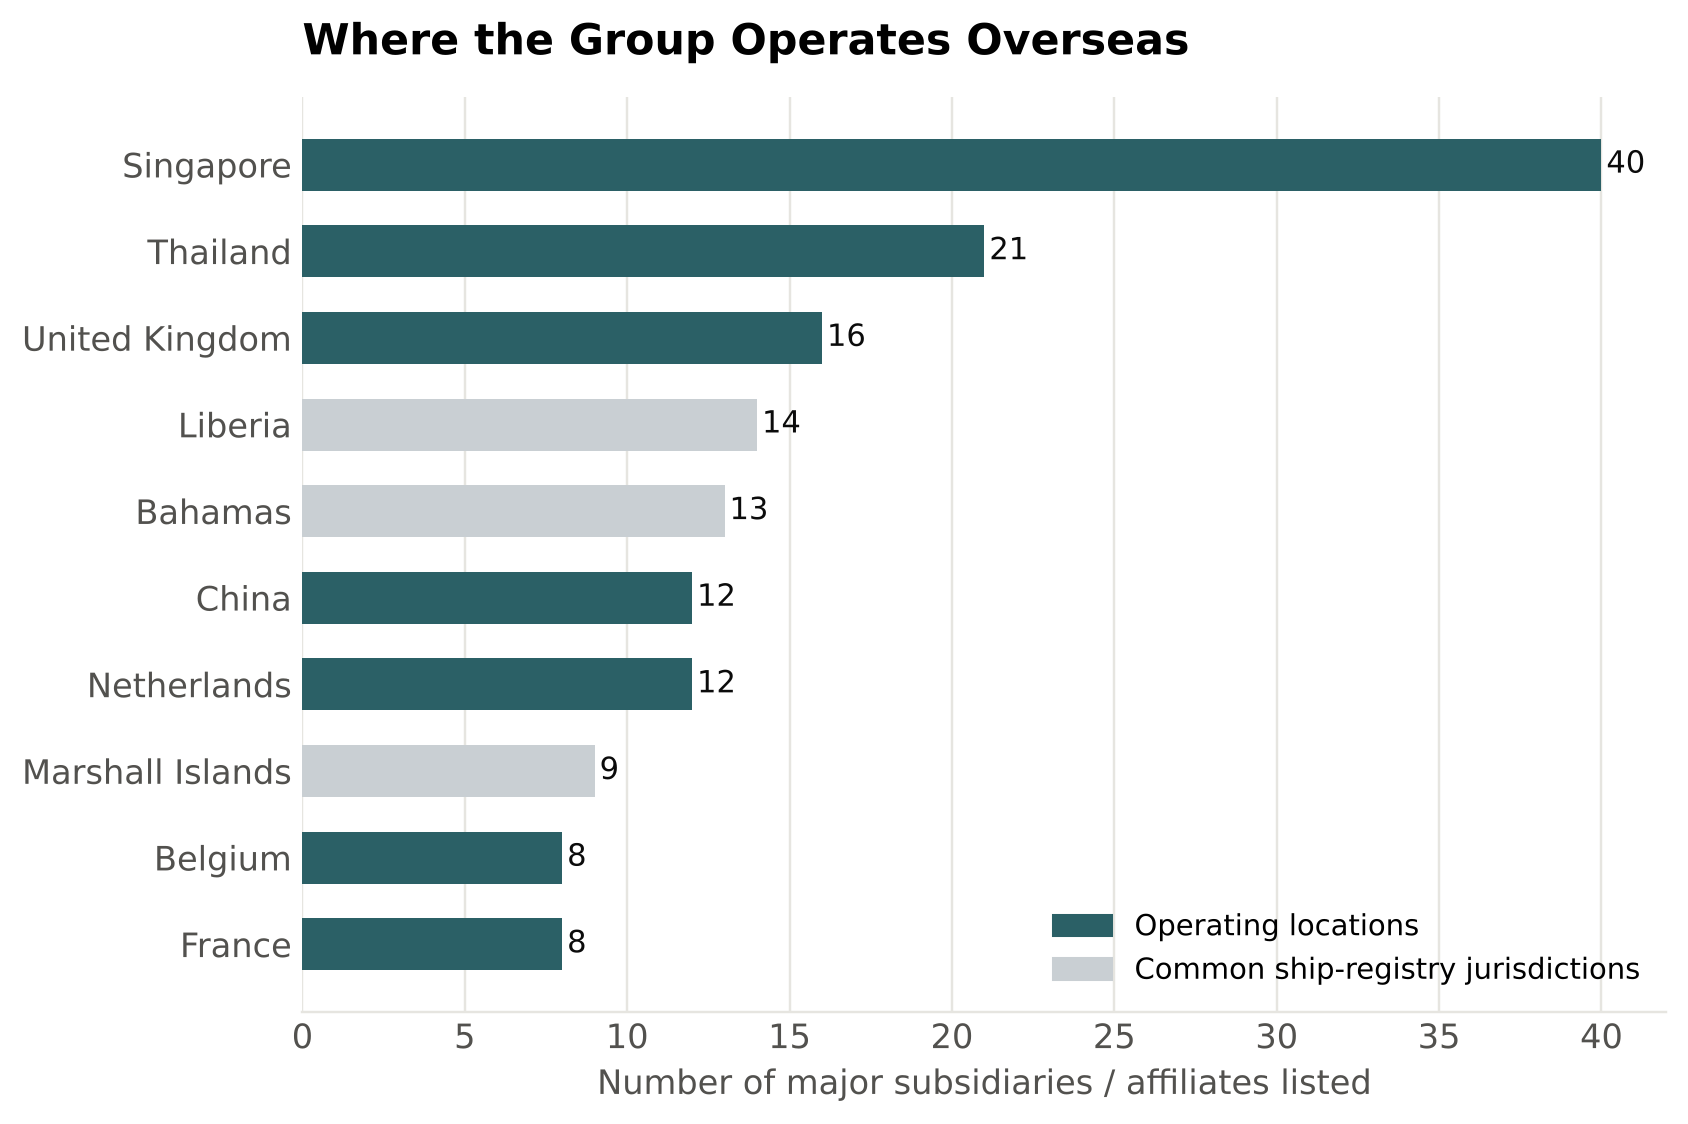
図4で灰色にしたリベリア、バハマ、マーシャル諸島などは、船の登録先として多く使われる国・地域である。これらに置かれた会社の多くは、船を保有するためだけの会社と考えられる。同社は有報で、本社と子会社に加え「船舶保有のための特別目的会社」を合わせた約350社の会計システムをクラウドに移したと述べており、船を持つための会社が多数あることが分かる。
これらを除いても、タイ、英国、中国、オランダ、ベルギー、フランス、ドイツ、米国、ベトナムなどに多くの会社がある。その多くは郵船ロジスティクスの各国の会社であり、物流の現場が世界中に広がっていることを示している。
3.3 海外比率の解釈
日本郵船の海外比率32.5%は、住友商事(61.3%)や三菱商事(52.7%)などの総合商社と比べると低く見える。しかし、3.1節で述べたとおり、海運会社の売上は計上した会社の所在地で分けられるため、この数字は事業の国際性を過小に表す。船は国と国の間の輸送そのものであり、顧客、貨物、乗組員、寄港地の多くが海外にある。
人の配置で見ても、海外の比重は大きい。「主要な設備の状況」によれば、北米の主要な物流子会社の従業員は2,005人、欧州は8,399人、アジアは9,964人であり、合計20,368人は連結従業員の約51%にあたる。海外の現場の大部分は、各国で採用された社員によって運営されていると考えられる。
4 人材育成と海外勤務の制度
有報には「人的資本」と呼ばれる、人材への投資や育成方針を記載する欄がある。日本郵船はこの欄で人材戦略の長期ビジョンと、国をまたぐ異動や現地化に関する数値を示している。一方で、海外に駐在する社員の人数や、若手の海外派遣の制度は記載していない。本節では、記載された方針と数値を整理する。
4.1 人材戦略の長期ビジョン
同社は人材戦略を「CX Story」と呼び、「A Japanese Company Operating Globally」から「A Global Company Headquartered in Japan」への変革を長期ビジョンとして掲げている。前者は、海外で幅広く事業を展開しているが主要な意思決定は日本でなされている組織、後者は、本社は日本にあるが、多様な背景を持つ社員が意思決定に参画する組織を指す。同社はこの方向に沿って、「Gender」「Global」「Marine」の3つの観点からインクルージョンを進めるとしている。
求める人材像については、本社の社員について「軸のあるジェネラリスト」を掲げ、職能を基軸とした等級と評価の制度で処遇を決めている。
4.2 国や会社をまたぐ異動
同社は、国や地域、会社の枠を越えて社員を異動させる「クロスボーダーアサインメント」を2023年度に始めた。累計件数は2023年度の16件から、2025年度には53件に増えた。また、社員が自ら手を挙げて異動するグループ内の公募は、2022年度の0件から累計15件となった。
ここでいうクロスボーダーアサインメントは、日本の本社から海外への派遣だけでなく、海外のグループ会社の社員が他の国の会社や日本で働くことも含むと考えられる。同社が「グループ全体及び国内外での人材交流」を目的に挙げていることから、日本から海外へ一方向に人を送る仕組みではなく、グループの社員が国をまたいで動く仕組みと解釈できる。
4.3 現地法人の経営の現地化
同社は、事業に精通した海外人材を登用してグループ会社の経営を現地化することを方針に掲げている。海外現地法人のManaging Director(経営トップ)に占める現地人材の比率は、2022年度の36.8%から2025年度には43.1%に上がった。また、海外のグループ会社の内部監査は、米州、欧州、南アジア、東アジアの4つの地域統轄会社に所属する監査人が担っている。
この方針は、日本から派遣された社員が現地法人のトップを務める機会が、今後は相対的に減っていく可能性を示している。その一方で、地域統轄会社や現地法人では、各国の経営幹部と日本の本社をつなぐ役割を担う社員が引き続き必要になると考えられる。
4.4 海上職の育成
同社は、安全運航を支える船員の育成を人材戦略の柱の1つにしている。同社グループが船員を育成する教育機関であるNTMAの卒業生は、累計1,707人(2022年度は1,360人)となった。また、「CX Neo」というプロジェクトで、船上の経験を土台に陸上の業務と行き来するキャリアの道筋を整えている。女性の海上職は2004年から採用しており、現在30人を超える。2025年4月には同社で初めて女性を機関長に登用した。
海上職は、入社後に船に乗って世界の海を回る仕事であり、本稿の問いである「海外で働く機会」の観点では、最も直接的な形の一つといえる。
5 働き方と処遇
5.1 給与・年齢・勤続年数
2026年3月期の日本郵船本体の平均年間給与は1,555万円(前年度比8.3%増)、平均年齢は37.8歳、平均勤続年数は13.9年であった。図5は、運輸系の各社(海運・空運・陸運・倉庫)と平均年齢・平均年間給与を比較したものである。
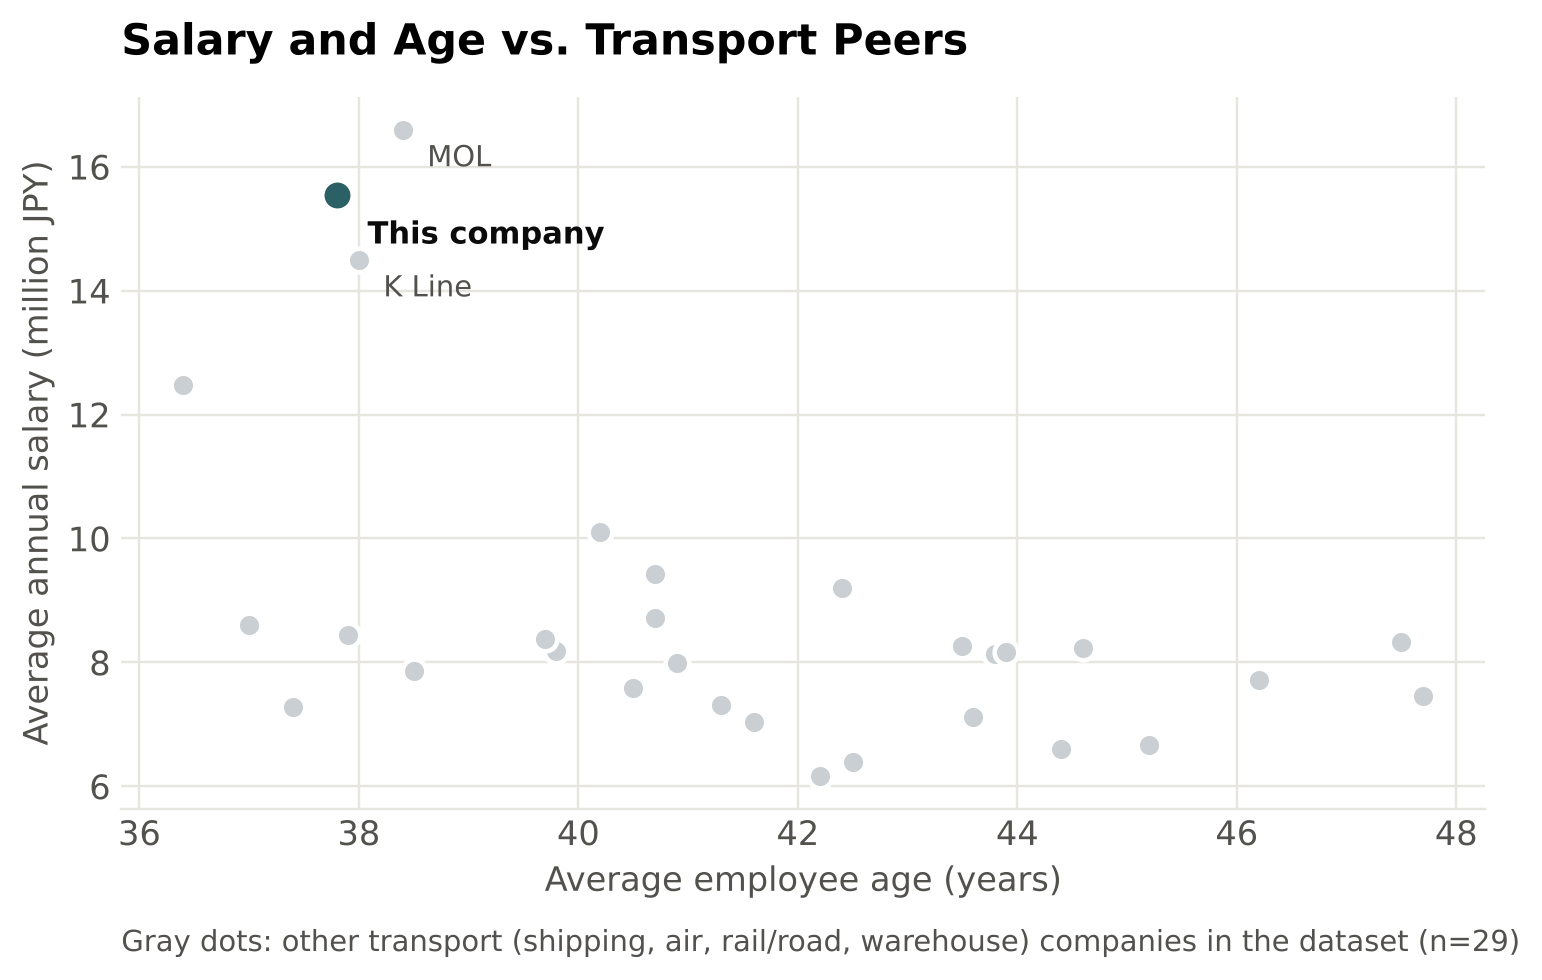
当サイトの集計で比較した運輸系32社のうち、日本郵船の平均年間給与は商船三井(1,660万円)に次いで2位であり、3位は川崎汽船(1,450万円)であった。海運3社が上位を占め、運輸系32社の中央値818万円の約1.9倍にあたる。約500社全体で見ても20位である。ただし、有報の平均年間給与は陸上職と海上職を含む全社員の平均であり、職種や年次による差は反映されていない。
5.2 労働時間と多様性
日本郵船の有報には、残業時間、有給休暇の取得率、離職率の数値は記載されていない。男性の育児休業取得率は85.9%であった。
女性管理職比率は単体で15.4%、連結で27.9%であり、同社は2030年に単体で30%とする目標を掲げている。男女の賃金の差異は、男性の賃金を100としたときの女性の賃金が74.8である。職位別では、部長級で94.2、課長級で98.2、非管理職で92.1であり、差の主な要因は賃金の高い管理職に占める女性の少なさにあると同社は説明している。
グループ全体の社員の意識調査(エンゲージメントサーベイ)の肯定的な回答の割合は、2022年度の79%から2025年度には71%に下がった。海上職だけを対象とした調査では、70.0%から73.0%に上がっている。
5.3 組織の構造:本社1人あたりのグループ社員数
日本郵船の連結従業員数は39,830人、本体の就業人員は1,370人である。連結を単体で割った値は29.1となり、本社の社員1人に対してグループ全体で約29人の社員がいる計算になる。本稿ではこの値を「本社レバレッジ」と呼ぶ。
同じ計算をすると、商船三井は8.1、川崎汽船は5.5であり、日本郵船の値は海運3社の中で突出して高い。これは、3万人を超える社員を持つ物流事業がグループの中にあるためである。本体の社員1,370人のうち、エネルギー事業が352人、自動車事業が241人、ドライバルク事業が187人、定期船事業が59人、物流事業は1人であり、本体の社員の多くは船の事業と本社機能を担っている。物流事業の現場は郵船ロジスティクスなどのグループ会社の社員が担う構造である。
6 経営陣と株主
6.1 経営陣の経歴
日本郵船は監査等委員会設置会社である。2026年6月16日の有報提出日時点で、取締役は12人(うち女性4人、33.3%)であり、社内出身は6人である。社内出身の取締役は、LNG船の部門や自動車物流の部門のグループ長を経た人物が中心であり、2023年に社長に就任した役員は自動車物流グループ長を、取締役会長はLNGグループ長を務めた。一方、社内出身の取締役6人の略歴には、海外勤務の経歴は記載されていない。有報の略歴は国内の役職を中心に書かれているため、海外勤務の経験がないことを意味するわけではない。
社外取締役6人は、三菱商事の元副社長、IT企業と製薬会社で経営幹部を務めた人物、弁護士、日本銀行の元副総裁、NTTドコモの元社長、国際的なM&A助言会社の経営者であり、経営、金融、デジタル、国際取引の経験を持つ人物が並ぶ。
6.2 株主構成
日本郵船の株式のうち、外国法人等が保有する割合(外国人持株比率)は29.1%であった。図6は、上位10位までの大株主を種類別に合計したものである。
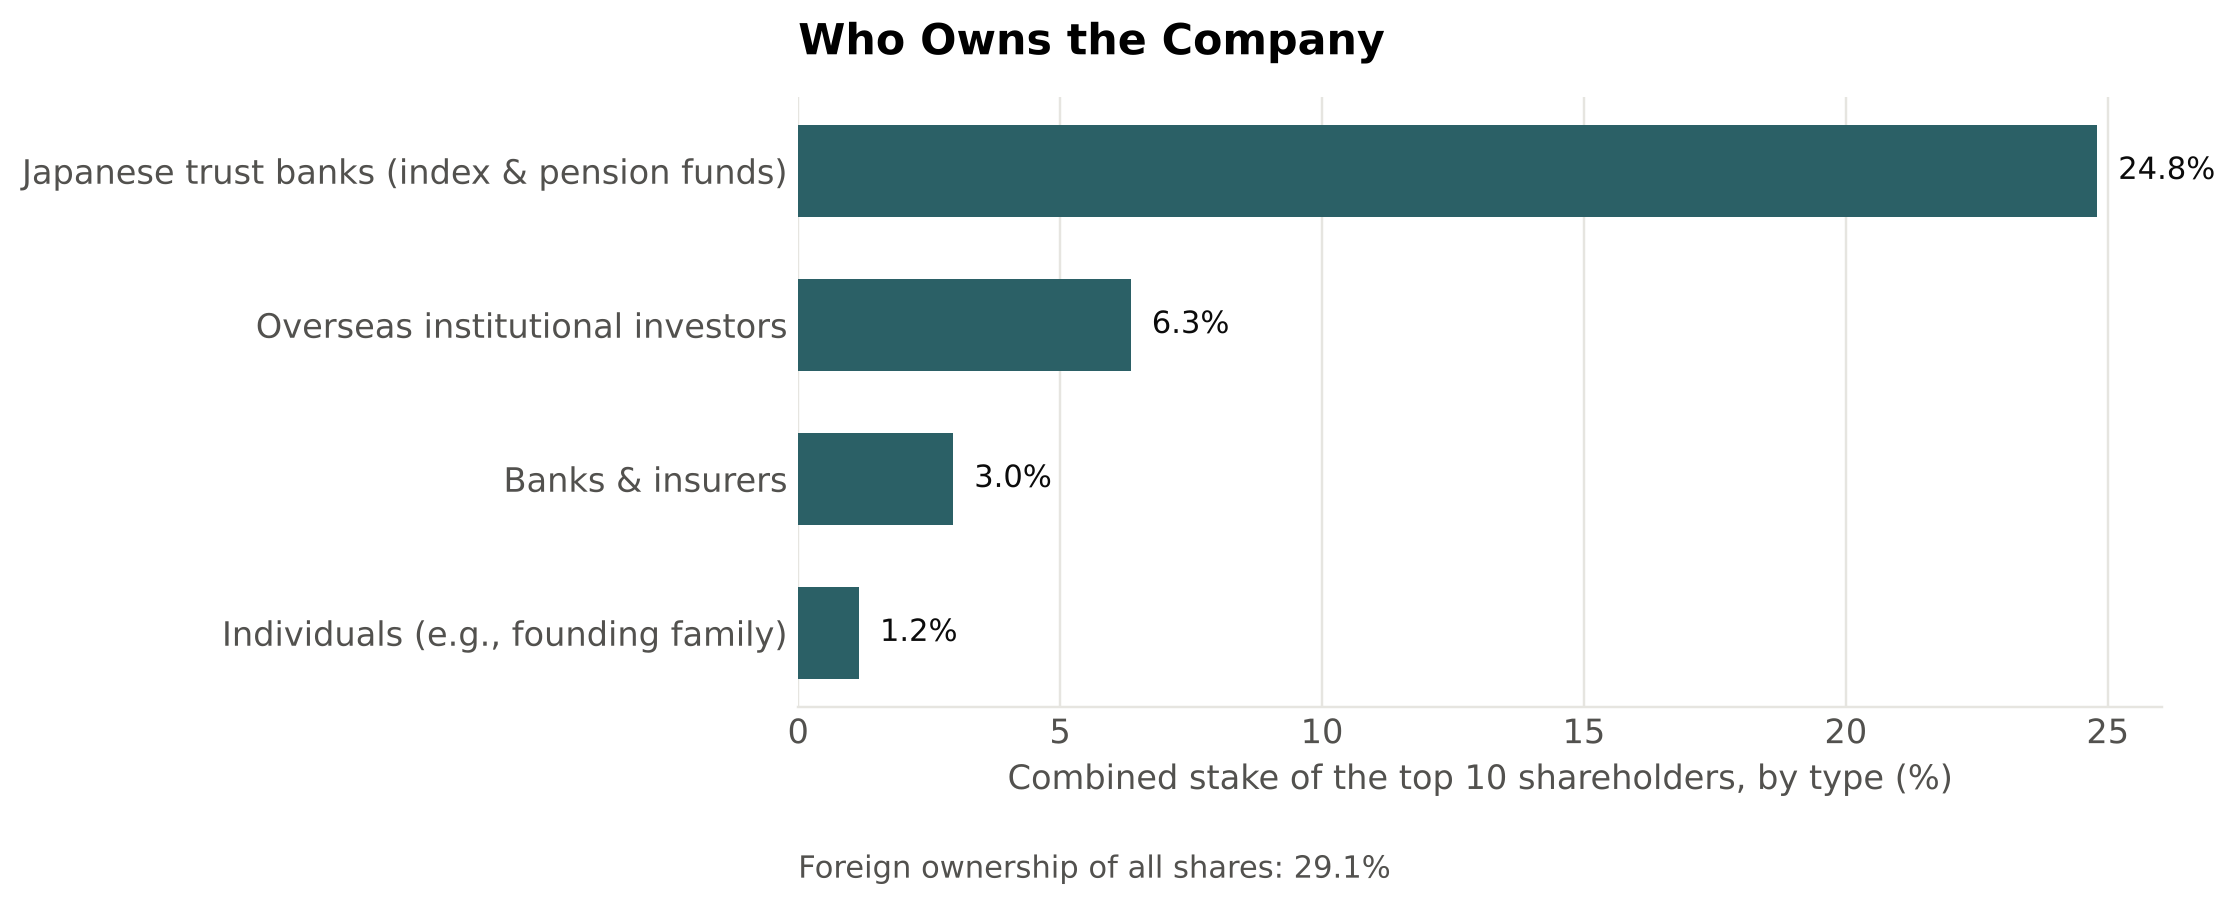
上位には、投資信託や年金の資産を管理する国内の信託銀行の口座が並び、合計で24.8%を占める。次いで海外の機関投資家の口座が合計6.4%、明治安田生命保険と短資会社の上田八木短資が合わせて3.0%、個人の株主が1.2%である。大量保有報告書は、株式の5%超を保有した投資家が提出する書類であり、有報にはブラックロック・グループ(7.28%)、野村證券グループ(6.36%)、三菱UFJフィナンシャル・グループ(6.00%)などの報告の内容が注記されている。
同社は2025年5月からの約1年で約1,500億円の自社株買いを行い、取得した株式をすべて消却した。中期経営計画では純利益2,000〜3,000億円、ROE(自己資本利益率)8〜10%を目標としているが、2026年3月期のROEは7.1%であった。利益の水準だけでなく、投じた資本に対してどれだけの利益を上げたかが問われる経営環境であると考えられる。
7 総合評価
7.1 5つの指標による位置づけ
本シリーズでは、海外で働く機会に関わる5つの指標を用いて、約500社の中での各社の位置を示している(指標の定義は付録を参照)。図7は、日本郵船の各指標のパーセンタイルである。
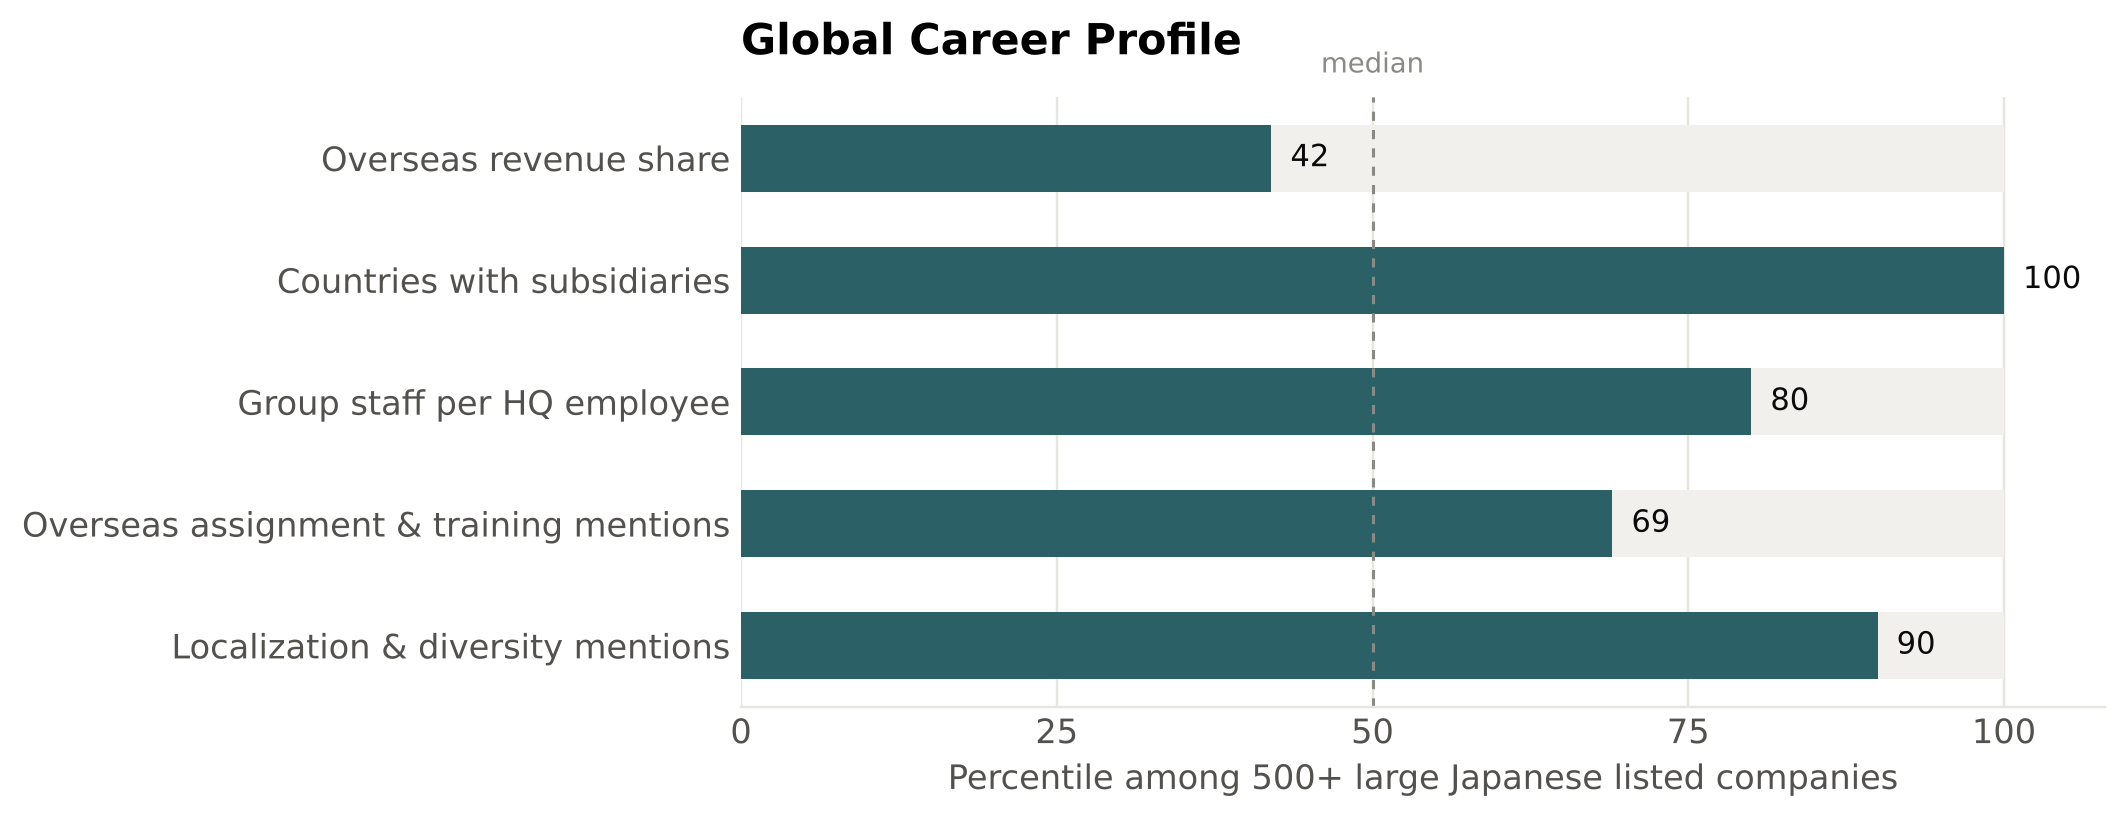
日本郵船は、海外子会社がある国の数が100、現地化に関する記述が90、本社レバレッジが80、海外勤務・研修に関する記述が69と高く、海外売上比率は42であった。5つの指標を重みづけして合計した総合指数は71.8で、約500社のうち88位にあたるTier Aに分類された。なお、1.2節で述べたとおり、地域別の売上高、関係会社の所在国、役員の人数、記述の件数は原文で確認した値に直して比べ直している(他社の順位は再計算していない)。
海外子会社がある国の数が最上位になるのは、物流の拠点が多くの国にあることに加え、船を保有するための会社がリベリアやバハマなどにも置かれているためである。この指標は、社員が働く国の数を直接表すものではない。
7.2 4類型による位置づけ
本シリーズでは、海外売上比率の大小と、有報に記載された海外勤務・現地化の記述の傾向から、会社を4つの類型に分けている(図8)。
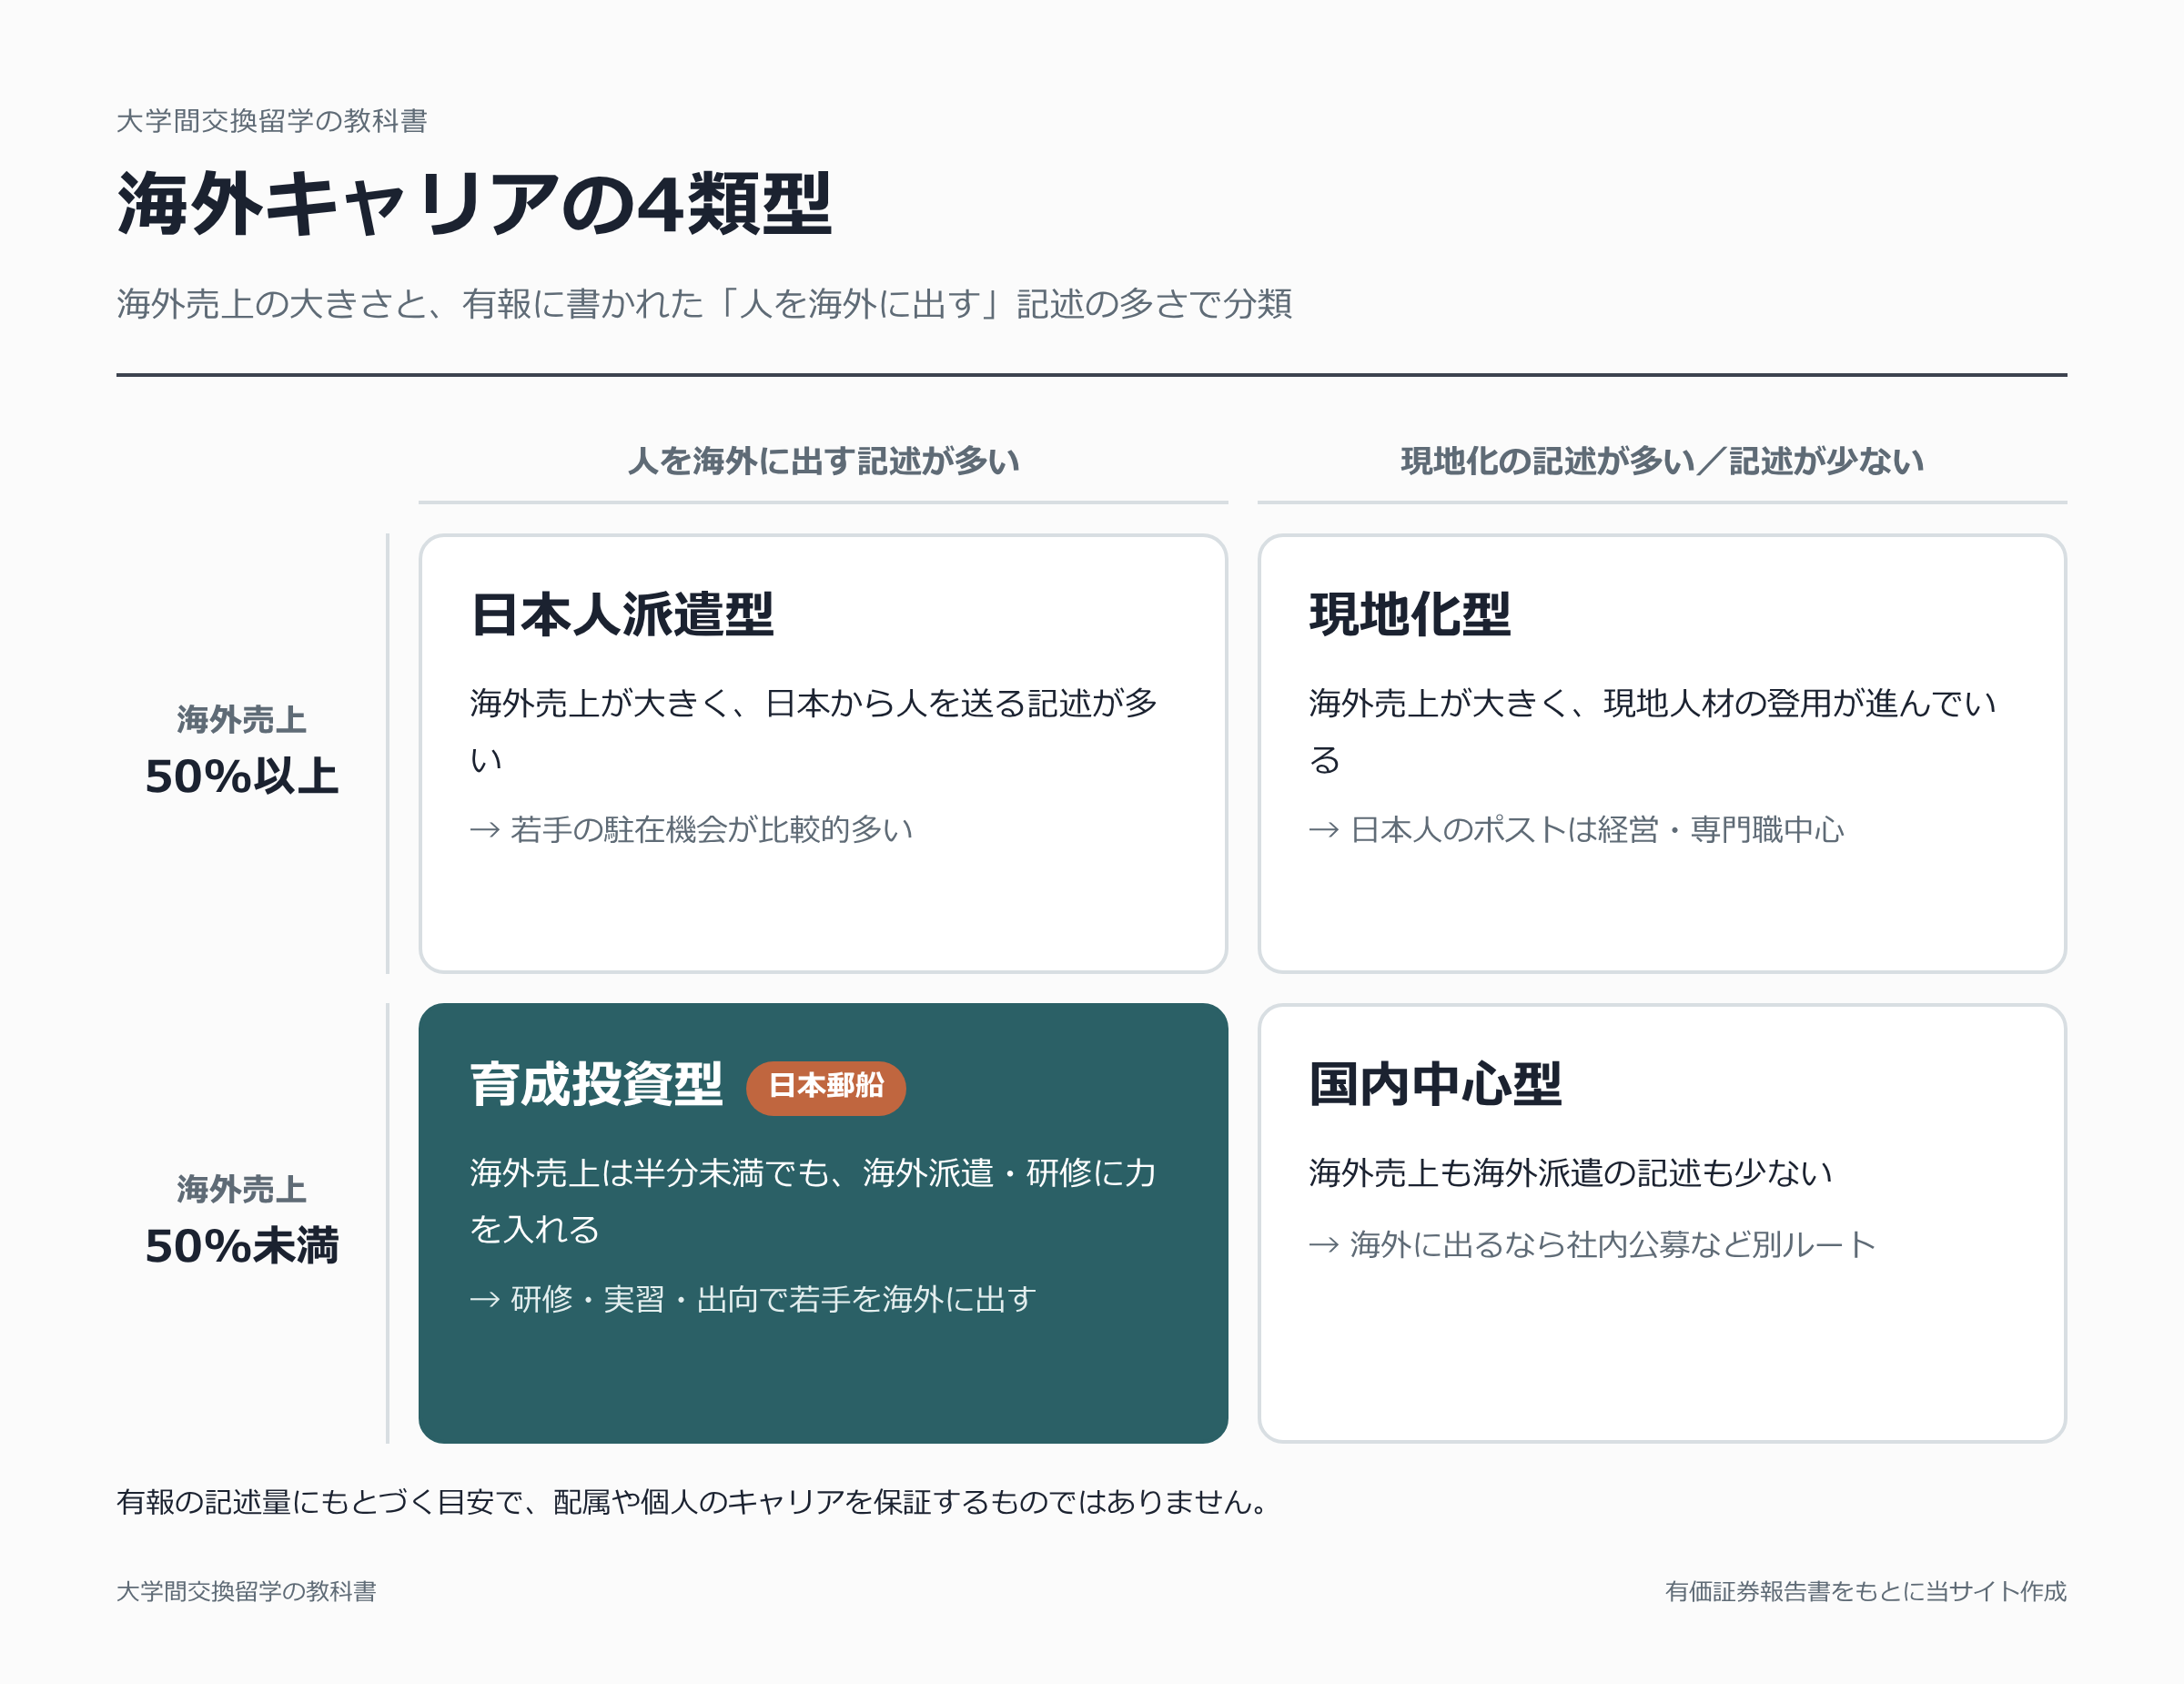
日本郵船は、海外売上比率が50%未満であり、国をまたぐ異動などの記述が多いことから、このシリーズの分け方では「育成投資型」に分類される。ただし、同社の有報には若手の海外派遣の制度や駐在員の人数は記載されていない。また、現地法人の経営の現地化を進めていることから、日本から人を送る型と、現地の人材に任せる型の両方の性格を持つ会社と考えられる。
8 就職活動への示唆
8.1 面接・OB訪問で確かめるべき点
以上の分析から、有報だけでは分からず、社員に直接確かめる価値がある点が3つ導かれる。
- 陸上職の総合職が初めて海外に赴任するのは、入社何年目ごろが多いか。赴任先は地域統轄会社、船の事業の現地法人、物流の現地法人のどれが多いか(4.3節、5.3節)
- クロスボーダーアサインメントの53件のうち、日本の本社の社員が海外へ出た例はどのくらいあるか。若手も対象になるか(4.2節)
- 自動車、エネルギー、ドライバルクなど、配属された事業によって海外との関わり方はどう違うか(2.2節)
質問の際には、根拠となる情報を添えるとよい。たとえば「有価証券報告書で、国や会社をまたぐ異動が累計53件になったと拝見しました」と前置きすれば、企業研究をしたうえでの質問であることが伝わる。また、回答が「部署による」であった場合は、相手自身の経験を尋ねることで、具体的な情報を得やすくなる。
OB・OG訪問の相手を見つける方法は、交換留学前にOB・OG訪問をする理由|ビズリーチ・キャンパスの使い方と注意点で詳しく解説している。
8.2 交換留学の経験との接点
日本郵船は、多様な背景を持つ社員が意思決定に参画する組織を目指し、海外現地法人の経営の現地化と、国をまたぐ異動を進めている。この方針のもとでは、日本の社員にも、各国の社員と対等に議論し、合意を作る力が求められると考えられる。
交換留学の経験は、この点と重なる。ただし、留学したという事実そのものは差がつきにくい。評価されやすいのは、価値観の異なる人々と協力して物事を前に進めた経験であると考えられる。たとえば、授業のグループ課題で、締め切りに対する考え方が国ごとに違うメンバーの間に立ち、作業の分担と進め方を決め直した経験は、各国の社員と一つの仕事を進める同社の環境に通じる。また、同社の海外の会社はシンガポール、タイ、英国、オランダなどに多いため、これらの国に留学した学生は、現地で見た港や物流の様子を同社の事業と結びつけて話すこともできる。
9 本稿の限界
本稿の分析には、次の5つの限界がある。
- 平均値の限界:有報の平均年間給与や平均年齢は、陸上職と海上職を含む全社員の平均であり、職種や年次別の分布は分からない。
- 地域別の数値の限界:地域別の売上高は売上を計上した会社の所在地による区分であり、海運の運賃の多くは日本の売上として計上される。社員が働く場所の分布を直接表すものでもない。
- 海外勤務の数値の限界:日本郵船の有報には、海外に駐在している社員の数や若手の海外派遣の制度が記載されていない。3.3節の海外の人員は、主要な在外子会社の従業員数による。
- 比較の限界:海運業は当サイトの集計で3社しかなく、給与の比較には空運・陸運・倉庫を含む運輸系32社を用いた。
- 時点の限界:本稿の数値は2026年3月期の有報に基づく。航空運送事業の移管、ドライバルク事業の会社の統合(2026年4月)、公開買付けの予定など、提出の前後に事業の構成が変わっている。
まとめ
まとめると、日本郵船は次のような特徴を持つ会社である。
- 船の事業に加えて大きな物流事業を持ち、連結従業員の約76%が物流事業に属する。利益の柱は自動車事業とエネルギー事業である
- 売上高に占める海外の割合は32.5%だが、海外の子会社・関連会社は55の国・地域に274社あり、北米・欧州・アジアの主要な物流子会社だけで20,368人が働いている
- 「本社は日本にあるが、多様な社員が意思決定に参画する会社」を目指し、国をまたぐ異動(累計53件)と現地法人の経営の現地化(43.1%)を進めている
最初の一歩として、EDINETで日本郵船の有価証券報告書を開き、「サステナビリティに関する考え方及び取組」の人的資本の指標の表と、「関係会社の状況」を読んでほしい。同社が海外のどこで、どのような人材の動かし方を目指しているかが分かる。
付録 指標の定義:海外売上比率は、地域別の売上高のうち日本以外の割合。海外子会社がある国の数は、「関係会社の状況」に記載された主要な海外子会社・関連会社の所在国の数。本社レバレッジは、連結従業員数を単体従業員数で割った値。海外勤務・研修に関する記述は、有報本文における海外勤務・派遣・研修に関する記述の件数に、社内出身の役員のうち海外勤務経験のある人数を加えたもの。現地化に関する記述は、外国人管理職や現地人材の登用に関する記述の件数。いずれも時価総額3,000億円以上の上場企業約500社の中でのパーセンタイルで示した。総合指数は5指標を30%・25%・10%・25%・10%の重みで合計し、上位10%をTier S、30%までをTier A、60%までをTier B、それ以外をTier Cとした。4類型は、海外売上比率50%を境に、海外勤務に関する記述と現地化に関する記述のどちらが多いかで分けた。
データの出典:日本郵船 有価証券報告書(第139期、2025年4月1日〜2026年3月31日)。商船三井と川崎汽船の地域別の売上高は、各社の2026年3月期の有価証券報告書による。10年分の業績、セグメント別の数値、大量保有報告書の情報は IRBANK による(出典:金融庁EDINET、加工:IRBANK)。公開買付けの予定は、同社が2026年7月31日に公表した適時開示による。同業他社との比較と5つの指標は、各社の有価証券報告書をもとに当サイトが集計した。
最終確認日:2026年10月26日
「お気に入り」追加済みの記事