【大学間交換留学の教科書編集部】
交換留学を考える大学生のための、大学や留学エージェントから独立した情報サイトです。
全国の旧帝大で交換留学や海外大学院留学を経験したメンバーが、自分たちの経験と公式情報をもとに運営しています。
就職活動の進め方をまだつかめていない場合は、先に【必読】就活前のQAを超短縮したまとめを読んでほしい。就職活動の基本を押さえたうえで本稿を読むと、企業研究の要点を理解しやすい。
要旨
本稿は、三菱商事の2026年3月期の有価証券報告書と、それを加工した公開データをもとに、同社の事業構造、海外展開の規模、海外勤務につながる人材育成の制度、働き方と処遇、経営陣と株主構成を整理し、就職活動で同社を検討する学生が確認すべき点を示すものである。
主な結果は3点に要約できる。第一に、売上収益に占める海外の割合は52.7%であり、工場や鉱山の権益などの固定的な資産(非流動資産)に限ると82.5%が日本の外にある。同社の事業の重心は海外の資産にある。第二に、同社は「入社何年以内に海外」といった数値目標は示していないが、外国人管理職比率17.3%、国をまたぐ転勤のガイドライン作り、海外拠点長ポストの社内公募など、国籍を問わず人を動かす仕組みを整えつつある。第三に、本体の平均年間給与は2,113万円で卸売業の中で最も高く、本体の社員の約3割が他社に出向している。
目次
1 本稿の目的と方法
1.1 目的
就職活動における企業研究では、会社説明会や採用サイトの情報が中心になりやすい。これらは会社の魅力を伝えるために作られた資料であり、他社と同じ基準で比べることが難しい。本稿は、すべての上場企業が同じ様式で作成する公的な開示書類を用いて、三菱商事を他社と比較できる形で整理することを目的とする。
本シリーズでは特に、「その会社に入社したとき、海外で働く機会はどの程度あり、どのような形をとるのか」という問いを中心に置く。交換留学を経験した学生や、海外に関わる仕事を志望する学生にとって、この点は会社選びの重要な判断材料になるからである。
1.2 資料
本稿が主に用いる資料は、有価証券報告書(以下、有報)である。有報は、上場企業が事業年度ごとに金融庁へ提出することを法律で義務づけられた書類であり、事業の内容、業績、従業員の状況、役員の経歴、大株主、人材の育成方針などが決まった様式で記載される。金融庁の電子開示システムであるEDINETで、誰でも無料で閲覧できる。
有報には監査法人の監査を受けた財務諸表が含まれ、虚偽の記載には罰則がある。そのため、記載された数値の信頼性は高い。一方で、有報は投資家に向けた書類であり、個々の社員の配属先や駐在の時期といった情報は含まれない。本稿で示すのは、海外で働く機会の「規模と仕組み」であり、個人のキャリアを予測するものではない。
三菱商事は2026年6月12日に2026年3月期の有報を提出し、6月18日に従業員の状況や大株主の状況などを直した訂正報告書を提出した。本稿の数値は訂正後のものを用いる。このほか、10年分の業績と大量保有報告書の情報は、有報などをもとにIRBANKが整理したデータを用いた。同業他社との比較には、時価総額3,000億円以上の上場企業約500社の有報から当サイトが集計したデータ(2026年版)を用いた。
1.3 用語の定義
本稿で繰り返し用いる用語を、先に定義しておく。
連結と単体 「単体」は三菱商事という会社そのもの、「連結」は三菱商事が支配する子会社を含めたグループ全体を指す。就職活動で「三菱商事に入社する」という場合、雇用契約を結ぶのは単体の三菱商事である。
売上収益と当期純利益 売上収益(有報では「収益」)は、商品やサービスを売って得た金額の合計である。当期純利益(本稿では当社の所有者に帰属する当期純利益を指し、以下「純利益」とする)は、そこから費用や税金を差し引いて最終的に残った利益である。総合商社は取引の規模が大きいため売上収益が巨額になりやすく、会社の稼ぐ力を見るには純利益の方が適している。
非流動資産 1年を超えて使い続ける資産のことで、工場、鉱山や油田の権益、建物などがこれにあたる。有報では、このうち金融資産などを除いたものが地域別に開示される。売上収益が「どこで売ったか」を表すのに対し、非流動資産は「どこに事業の土台を持っているか」を表す。
関係会社 子会社と、出資して経営に影響を与えている関連会社をまとめた呼び方である。有報の「関係会社の状況」には、このうち主要な会社が所在地とともに記載される。
出向 会社に在籍したまま、子会社や取引先など別の会社で働くことである。総合商社では、出資先の事業会社に出向して経営や実務を担うことが多い。
パーセンタイル 集団の中での位置を0から100で表した数値である。たとえば「80パーセンタイル」は、比較した500社の中で下から80%の位置、つまり上位20%に入ることを意味する。
2 会社の概要
2.1 総合商社という事業
三菱商事は、総合商社と呼ばれる業態の会社である。総合商社の事業は大きく2つに分けられる。1つは、メーカーと買い手の間に入って商品を売買するトレーディングである。もう1つは、事業会社に出資し、その経営に関わることで利益を得る事業投資である。
かつての総合商社はトレーディングが中心であったが、現在は事業投資の比重が大きい。三菱商事の連結対象は、連結子会社833社と持分法適用会社349社にのぼる(2026年3月期)。そのため社員の仕事には、取引の交渉だけでなく、出資先の会社に出向して経営を担うことも含まれる。この点は、後に見る海外勤務の形を理解するうえで重要である。
2.2 8つの事業セグメント
三菱商事は、事業を8つの営業グループに分けて運営している。地球環境エネルギー、マテリアルソリューション、金属資源、社会インフラ、モビリティ、食品産業、S.L.C.(スマートライフクリエーション)、電力ソリューションである。同社は営業利益をセグメント別に開示していないため、図1ではセグメント別の売上収益と純利益を示した。
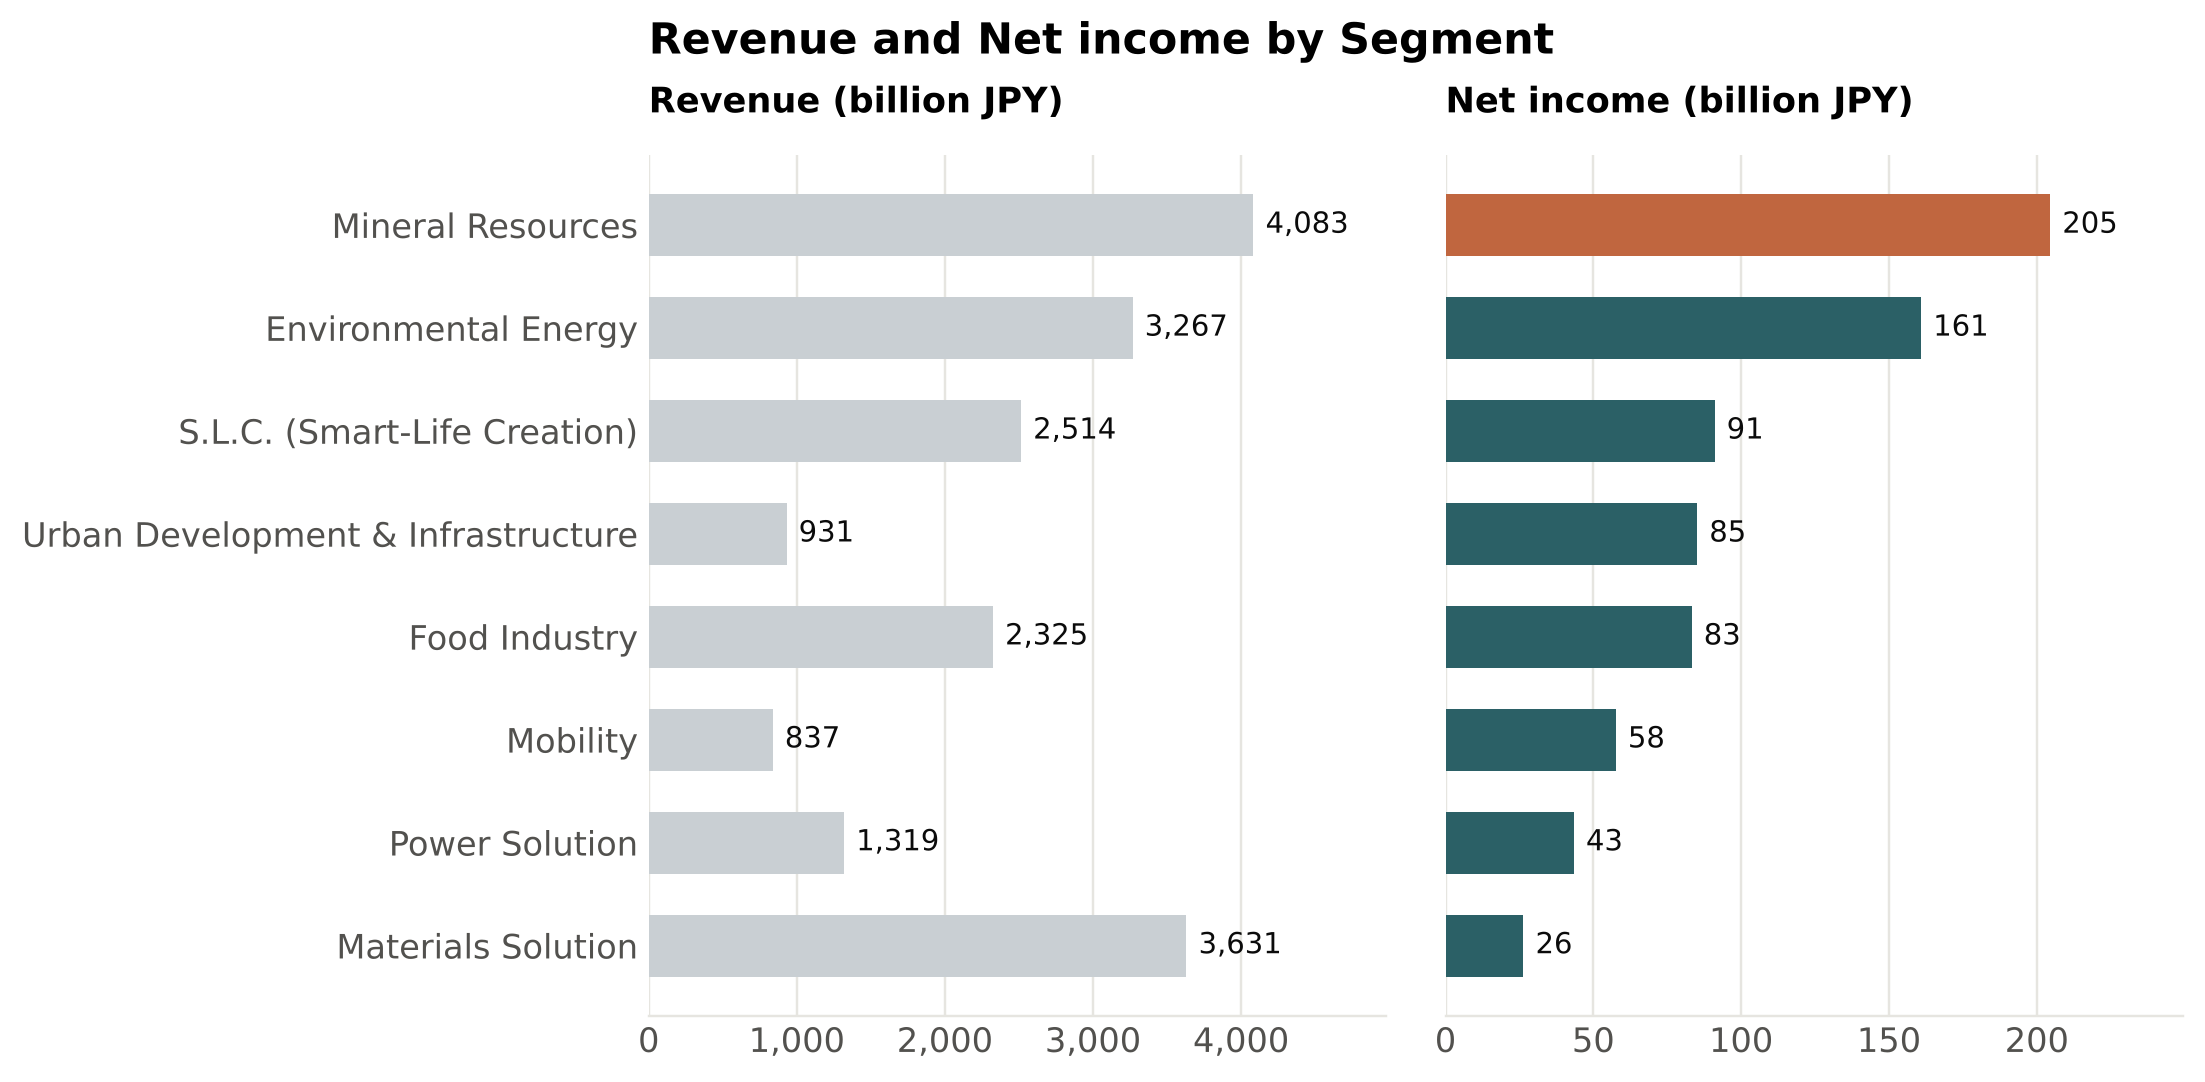
売上収益が最も大きいのは金属資源の4兆833億円で、全体の21.6%を占める。純利益でも金属資源が2,045億円で最も大きく、地球環境エネルギーの1,609億円が続く。一方、マテリアルソリューションは売上収益が3兆6,312億円と2番目に大きいが、純利益は263億円にとどまる。売上の大きさと利益の大きさは必ずしも一致しない。
人員の規模もセグメントによって大きく異なる。連結の従業員数は、食品産業が17,830人、マテリアルソリューションが11,262人であるのに対し、金属資源は932人、地球環境エネルギーは1,241人にすぎない。銅や鉄鉱石、液化天然ガス(LNG)などの資源の権益に投資する事業は、少ない人数で大きな利益を上げる。どの営業グループに配属されるかによって、扱う商材だけでなく、組織の規模や仕事の進め方が大きく異なると考えられる。
なお、2026年6月時点の執行役員の一覧には「エネルギー&パワーソリューショングループ」という名称があり、2026年度から営業グループの組織が変わっている可能性がある。次の有報でセグメントの区分を確認する必要がある。
2.3 業績の推移
2026年3月期の売上収益は18兆9,160億円、純利益は8,005億円であった。図2は、過去10年の純利益の推移である。
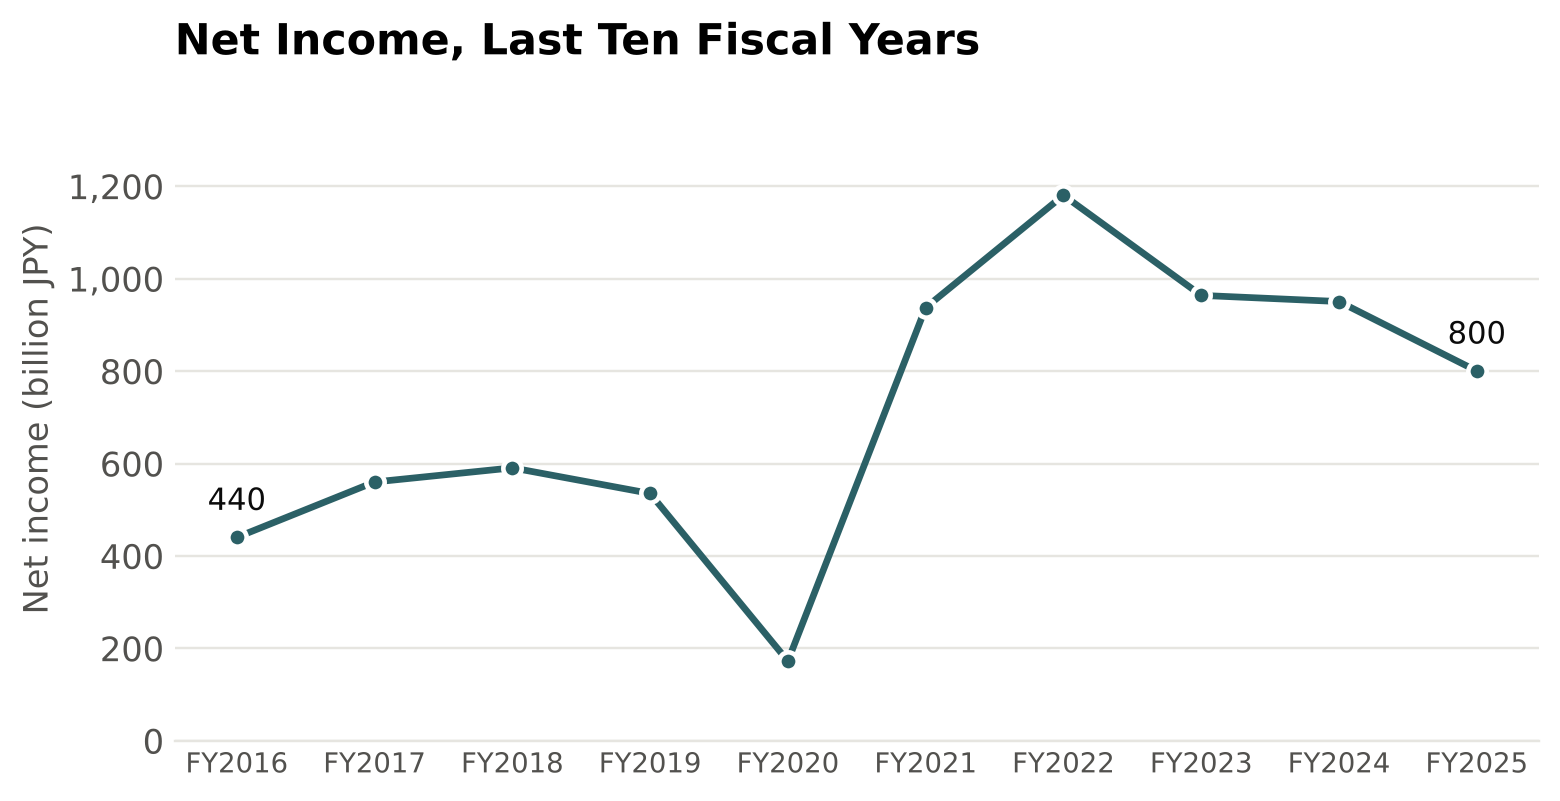
10年前の2017年3月期の純利益は4,403億円であり、この10年で約1.8倍に増えた。2021年3月期には1,726億円まで大きく落ち込んだが、翌期に9,375億円へ回復し、2023年3月期には1兆1,807億円に達した。その後は3期連続で減少している。伊藤忠商事の純利益が10年間おおむね増加傾向にあったのと比べると、三菱商事の利益は資源やエネルギーの価格の影響を受けて大きく振れやすいことが分かる。
海外駐在には、住居費や各種手当など、国内勤務より大きな費用がかかる。利益の水準が高いことは、海外への派遣を継続できる財務的な基盤があることを意味する。一方で、利益の振れ幅が大きい事業構造であることも、志望者は理解しておくべきである。
3 海外展開の規模
3.1 地域別の売上収益と資産
三菱商事の2026年3月期の売上収益を地域別に見ると、日本が47%、米国が18%、シンガポールが10%、オーストラリアとオランダがそれぞれ4%、その他が16%であった(図3)。日本以外を合計した海外売上比率は52.7%であり、前年度の50.9%から上昇した。
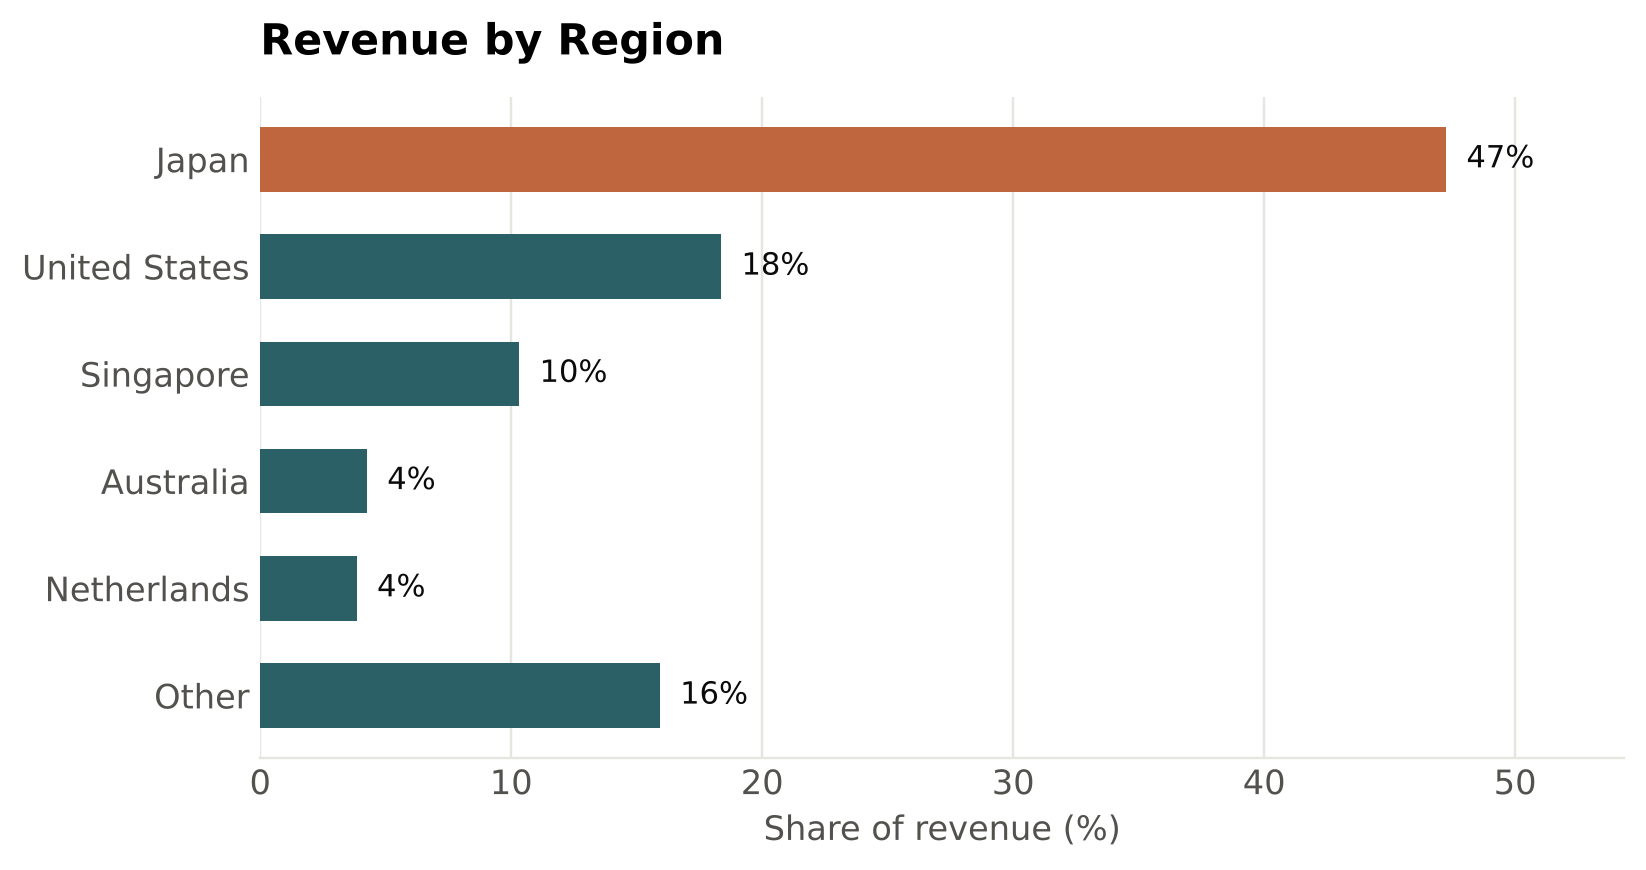
他の大手商社と比べると、伊藤忠商事の23.4%、丸紅の49.2%、三井物産の49.4%を上回り、住友商事の61.3%、双日の55.4%、豊田通商の72.0%を下回る。5大商社の中では、住友商事に次いで2番目に高い。
さらに特徴的なのは非流動資産の分布である。2026年3月期の非流動資産5兆2,644億円のうち、日本にあるのは9,204億円で、全体の17.5%にすぎない。最も大きいのはオーストラリアの1兆2,064億円で、カナダの9,863億円が続く。オーストラリアの原料炭やカナダのLNGのように、資源の権益が海外に集中しているためと考えられる。売上の半分強が海外であるのに対し、事業の土台となる資産の8割以上が海外にあることになる。
3.2 海外拠点の分布
有報の「関係会社の状況」に記載された主要な海外子会社・関連会社は、25か国に78社あった。国別に見ると、米国が19社で最も多く、タイが7社、オーストラリアとインドネシアがそれぞれ6社、オランダが5社で続く(図4)。
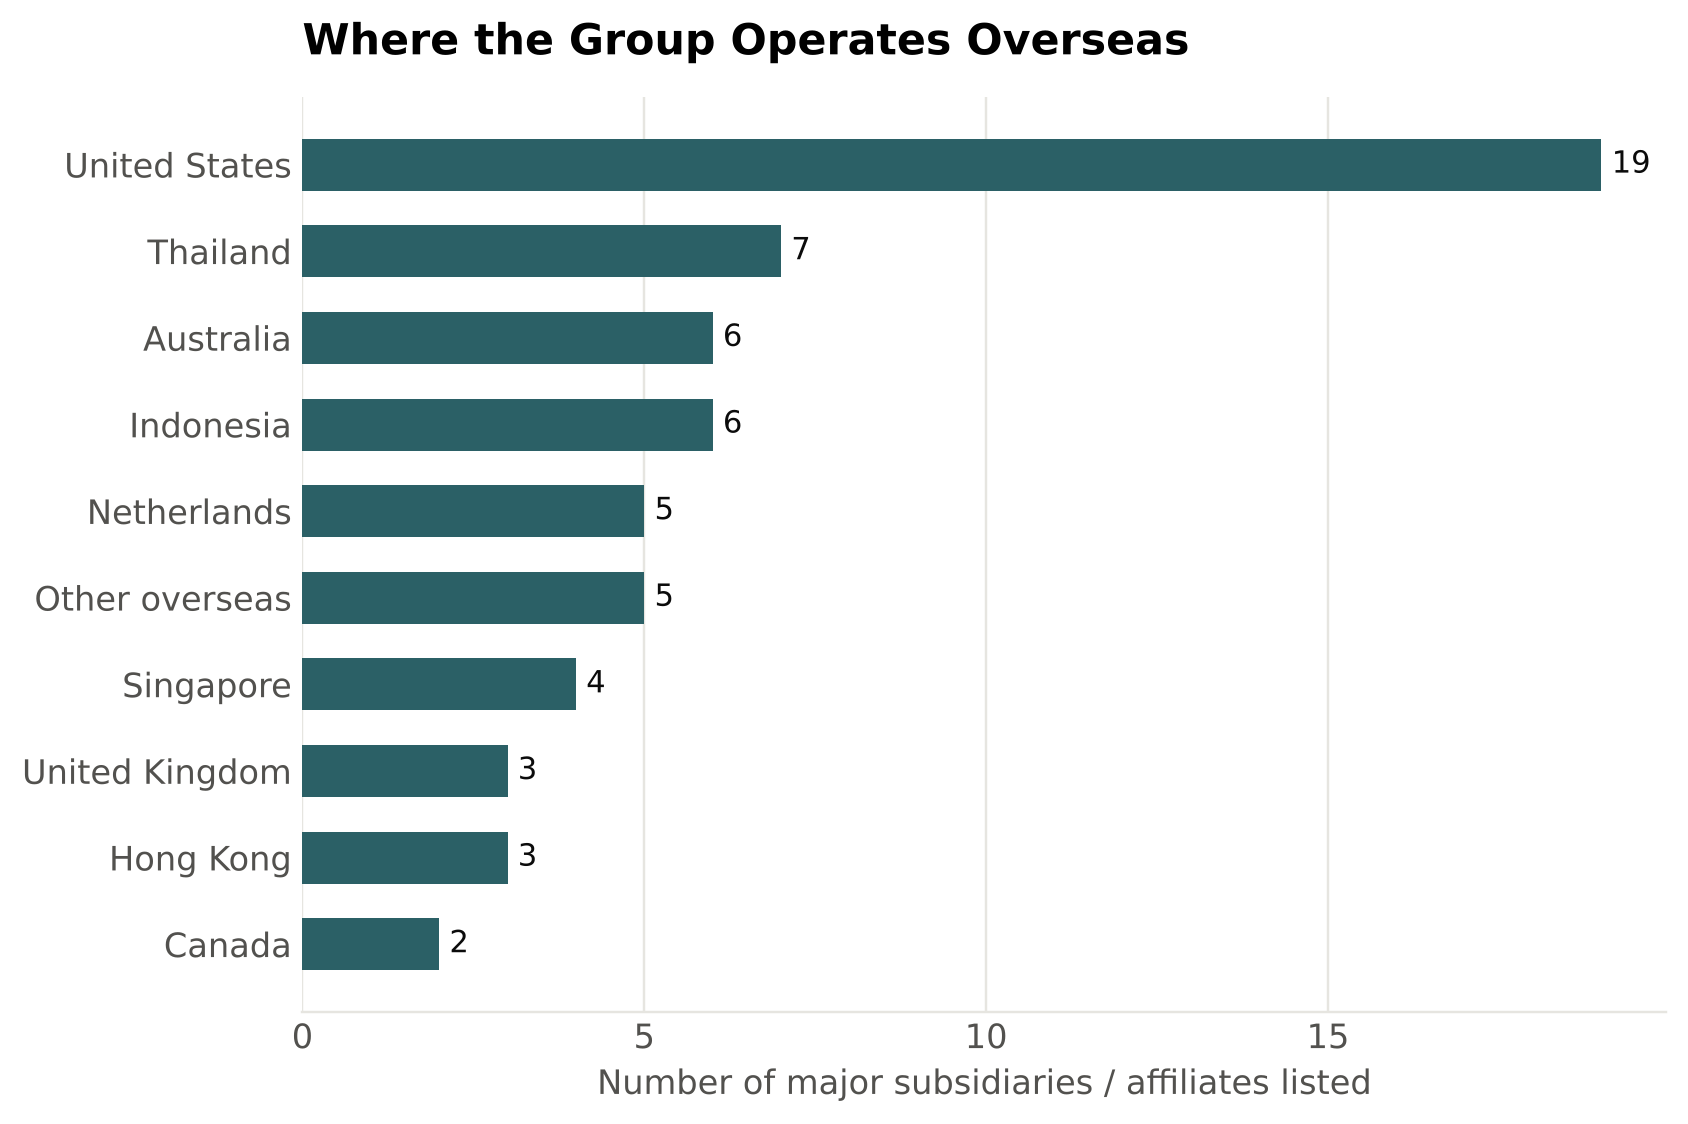
米国に次いで、タイとインドネシアという東南アジアの2か国が上位に入っている点が目を引く。両国の関係会社には、自動車の販売や販売金融を担う会社が多く含まれる。また、チリとペルーには銅や鉄鉱石の権益に関わる会社があり、資源の産地にも拠点が広がっている。関係会社の一覧には主要な会社しか記載されないため、実際に社員が勤務する国はこれより多いと考えられる。
3.3 海外売上比率の解釈
地域別の売上収益は、売上を計上した会社の所在地で分けた数値である。三菱商事の場合、海外の資源事業で生産した銅やLNGを日本の顧客に販売すると、その売上は販売した会社の所在地に計上される。また、シンガポールの売上が大きいのは金属資源の販売を担う子会社がそこに置かれているため、オランダの売上が大きいのは同国の電力・エネルギー会社Enecoを子会社に持つためと考えられる。したがって、地域別の売上収益は、社員が実際に働いている場所の分布を直接表すものではない。
それでも、海外売上比率と非流動資産の分布を合わせて見ると、同社の収益の土台が海外の資源と事業会社にあることは明らかである。海外で働く機会は、こうした海外の事業会社や資源プロジェクトの経営・管理を担う形をとることが多いと解釈できる。
4 人材育成と海外勤務の制度
有報には「人的資本」と呼ばれる、人材への投資や育成方針を記載する欄がある。三菱商事はこの欄で、人材に関する長期の方針「MC HR Vision『DEAR』」を掲げ、多様な人材を集める(Diversity)、活かす(Energize)、育てる(Accelerate)、報いる(Reward)の4つの区分で施策と指標を示している。伊藤忠商事が開示する「入社8年目までの海外派遣比率」のような、海外経験の時期を示す数値目標はない。その代わりに、国や会社をまたいで人を動かす仕組みが具体的に記載されている。本節では、その内容を4つの観点から整理する。
4.1 段階的に経験を積ませる人事制度
同社の人事制度は、キャリアの段階に応じて多様な経験を段階的に与え、「経営マインドをもって事業価値にコミットする人材」を継続的に生み出すことを主な目的としている。制度は、社員の段階に合わせて育成することを軸とした「資格制度」と、担当する職務に応じて報いることを軸とした「職務給制度」を組み合わせたものである。キャリアの段階が上がるにつれて、報酬の軸足を職務と成果に移す考え方をとる。
また、同社は重要度と難易度が高い職務を約700ポスト定め、その職務に就いた人の経験や特性を面談で記録している(累計約780件)。こうした記録は、全社での最適な配置と次世代の育成に使われる。若手のうちは段階的に経験を積み、その後は重要な職務を担う人材として選ばれていく、という育成の流れが読み取れる。海外勤務は、この段階的な経験の一部に位置づけられると考えられる。
4.2 国をまたぐ異動と現地人材
同社は、日本国内の労働人口の減少や、多様な視点を取り込む必要性を背景に、会社の形とタレントマネジメント(人材の発掘・育成・配置の管理)の在り方を見直していると述べている。具体的な施策は3つである。第一に、アジア大洋州の地域拠点で優秀な人材を見える化するための評価と、後継者の計画づくりを行っている。第二に、米州・アジア大洋州・欧阿中東の3地域を横断するタスクフォースを作り、日本を経由しない国と国の間の転勤(三国間の転勤)のガイドラインの整備に着手した。第三に、各地域の拠点と海外の事業会社の人事担当者が集まる会議を、本店の人事部が主催している。
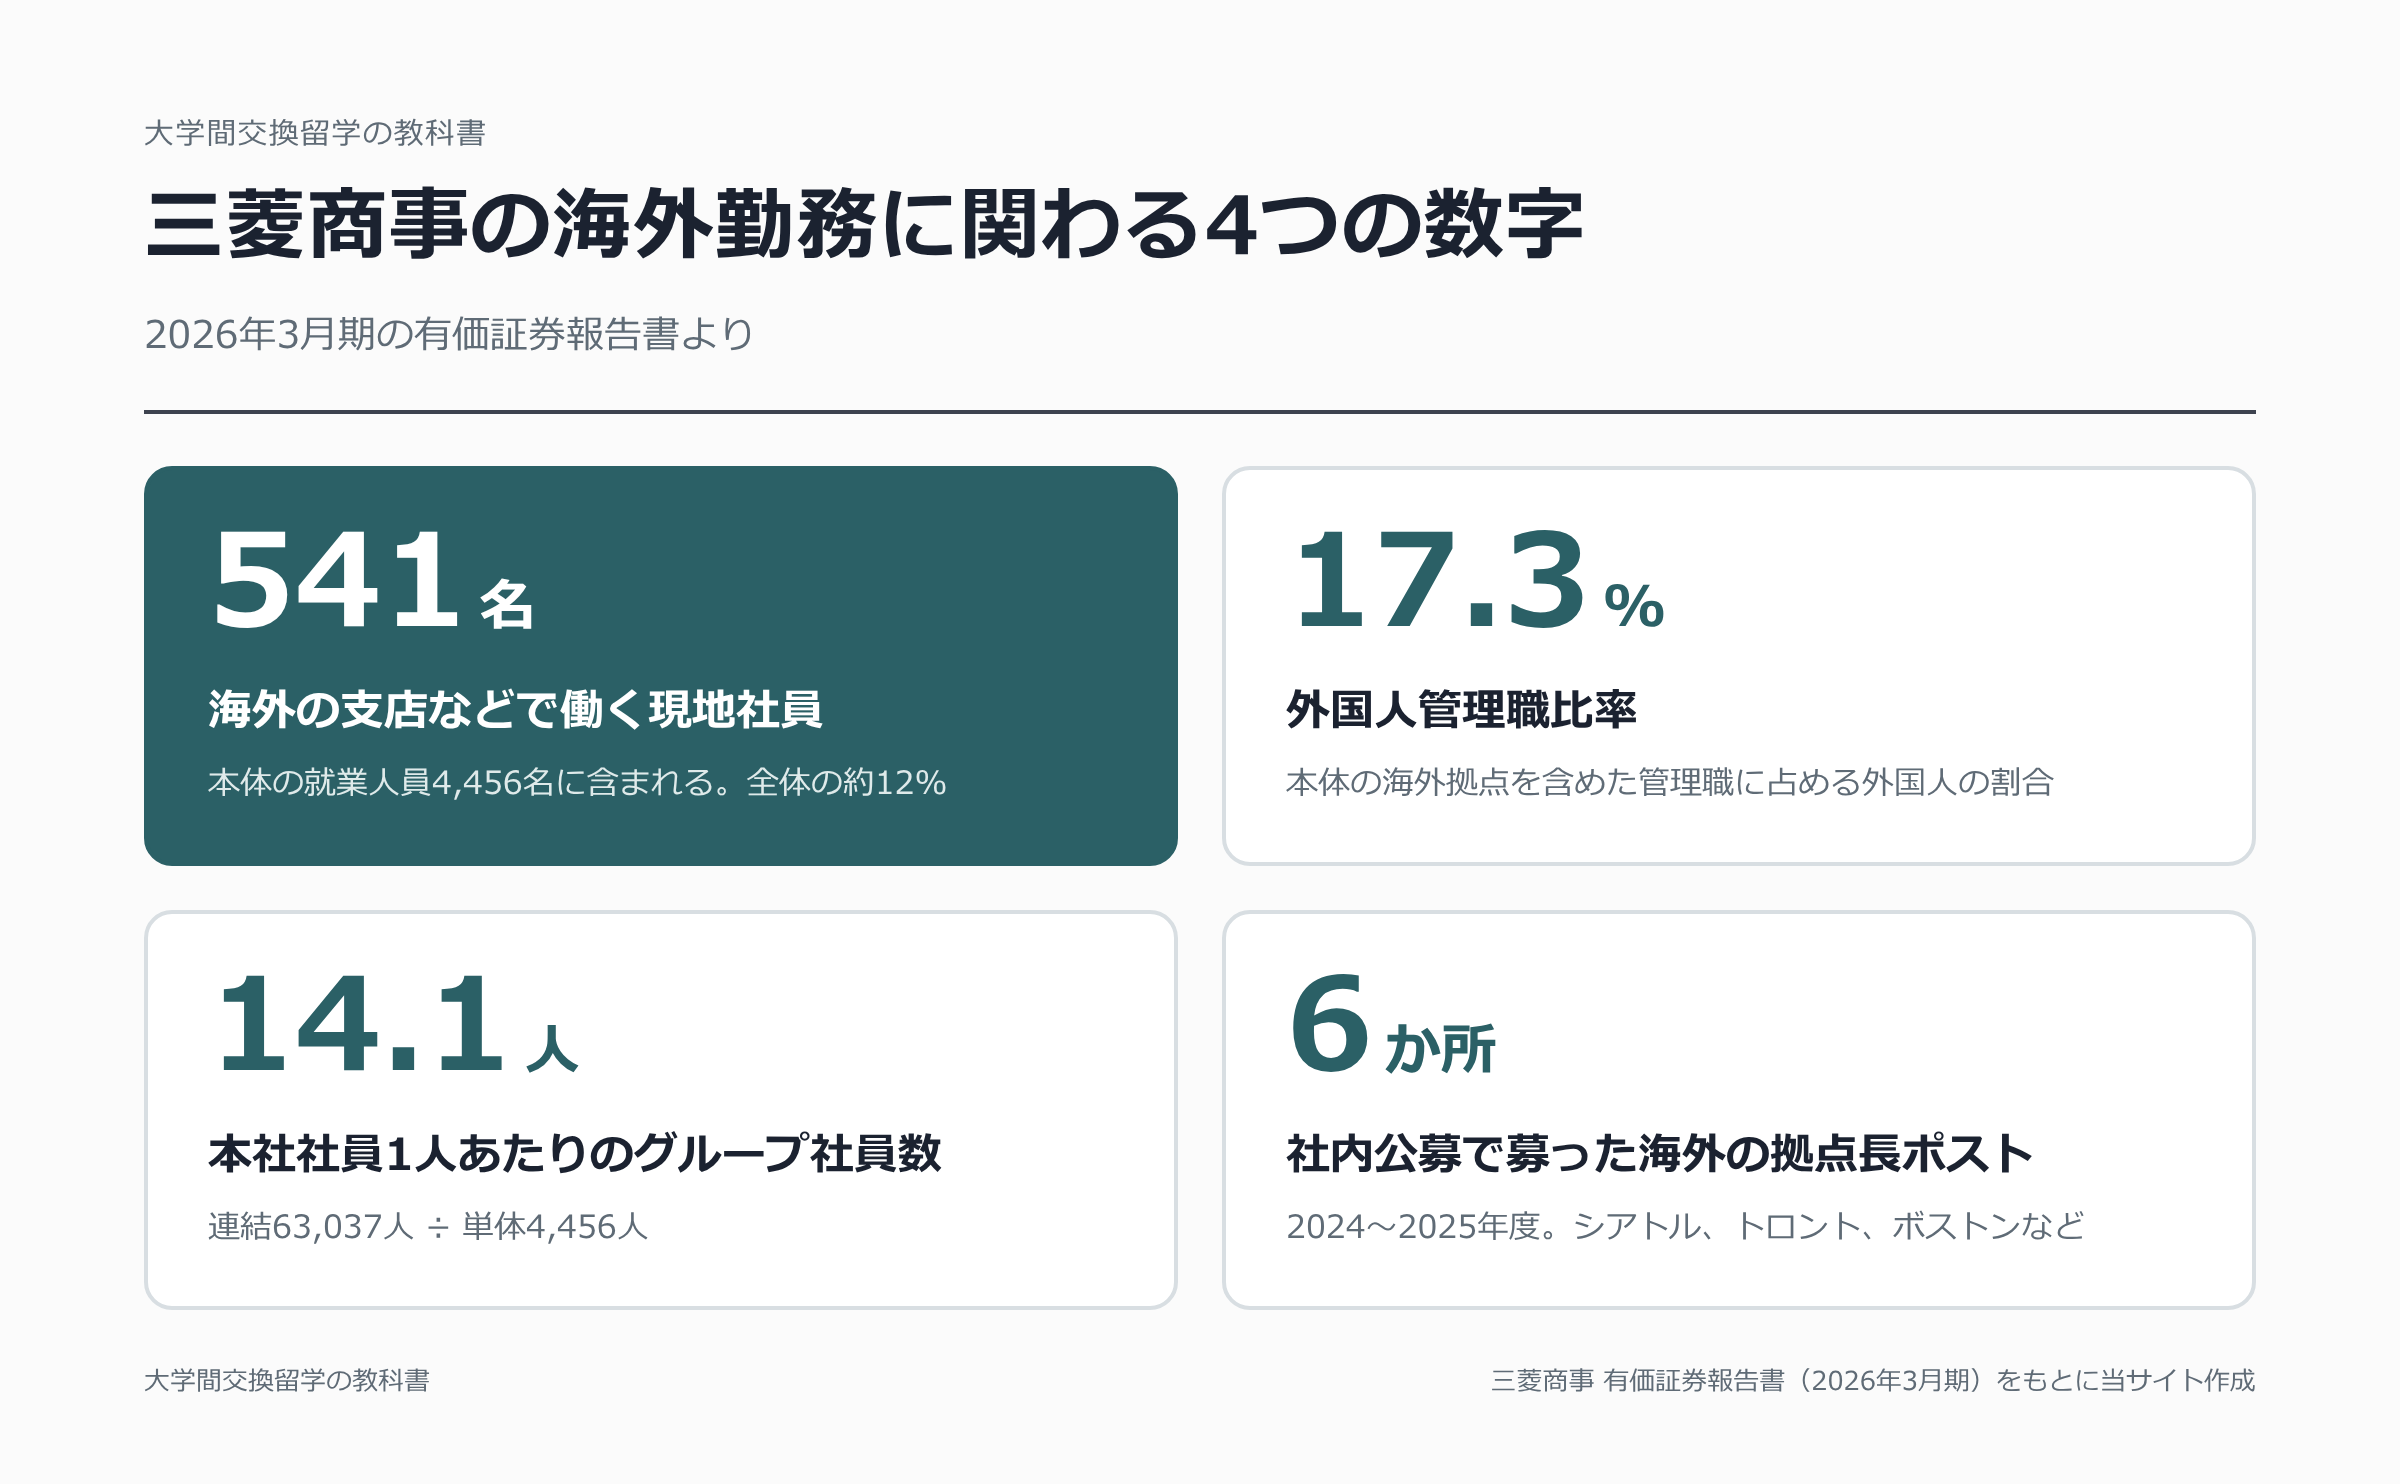
この方針は数値にも表れている。本体の海外拠点を含めた管理職のうち、外国人の比率は17.3%である。また、本体の就業人員4,456名には、海外の支店などで採用した現地社員541名が含まれており、全体の約12%を占める。
これらは、同社の海外事業が日本から送られた社員だけで動いているのではなく、現地で採用された人材が管理職を含めて大きな役割を担っていることを示している。日本で採用された社員が海外に出た場合も、多国籍の同僚と働く環境になると考えられる。
4.3 社内公募による海外ポスト
同社は、社員が自らの意思でキャリアを選べるよう、公募型の異動制度「Career Choice」と、社内で別の部署の仕事を兼ねる「Dual Career」を設けている。2026年3月期は、公募案件が108件、応募者が94名、実際に異動・兼務した(予定を含む)社員が32名であった。
注目すべきは、この制度で海外の全社拠点長のポストが公募されている点である。2024年度には米国のシアトルとカナダのトロント、2025年度にはボストン、ブリュッセル、ストックホルム、バンガロールの拠点長が公募された。海外の拠点長は、会社が任命するだけでなく、社員が手を挙げて目指すことのできるポストになりつつある。
4.4 人材育成への投資
2026年3月期の本店における人的資本投資額は37.1億円であった。この金額には、研修費や外部への研修委託料に加え、海外に長期滞在する研修の費用も含まれる。
研修の中には海外と結びついたものもある。AIと事業の両方に通じた人材を育てるため、同社はカナダのトロント大学と連携したプログラムを導入しており、参加者は基礎学習と国内での集中講義に加えて海外派遣を経験する。また、本店と国内外の拠点、グループ会社を対象とした幹部育成プログラム「MC Leading Change Program」には、2024年度に40名が参加した。
5 働き方と処遇
5.1 給与・年齢・勤続年数
2026年3月期の三菱商事本体の平均年間給与は2,113万円(前年度比3.9%増)、平均年齢は42.3歳、平均勤続年数は17年7か月であった。図5は、卸売業の各社と平均年齢・平均年間給与を比較したものである。
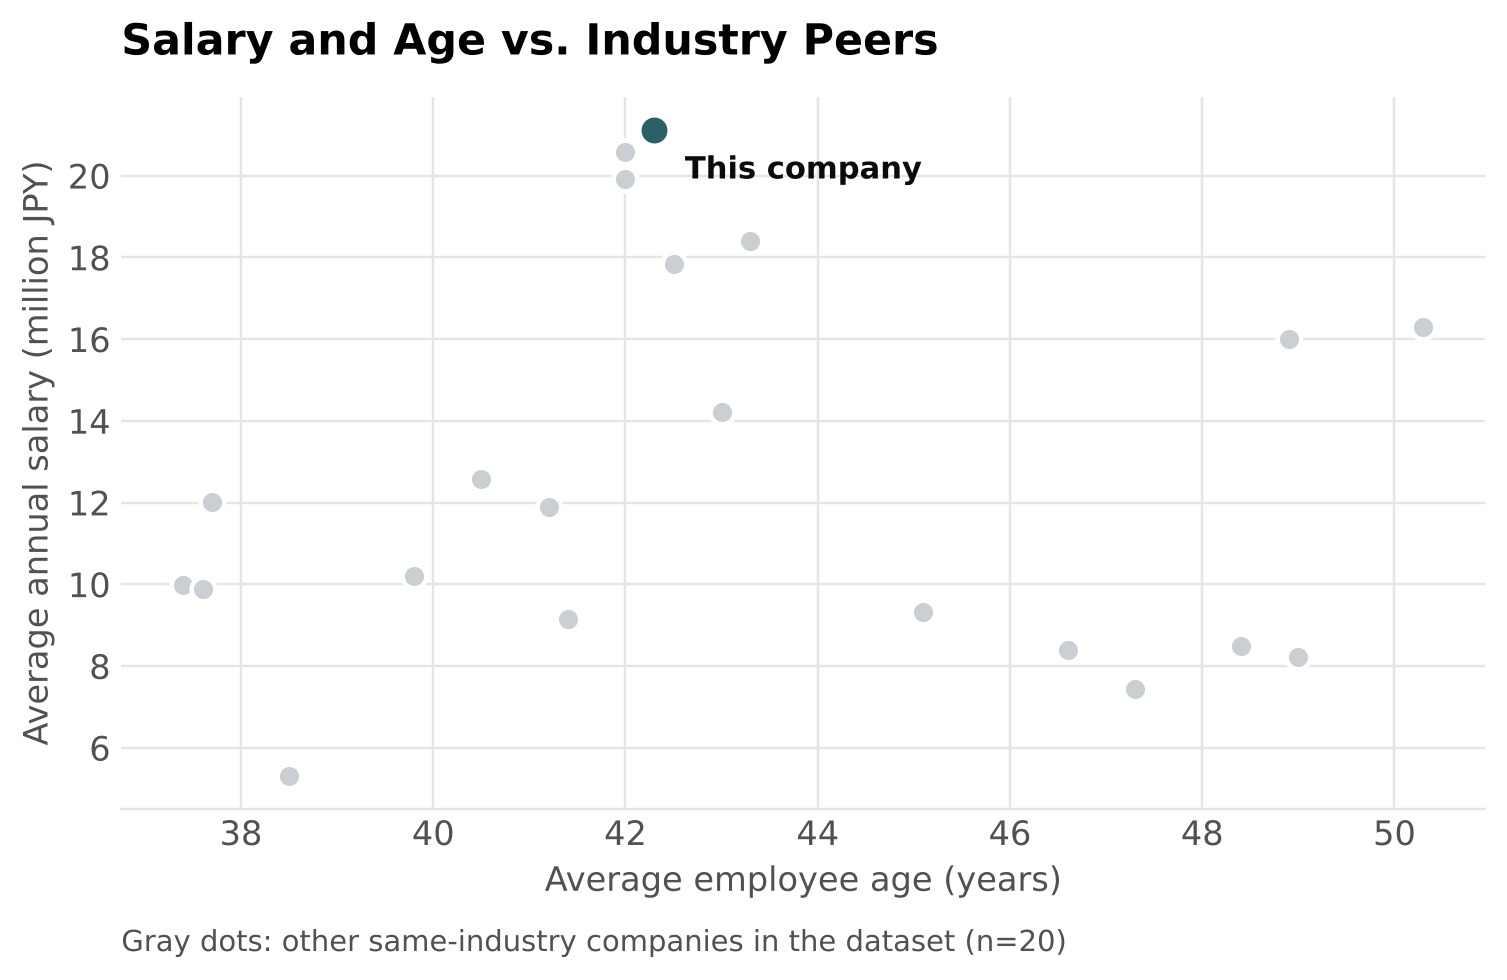
平均年間給与は、比較した卸売業22社の中で最も高い。2位は三井物産の2,059万円、3位は伊藤忠商事の1,991万円であり、卸売業の中央値1,105.5万円の約1.9倍にあたる。ただし、有報の平均年間給与は職種を問わない全社員の平均であり、職種や年次による差は反映されていない。また、同社は業績に連動する賞与を採用しているため、利益が大きく変動すれば給与の水準も変わりうる。
5.2 労働時間と定着
三菱商事の有報には、月平均の残業時間や離職率の数値は記載されていない。働き方に関する指標としては、年次有給休暇の取得率が73.1%(目標70%)であった。社内の組織風土調査で「社員エンゲージメント」に肯定的に答えた社員の割合は77%、「社員を活かす環境」に肯定的に答えた割合は73%であり、いずれも同社が目標とする65%を上回った。
男性の育児休業取得率は171.7%である。この指標は、当年度に子が生まれた男性社員の数に対する取得者の数で計算されるため、前年度以前に生まれた子についての取得が含まれると100%を超える。なお、この数値は当初の有報では52.6%と記載され、6月18日の訂正報告書で171.7%に直された。
一方、女性管理職比率は13.1%(2026年4月1日時点)であり、同社は2027年度末までに15%以上とすることを目標にしている。部長職層に限ると女性の比率は3.4%にとどまる。男女の賃金の差異は、男性の賃金を100としたときの女性の賃金が64.7であった(総合職に限ると73.9)。同社はその要因として、一般職の採用者に女性が多いことと、2000年代より前の総合職採用で女性の比率が低かったことを挙げている。
5.3 組織の構造:本社1人あたりのグループ社員数
三菱商事の連結従業員数は63,037人、単体の就業人員数は4,456人である。連結を単体で割った値は14.1となり、本社の社員1人に対してグループ全体で約14人の社員がいる計算になる。本稿ではこの値を「本社レバレッジ」と呼ぶ。
同じ計算を他の5大商社に当てはめると、伊藤忠商事は27.8、住友商事は16.7、丸紅は12.5、三井物産は10.4であった。三菱商事は5社の中で3番目であり、中位に位置する。
本社レバレッジだけでは見えない特徴もある。2026年3月末時点で、三菱商事に在籍する従業員5,328人のうち、1,644人が他社に出向している。在籍者の約3割が、子会社や出資先などの別の会社で働いていることになる。出向先には海外の事業会社も含まれると考えられ、同社の社員にとって、本社の外で事業会社の経営や実務を担うことはキャリアの一般的な一部であると解釈できる。
6 経営陣と株主
6.1 経営陣の経歴
2026年6月12日時点で、三菱商事の社内出身の取締役は8人であった。有報に記載された略歴は執行役員に就任した後の役職が中心で、それ以前の勤務地は分からない。それでも、8人のうち2人の略歴には海外拠点の役職が現れる。
たとえば、2022年に社長に就任した役員は、2016年に執行役員として中東・中央アジア統括を務め、その後、新エネルギー・電力事業本部長、電力ソリューショングループCEOを経て社長に就任している。また、常勤の監査等委員を務める役員は、2014年に執行役員としてタイの現地法人である泰国三菱商事会社の社長を務めた後、人事などを担当するコーポレート担当役員となった。
執行役員に目を向けると、海外の役職はより多く見られる。2026年6月12日時点の執行役員49人のうち11人が、海外の現地法人や事業会社の役職を兼ねていた。このうち3人は米州、欧阿中東、アジア・大洋州の各地域を統括する役職(CRO)であり、残りは北米、中国、インドネシアの現地法人の社長や、海外のエネルギー事業会社の経営者などである。経営幹部の約2割が海外に駐在していることになり、海外の拠点や事業会社の経営が、同社の幹部の重要な仕事の1つであることが分かる。
6.2 株主構成
三菱商事の株式のうち、外国法人等が保有する割合(外国人持株比率)は32.1%である。図6は、上位10位までの大株主を種類別に合計したものである。
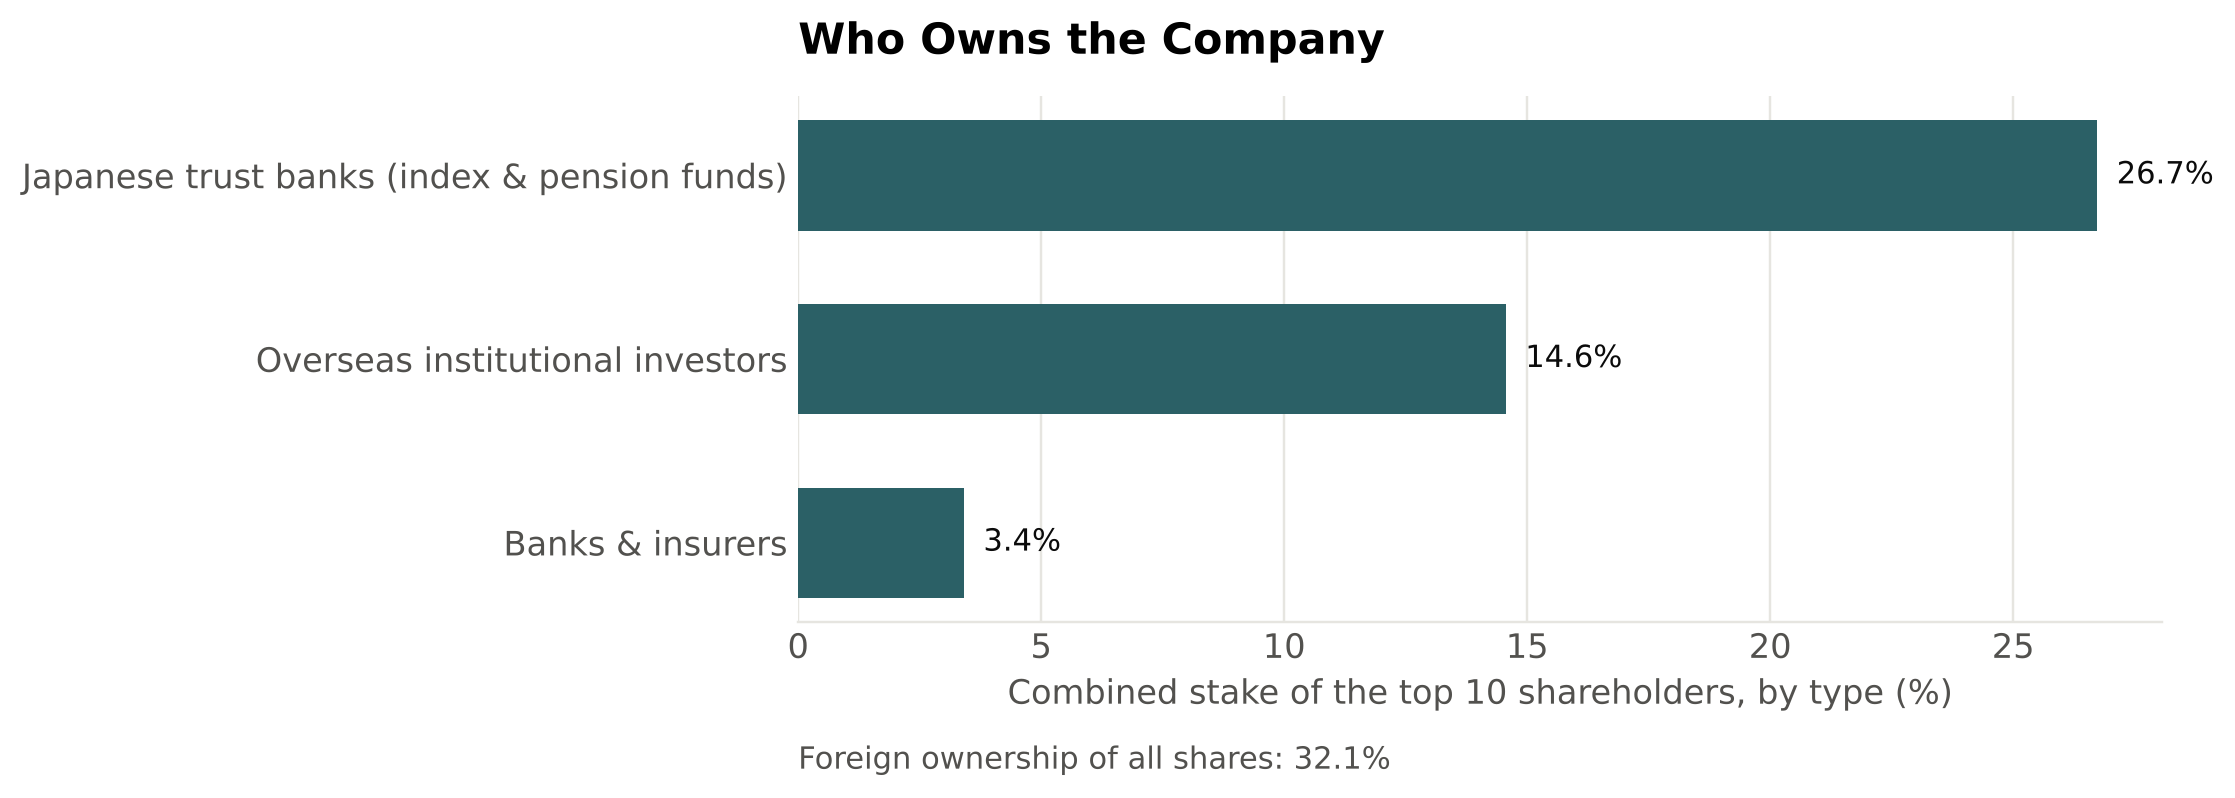
上位には、投資信託や年金の資産を管理する国内の信託銀行の口座が並び、合計で26.7%を占める。次いでState Street Bank and Trust Company(10.91%)など海外の機関投資家の口座が入る。また、IRBANKが整理した大量保有報告書の情報によれば、米国のバークシャー・ハサウェイ傘下のNational Indemnity Companyが11.06%を保有していると報告されている(2026年4月30日提出)。大量保有報告書は、株式の5%超を保有した投資家が提出する書類である。同社は2025年8月に、同社が議決権の10%以上を持つ主要株主になったことを開示している。
外国人持株比率は伊藤忠商事の40.5%より低いが、世界的に知られた投資家が10%を超える株式を持つことは、同社の経営が国際的な基準で評価され続けることを意味する。社員にとっても、事業の収益性を数値で説明することが日常的に求められる環境であると考えられる。
7 総合評価
7.1 5つの指標による位置づけ
本シリーズでは、海外で働く機会に関わる5つの指標を用いて、約500社の中での各社の位置を示している(指標の定義は付録を参照)。図7は、三菱商事の各指標のパーセンタイルである。
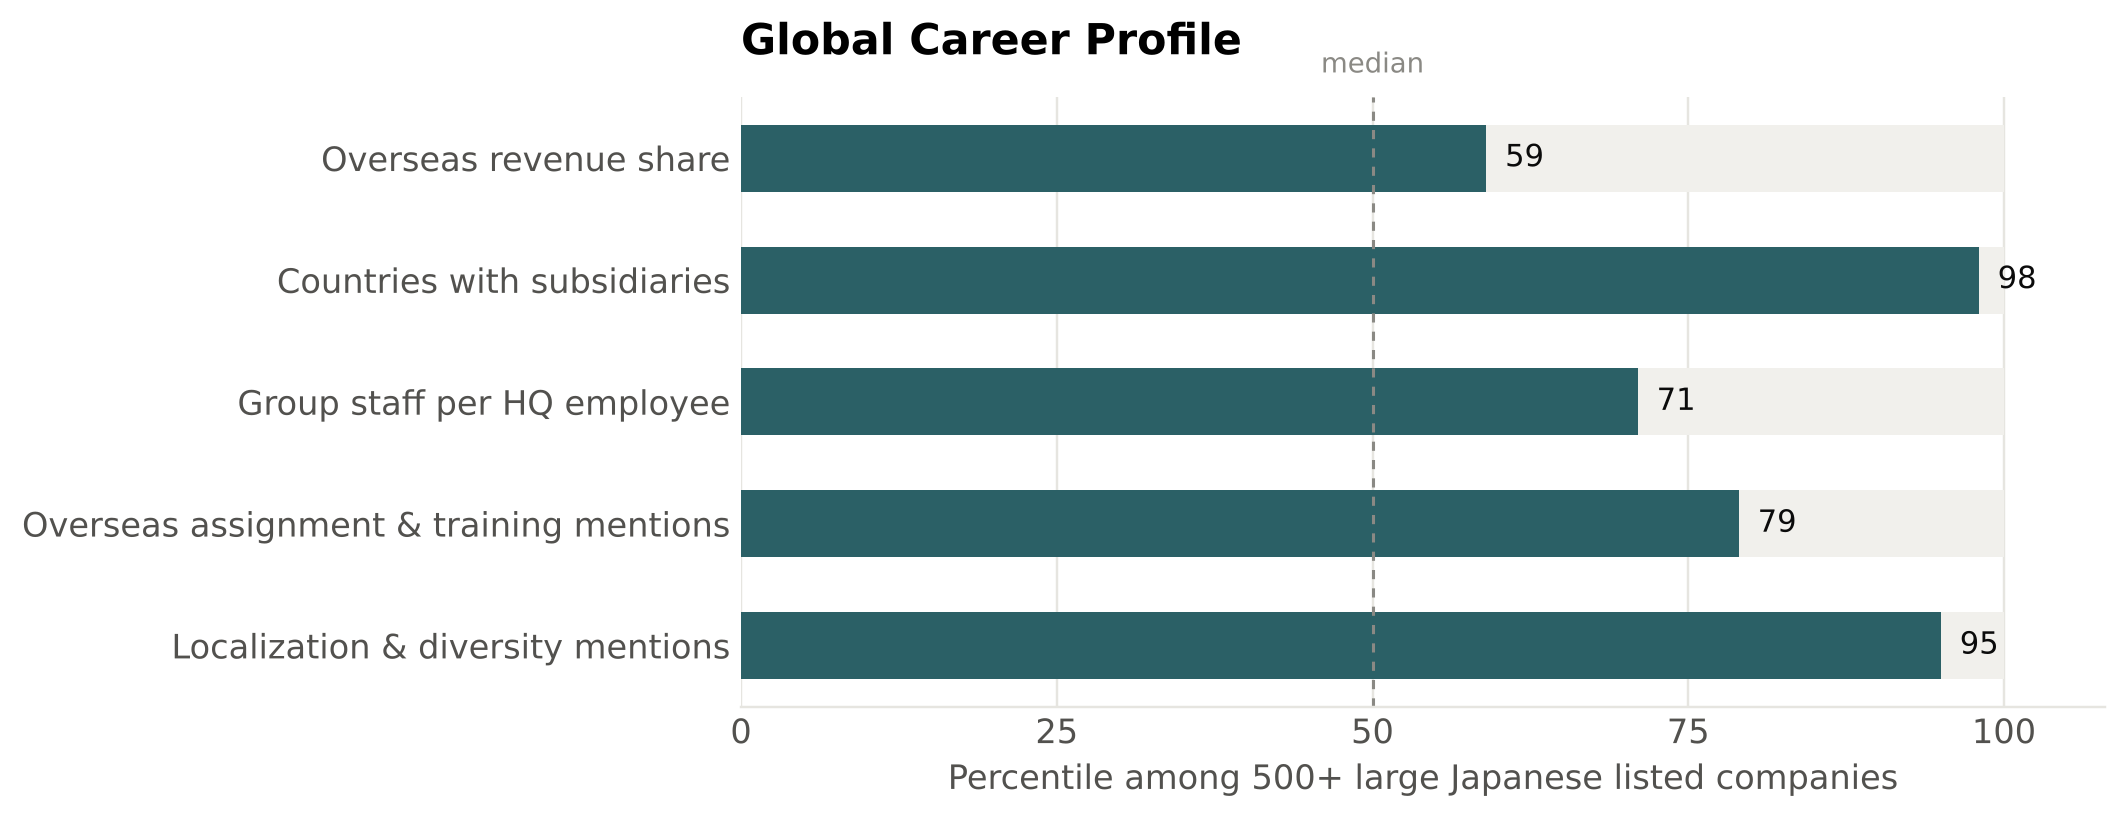
三菱商事は、海外子会社がある国の数が98、現地化に関する記述が95であり、いずれも上位5%に入る。海外勤務・研修に関する記述は79、本社レバレッジは71、海外売上比率は59であった。5つの指標を重みづけして合計した総合指数では、上位10%にあたるTier Sに分類された。
なお、当サイトの集計では、社内出身の役員のうち海外経歴のある人数を0人と数えている。6.1節で見たとおり、原文では2人の略歴に海外拠点の役職があるため、海外勤務・研修の指標は実際よりやや低く出ている可能性がある。
7.2 4類型による位置づけ
本シリーズでは、海外売上比率の大小と、有報に記載された海外勤務・現地化の記述の傾向から、会社を4つの類型に分けている(図8)。
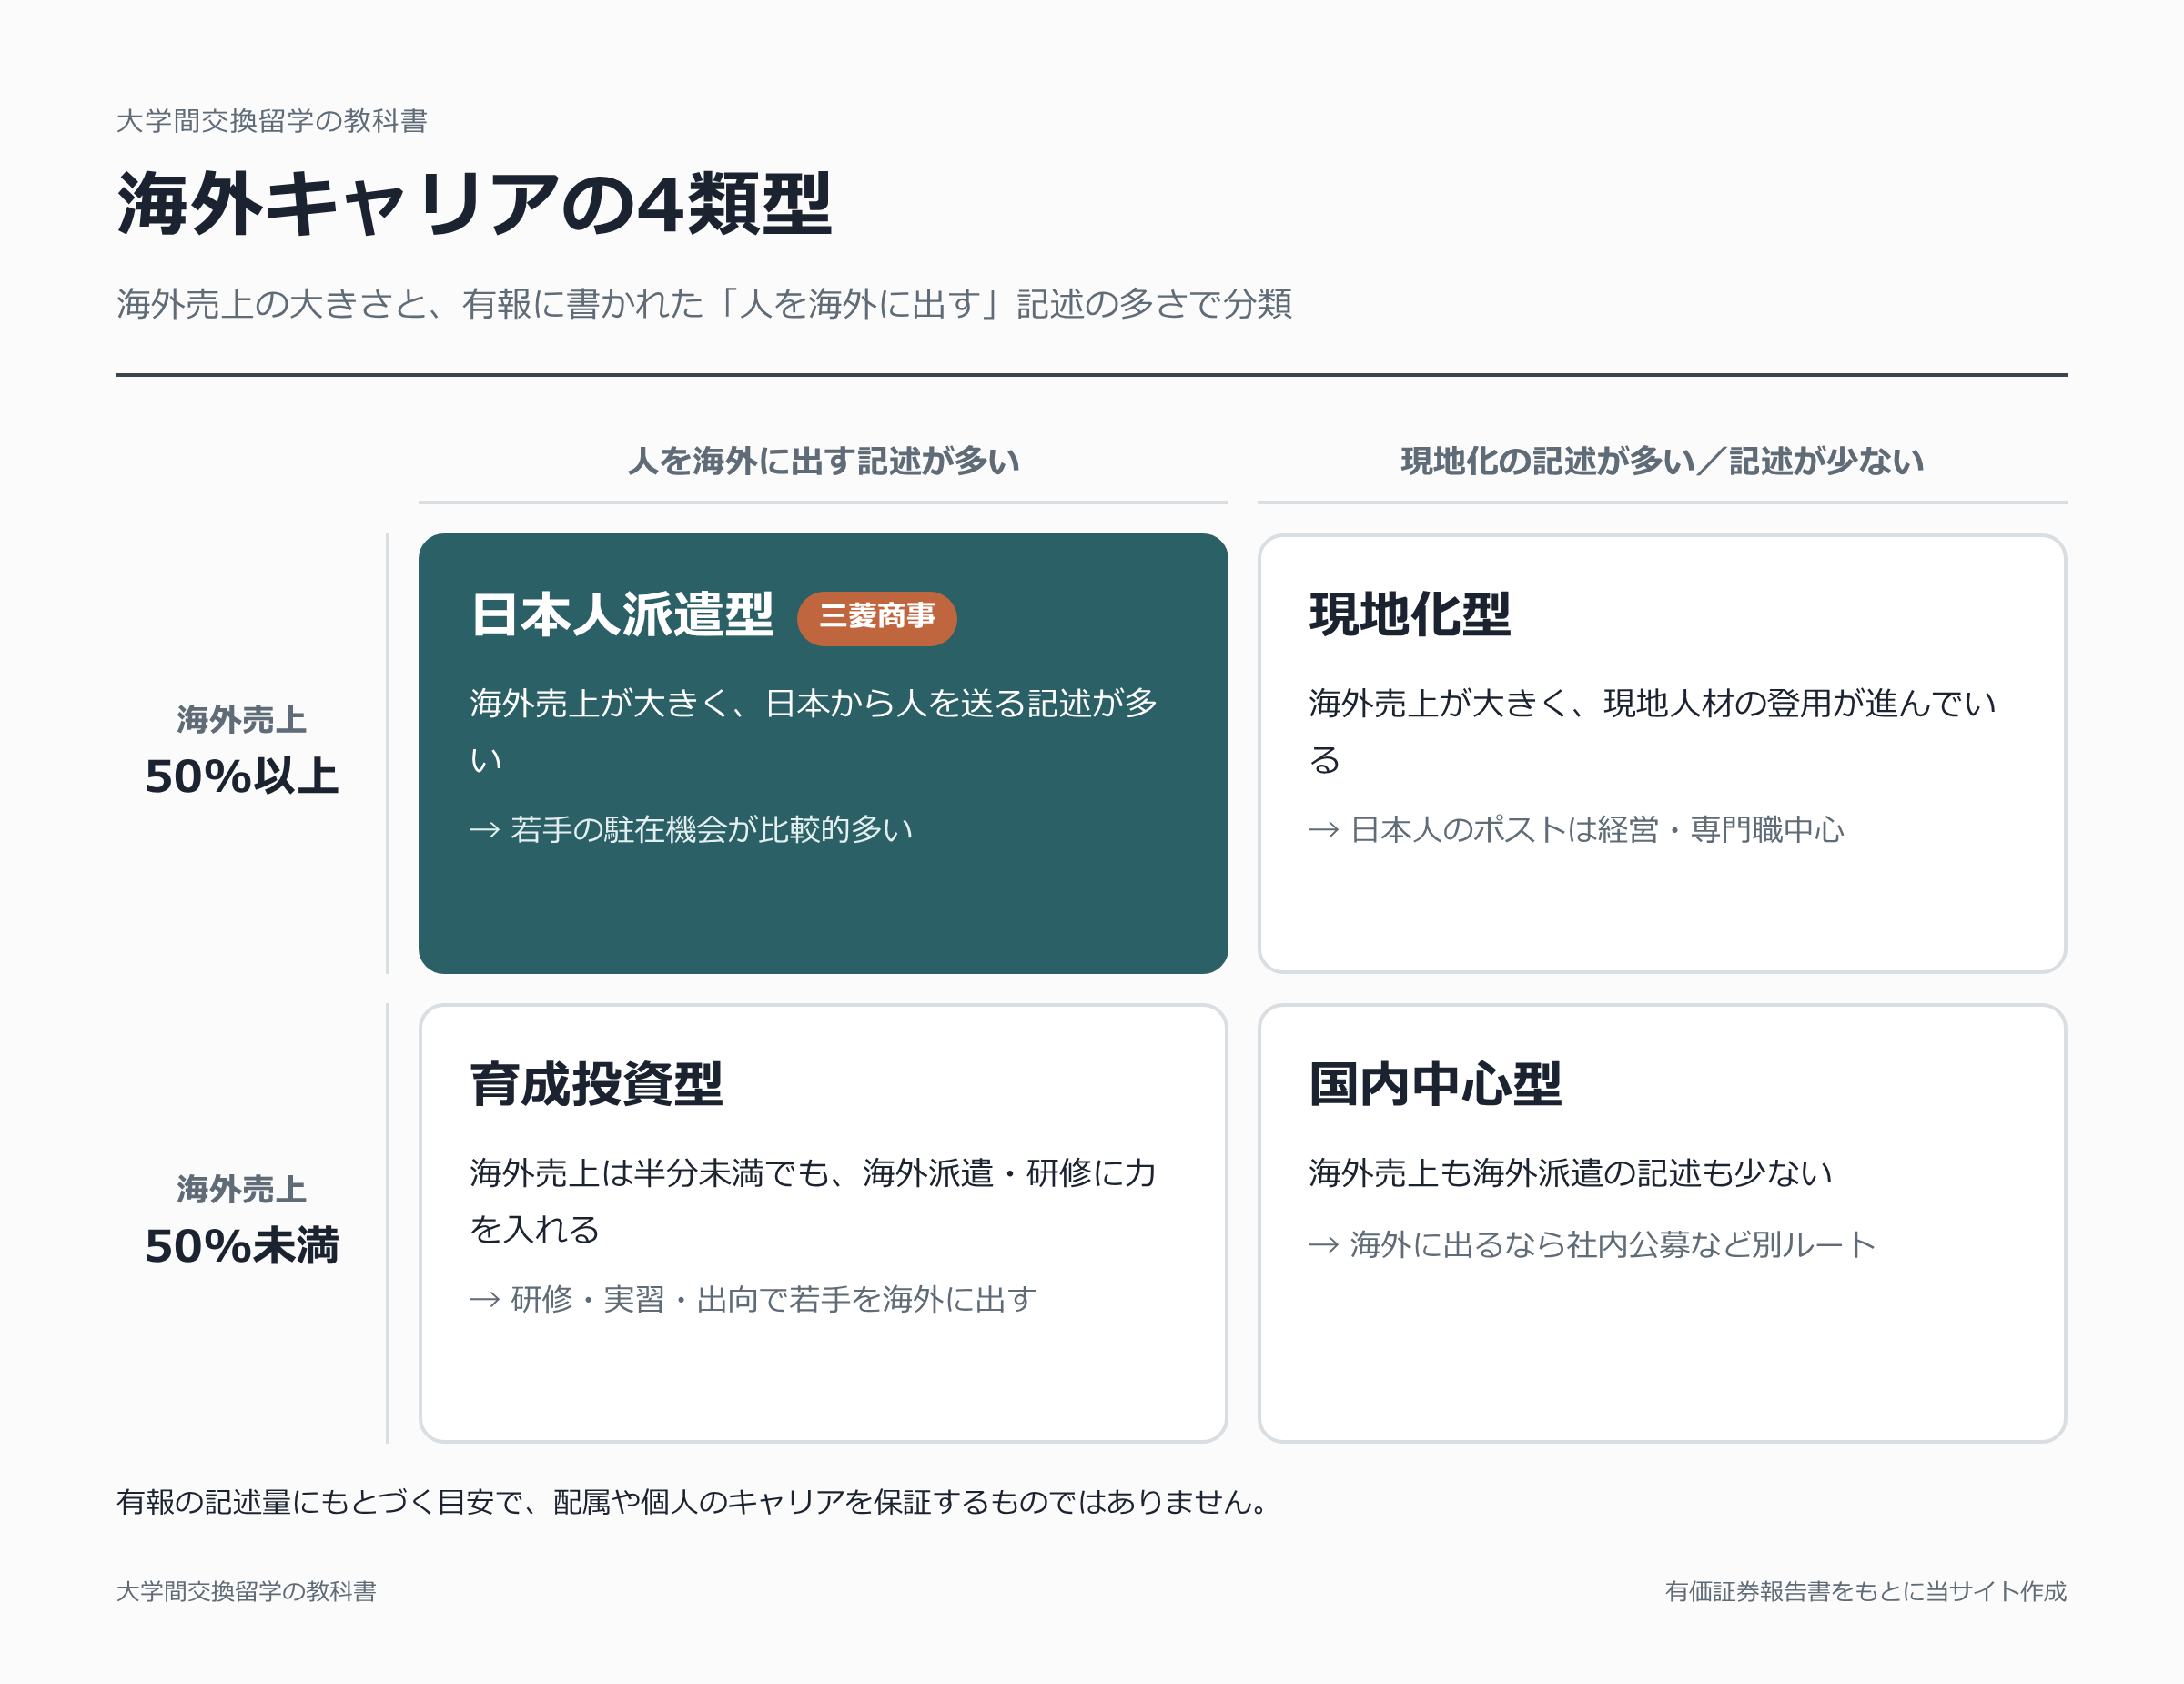
三菱商事は、海外売上比率が50%以上であり、日本から人を送ることに関する記述が現地化に関する記述と同数以上であることから、このシリーズの分け方では「日本人派遣型」に分類される。ただし、両者の記述の数は同数であり、現地化型との境界に位置する。4.2節で見た外国人管理職比率や三国間の転勤のガイドラインを踏まえると、同社は日本からの派遣と現地人材の登用を並行して進めている会社であると考えられる。
8 就職活動への示唆
8.1 面接・OB訪問で確かめるべき点
以上の分析から、有報だけでは分からず、社員に直接確かめる価値がある点が3つ導かれる。
- 若手社員が初めて海外に出るのは、駐在、海外の事業会社への出向、研修のうち、どの形が多いか。また、海外拠点長の社内公募には、どの程度の経験を積んだ社員が応募しているか(4.1節、4.3節)
- 在籍者の約3割が他社に出向しているが、若手のうちに海外の事業会社に出向する例はどの程度あるか(5.3節)
- 三国間の転勤のガイドラインや外国人管理職の増加によって、日本で採用された社員の海外での働き方はどう変わりつつあるか(4.2節)
質問の際には、根拠となる情報を添えるとよい。たとえば「有価証券報告書で、海外の拠点長ポストが社内公募されていると拝見しました」と前置きすれば、企業研究をしたうえでの質問であることが伝わる。また、回答が「部署による」であった場合は、相手自身の経験を尋ねることで、具体的な情報を得やすくなる。
OB・OG訪問の相手を見つける方法は、交換留学前にOB・OG訪問をする理由|ビズリーチ・キャンパスの使い方と注意点で詳しく解説している。
8.2 交換留学の経験との接点
三菱商事は、人材の方針の第一に「多彩・多才な人材」を掲げ、国内外の学生を広く対象とした選考を続けている。新卒採用では、学業や学生生活との両立に配慮した採用の複線化を進めているとしている。交換留学によって就職活動の時期が他の学生とずれる場合は、こうした採用の経路があるかを早めに確かめておく価値がある。
また、4.2節で見たとおり、同社の海外拠点では現地で採用された社員が管理職の一角を担っている。日本から赴任する社員には、国籍の異なる同僚とともに事業を動かす力が求められると考えられる。この点で評価されやすいのは、語学力そのものよりも、文化の異なる相手と目標を共有して成果を出した経験である。たとえば、留学先の授業で多国籍のグループ課題に取り組んだ際に、締め切りや発言の仕方についての考え方の違いを話し合って役割分担を決め直した経験は、同社の方針に通じる。タイやインドネシアに留学した学生であれば、同社の関係会社がこの2か国に多く、自動車の販売などの事業が展開されている点と結びつけて説明することもできる。
9 本稿の限界
本稿の分析には、次の5つの限界がある。
- 平均値の限界:有報の平均年間給与や平均年齢は全社員の平均であり、総合職のみの数値や年次別の分布は分からない。
- 地域別の数値の限界:地域別の売上収益は売上を計上した会社の所在地による区分であり、社員が働く場所の分布を直接表すものではない。非流動資産も、資産の所在地を表すにすぎない。
- 拠点数の限界:関係会社の一覧には主要な会社のみが記載されるため、実際の拠点数や勤務地はこれより多い。
- 役員の経歴の限界:有報の役員の略歴は執行役員に就任した後の役職が中心であり、若手のころの海外勤務は分からない。
- 時点の限界:本稿の数値は2026年3月期の有報(訂正後)に基づく。営業グループの組織は2026年度に変わっている可能性があり、制度や指標も年度ごとに変わりうるため、最新の有報で確認する必要がある。
まとめ
まとめると、三菱商事は次のような特徴を持つ会社である。
- 海外売上比率は52.7%で、非流動資産の82.5%が海外にあり、事業の土台は海外の資源と事業会社にある
- 海外経験の時期を示す数値目標はないが、外国人管理職比率17.3%、三国間の転勤のガイドライン作り、海外拠点長の社内公募など、国籍を問わず人を動かす仕組みを整えつつある
- 平均年間給与は2,113万円で卸売業の中で最も高く、在籍者の約3割が他社に出向している
最初の一歩として、EDINETで三菱商事の有価証券報告書を開き、「サステナビリティに関する考え方及び取組」の中の「5. 人的資本に関連する戦略、指標及び目標」を読んでほしい。本稿の第4節で整理した制度と指標の多くが、そこにまとめて記載されている。
付録 指標の定義:海外売上比率は、地域別の売上収益のうち日本以外の割合。海外子会社がある国の数は、「関係会社の状況」に記載された主要な海外子会社・関連会社の所在国の数。本社レバレッジは、連結従業員数を単体従業員数で割った値。海外勤務・研修に関する記述は、有報本文における海外勤務・派遣・研修に関する記述の件数に、社内出身の役員のうち海外勤務経験のある人数を加えたもの。現地化に関する記述は、外国人管理職や現地人材の登用に関する記述の件数。いずれも時価総額3,000億円以上の上場企業約500社の中でのパーセンタイルで示した。総合指数は5指標を30%・25%・10%・25%・10%の重みで合計し、上位10%をTier S、30%までをTier A、60%までをTier B、それ以外をTier Cとした。4類型は、海外売上比率50%を境に、海外勤務に関する記述と現地化に関する記述のどちらが多いかで分けた。
データの出典:三菱商事 有価証券報告書(2025年4月1日〜2026年3月31日)、同 訂正報告書(2026年6月18日提出)。10年分の業績と大量保有報告書の情報は IRBANK による(出典:金融庁EDINET、加工:IRBANK)。同業他社との比較と5つの指標は、各社の有価証券報告書をもとに当サイトが集計した。
最終確認日:2026年10月26日
「お気に入り」追加済みの記事