【大学間交換留学の教科書編集部】
交換留学を考える大学生のための、大学や留学エージェントから独立した情報サイトです。
全国の旧帝大で交換留学や海外大学院留学を経験したメンバーが、自分たちの経験と公式情報をもとに運営しています。
就職活動の進め方をまだつかめていない場合は、先に【必読】就活前のQAを超短縮したまとめを読んでほしい。就職活動の基本を押さえたうえで本稿を読むと、決算書を読む目的を理解しやすい。
要旨
本稿は、就職活動で企業研究を行う学生に向けて、有価証券報告書に収められた決算書の基本的な読み方を示すものである。例として任天堂の2026年3月期の有価証券報告書を用い、実際の表に印を付けながら説明する。
扱うのは、5年分の業績を一覧できる「主要な経営指標等の推移」、売上高から純利益までの流れを示す損益計算書、会社の財産と資金の出どころを示す貸借対照表、実際のお金の動きを示すキャッシュ・フロー計算書、そして給与や平均年齢が載る「従業員の状況」の5つである。これらを読めるようになれば、本シリーズ「就活企業研究」の各記事を、数字の意味を理解しながら読むことができる。
目次
- 本稿の目的と方法
- 有価証券報告書の全体像
- 主要な経営指標等の推移
- 損益計算書:売上高から純利益まで
- 貸借対照表:会社の財産と資金の出どころ
- キャッシュ・フロー計算書:お金の実際の動き
- 従業員の状況
- 企業研究への応用
- 本稿の限界
1 本稿の目的と方法
1.1 目的
企業研究では、売上高や利益、平均年収といった数字がたびたび登場する。しかし、それぞれの数字が何を意味し、どの書類のどこに載っているのかを知らなければ、数字を比べても正しい判断はできない。たとえば「利益」という言葉だけでも、決算書には少なくとも5種類の利益が並んでいる。
本稿の目的は、会計を学んだことのない学生でも、上場企業の決算書の要点を自分で読めるようにすることである。簿記の仕訳や会計基準の細かな規則には立ち入らず、企業研究に必要な範囲に絞って説明する。
1.2 資料と例に用いる会社
資料には、上場企業が毎年金融庁に提出する有価証券報告書(以下、有報)を用いる。有報は金融庁の電子開示システムEDINETで誰でも無料で閲覧でき、財務諸表は監査法人の監査を受けている。
例に用いるのは任天堂の2026年3月期の有報である。任天堂を選んだ理由は3つある。第一に、学生にとって事業の内容を想像しやすい。第二に、日本の会計基準で決算書を作成しており、後述する5段階の利益がすべてそろっている。第三に、事業がゲーム関連の1つに集中しているため、表の構造が比較的単純である。
本稿に掲載した表は、EDINETに掲載された有報の表をそのまま表示し、当サイトが赤枠と説明を加えたものである。
1.3 表を読むときの約束
決算書の表には、初めて見る人がつまずきやすい約束事がいくつかある。
単位 多くの大企業の決算書は「百万円」単位で書かれている。たとえば「2,313,051」は2兆3,130億5,100万円を意味する。本稿では読みやすさのため、億円単位に丸めて記すことがある。
△の記号 数字の前の「△」はマイナスを意味する。「△32,188」は「−32,188」と同じである。
2つの列 損益計算書などには、通常「前連結会計年度」と「当連結会計年度」の2列が並ぶ。左が前の年度、右が報告の対象となる年度である。2つを比べることで、1年間の変化が分かる。
2 有価証券報告書の全体像
2.1 有価証券報告書の構成
有報は100ページを超えることも多い長い書類であるが、構成はすべての会社で共通である。大きくは「第1 企業の概況」から「第5 経理の状況」までの章に分かれ、同じ名前の欄に同じ種類の情報が書かれている。そのため、一度構成を覚えれば、どの会社の有報でも必要な情報を同じ手順で探すことができる。
2.2 就職活動でまず読む4つの欄
企業研究の観点から特に重要なのは、次の図1に示す4つの欄である。
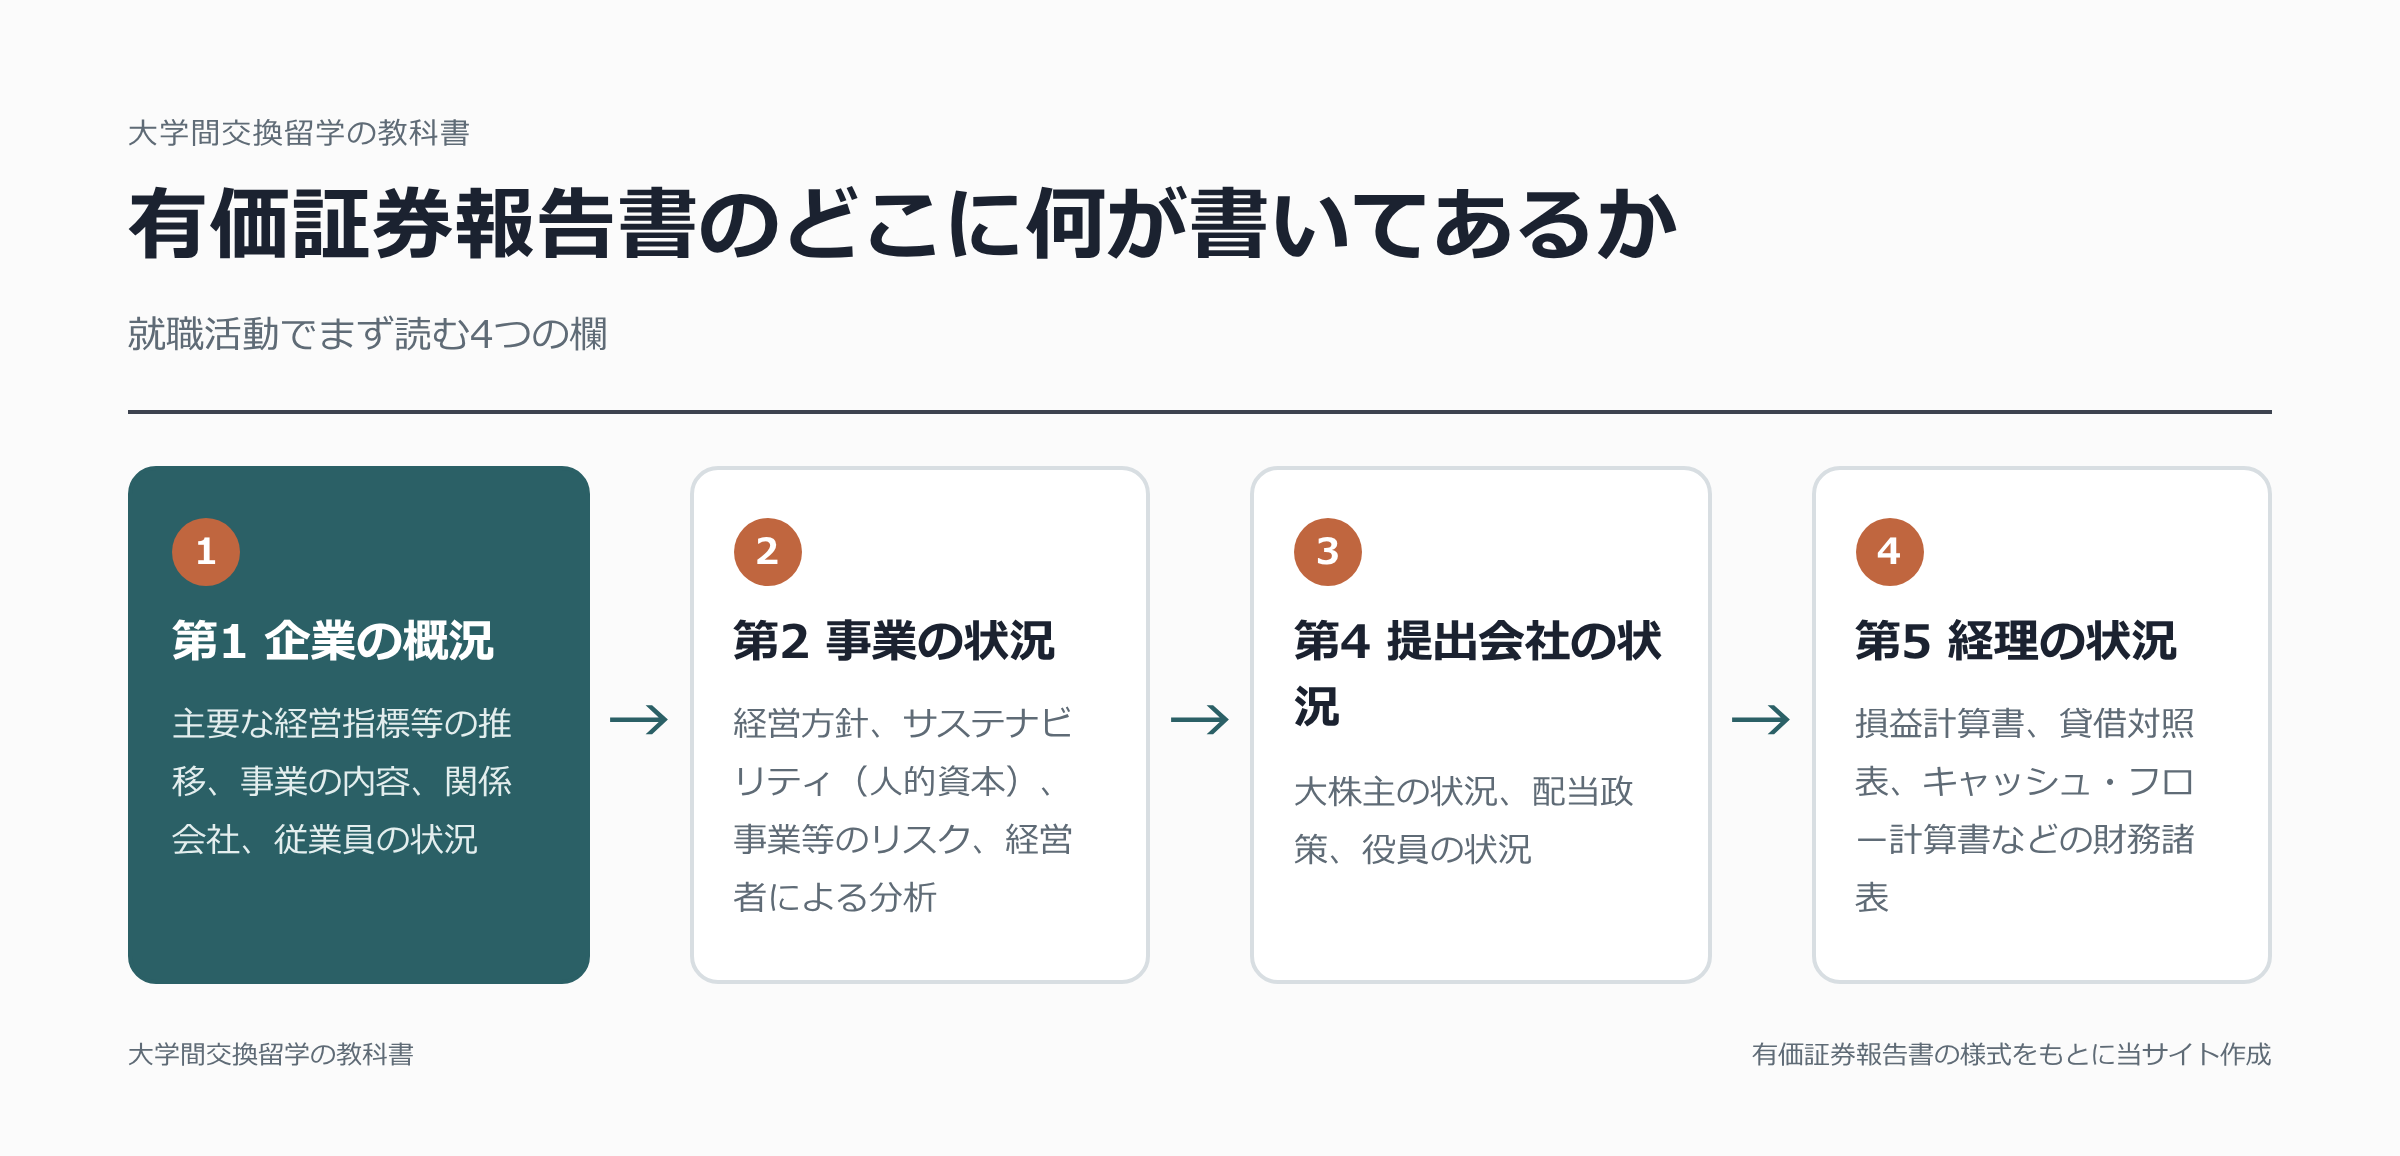
「第1 企業の概況」には、5年分の業績をまとめた表と、従業員の人数や平均年間給与が載っている。「第2 事業の状況」には、経営方針や人材育成の方針、事業のリスクが文章で書かれている。「第4 提出会社の状況」には大株主や役員の経歴が、「第5 経理の状況」には本稿で扱う財務諸表が収められている。
2.3 連結と単体
決算書を読むうえで最初に区別すべきなのが、「連結」と「単体」である。連結は、親会社とその子会社をまとめたグループ全体の数字を指す。単体は、親会社そのもの、つまり有報を提出した会社だけの数字を指す。有報では単体の会社を「提出会社」と呼ぶ。
企業研究では、業績は連結で見るのが基本である。一方、新卒で入社して雇用契約を結ぶのは通常は単体の会社であるため、平均年間給与などの社員に関する数字は、提出会社の欄を見る必要がある。この使い分けは第7節で改めて扱う。
3 主要な経営指標等の推移
3.1 5年分を一覧できる表
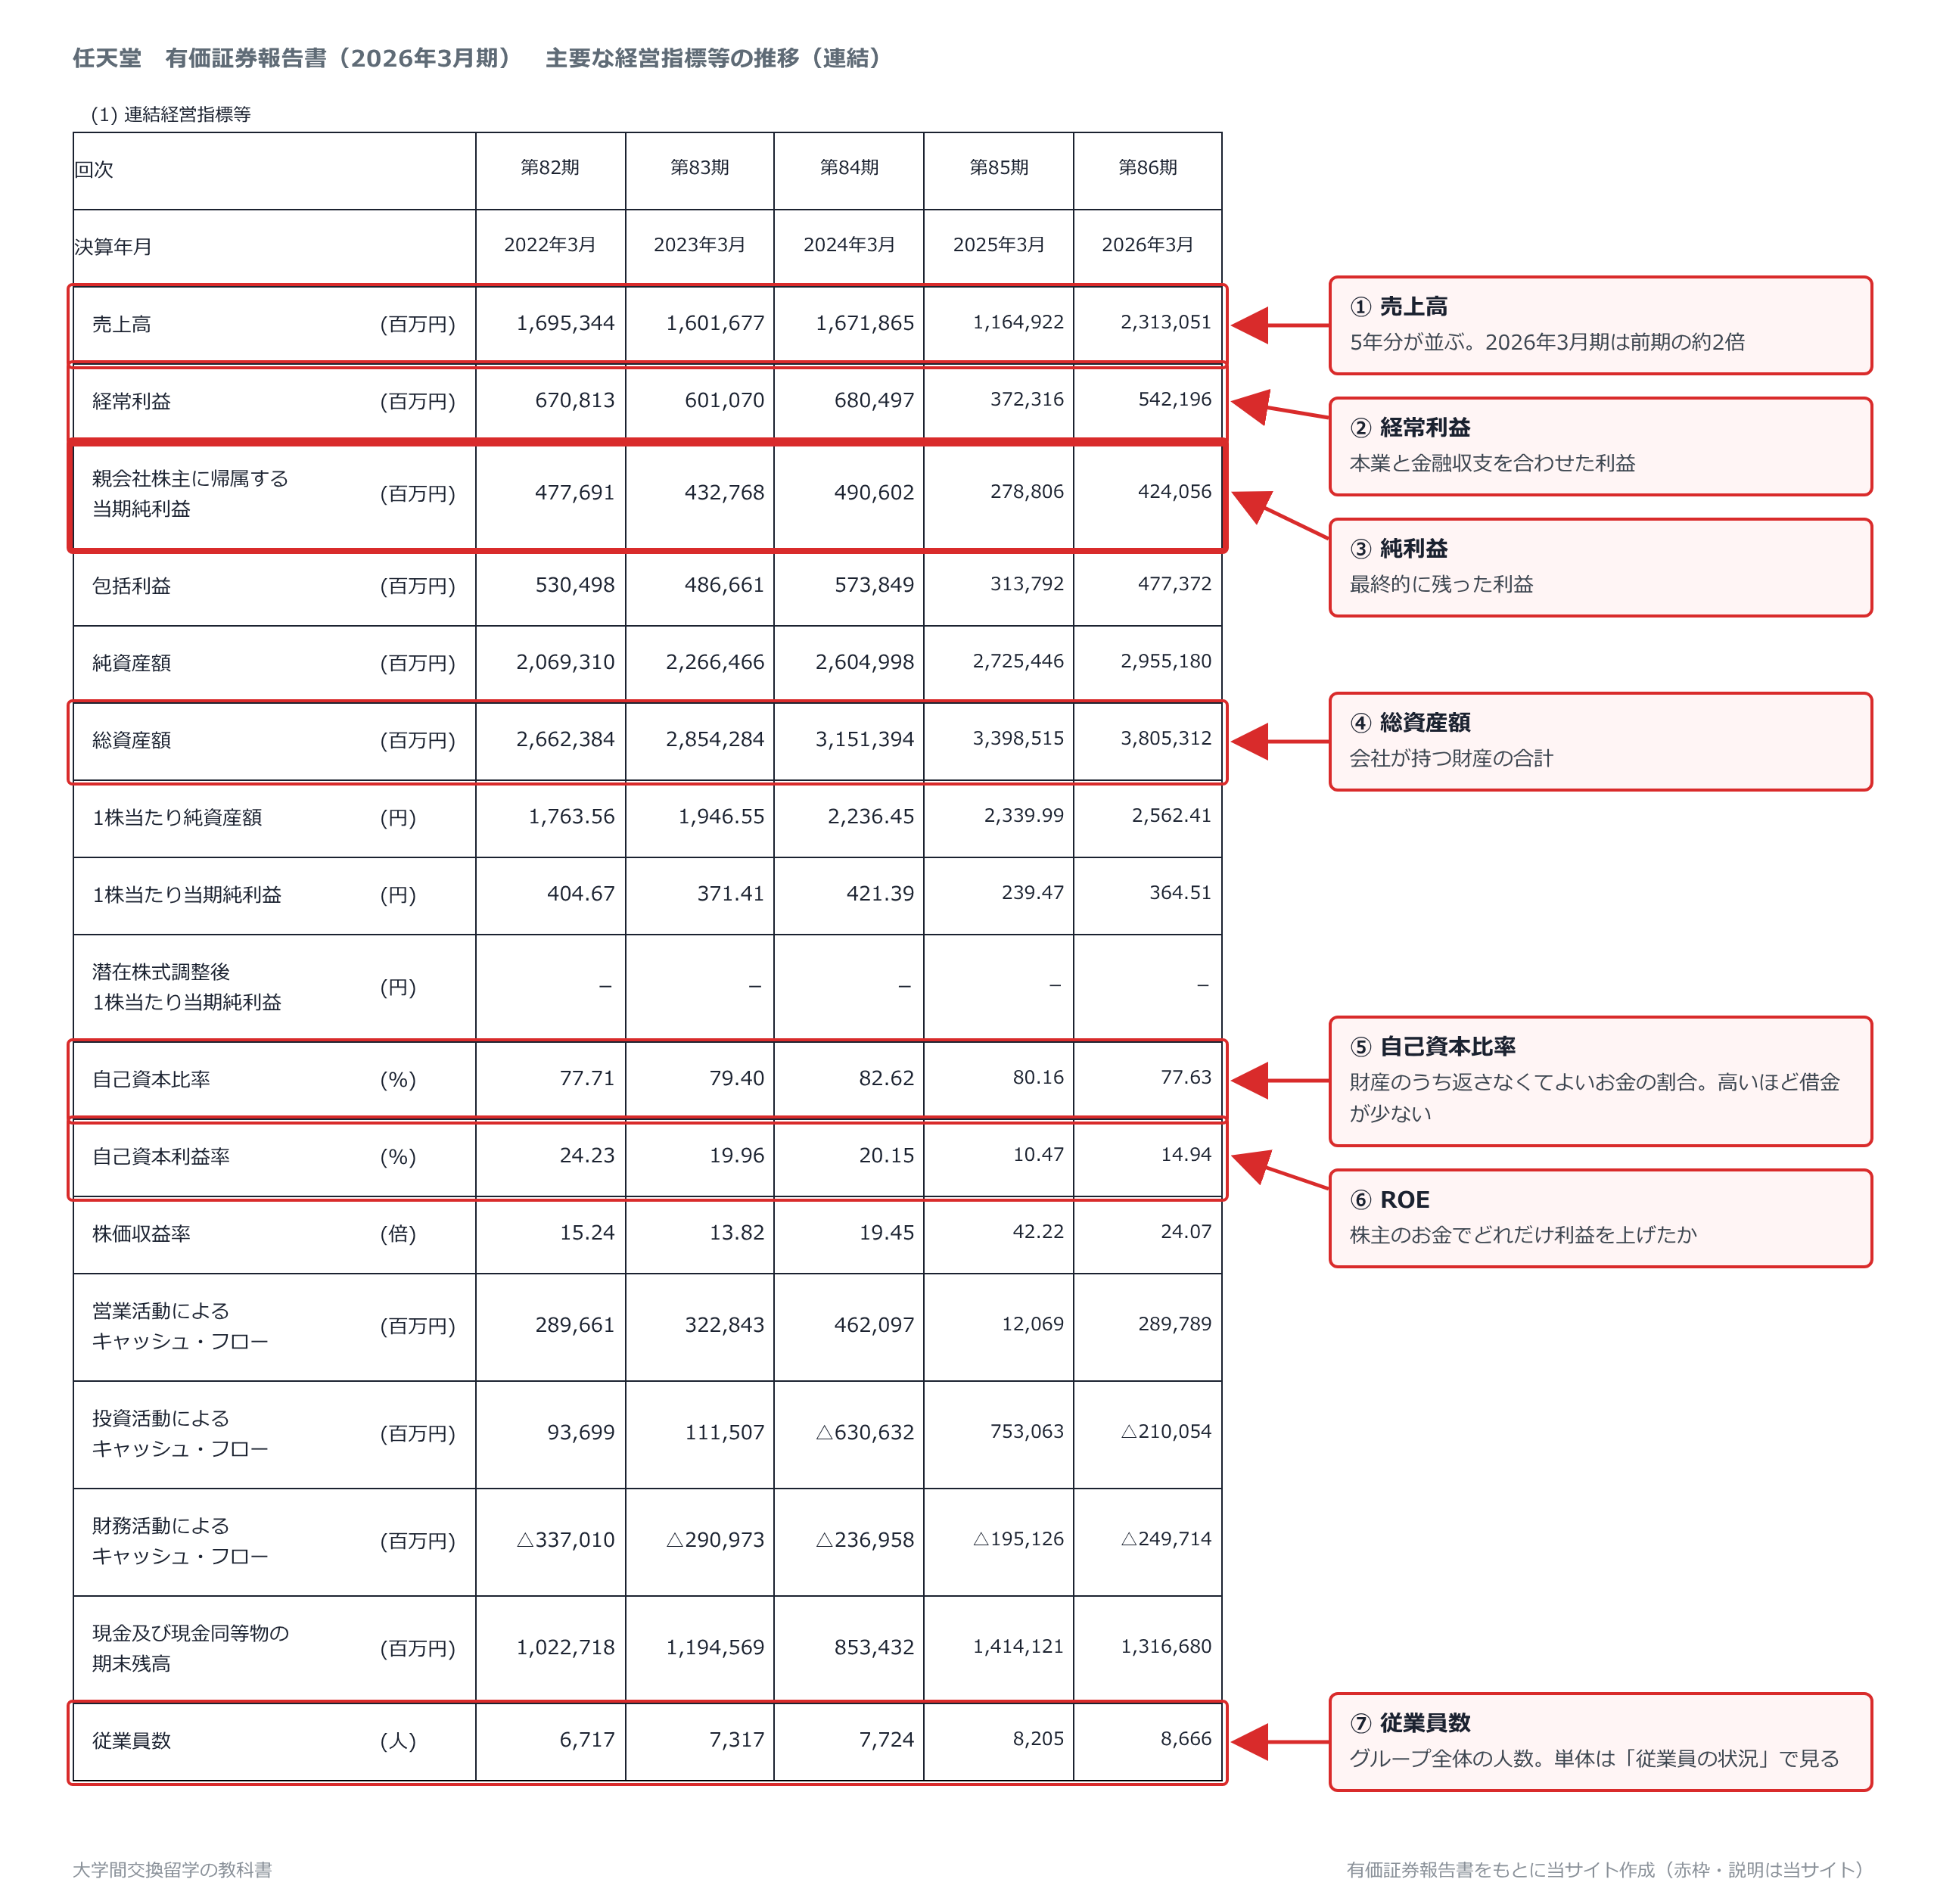
有報の最初に置かれる「主要な経営指標等の推移」は、売上高、利益、資産、従業員数などの主な数字を5年分まとめた表である。最初の1ページで会社の規模と流れをつかめるため、企業研究ではまずこの表を読むとよい(図2)。
3.2 読み方の例
任天堂の売上高は、2025年3月期の1兆1,649億円から、2026年3月期には2兆3,131億円へと約2倍に増えた。一方、その前の3年間は1兆6,000億円台で推移しており、2025年3月期に一度落ち込んだことも分かる。このように5年分を並べて見ることで、ある年度の数字が特別に大きいのか、通常の水準なのかを判断できる。
表の中ほどには、比率で示された指標が並ぶ。自己資本比率は、会社が持つ財産(総資産)のうち、返済の必要がない資金(自己資本)がどれだけの割合を占めるかを示し、高いほど借入れに頼らない経営であることを意味する。任天堂は77.63%である。自己資本利益率(ROE)は、自己資本に対してどれだけの純利益を上げたかを示し、株主から預かった資金を効率よく使えているかの目安となる。任天堂は14.94%であった。
4 損益計算書:売上高から純利益まで
4.1 損益計算書とは
損益計算書は、1年間にいくら売り上げ、いくら費用がかかり、最終的にいくら利益が残ったかを示す表である。英語ではProfit and Loss Statementと呼ばれ、P/Lと略されることが多い。
損益計算書は上から下へ読む。一番上に売上高があり、そこから段階的に費用を差し引いていくことで、5種類の利益が順に計算される。
4.2 5段階の利益
図3は、任天堂の2026年3月期の連結損益計算書に、5種類の利益と出発点の売上高の位置を示したものである。
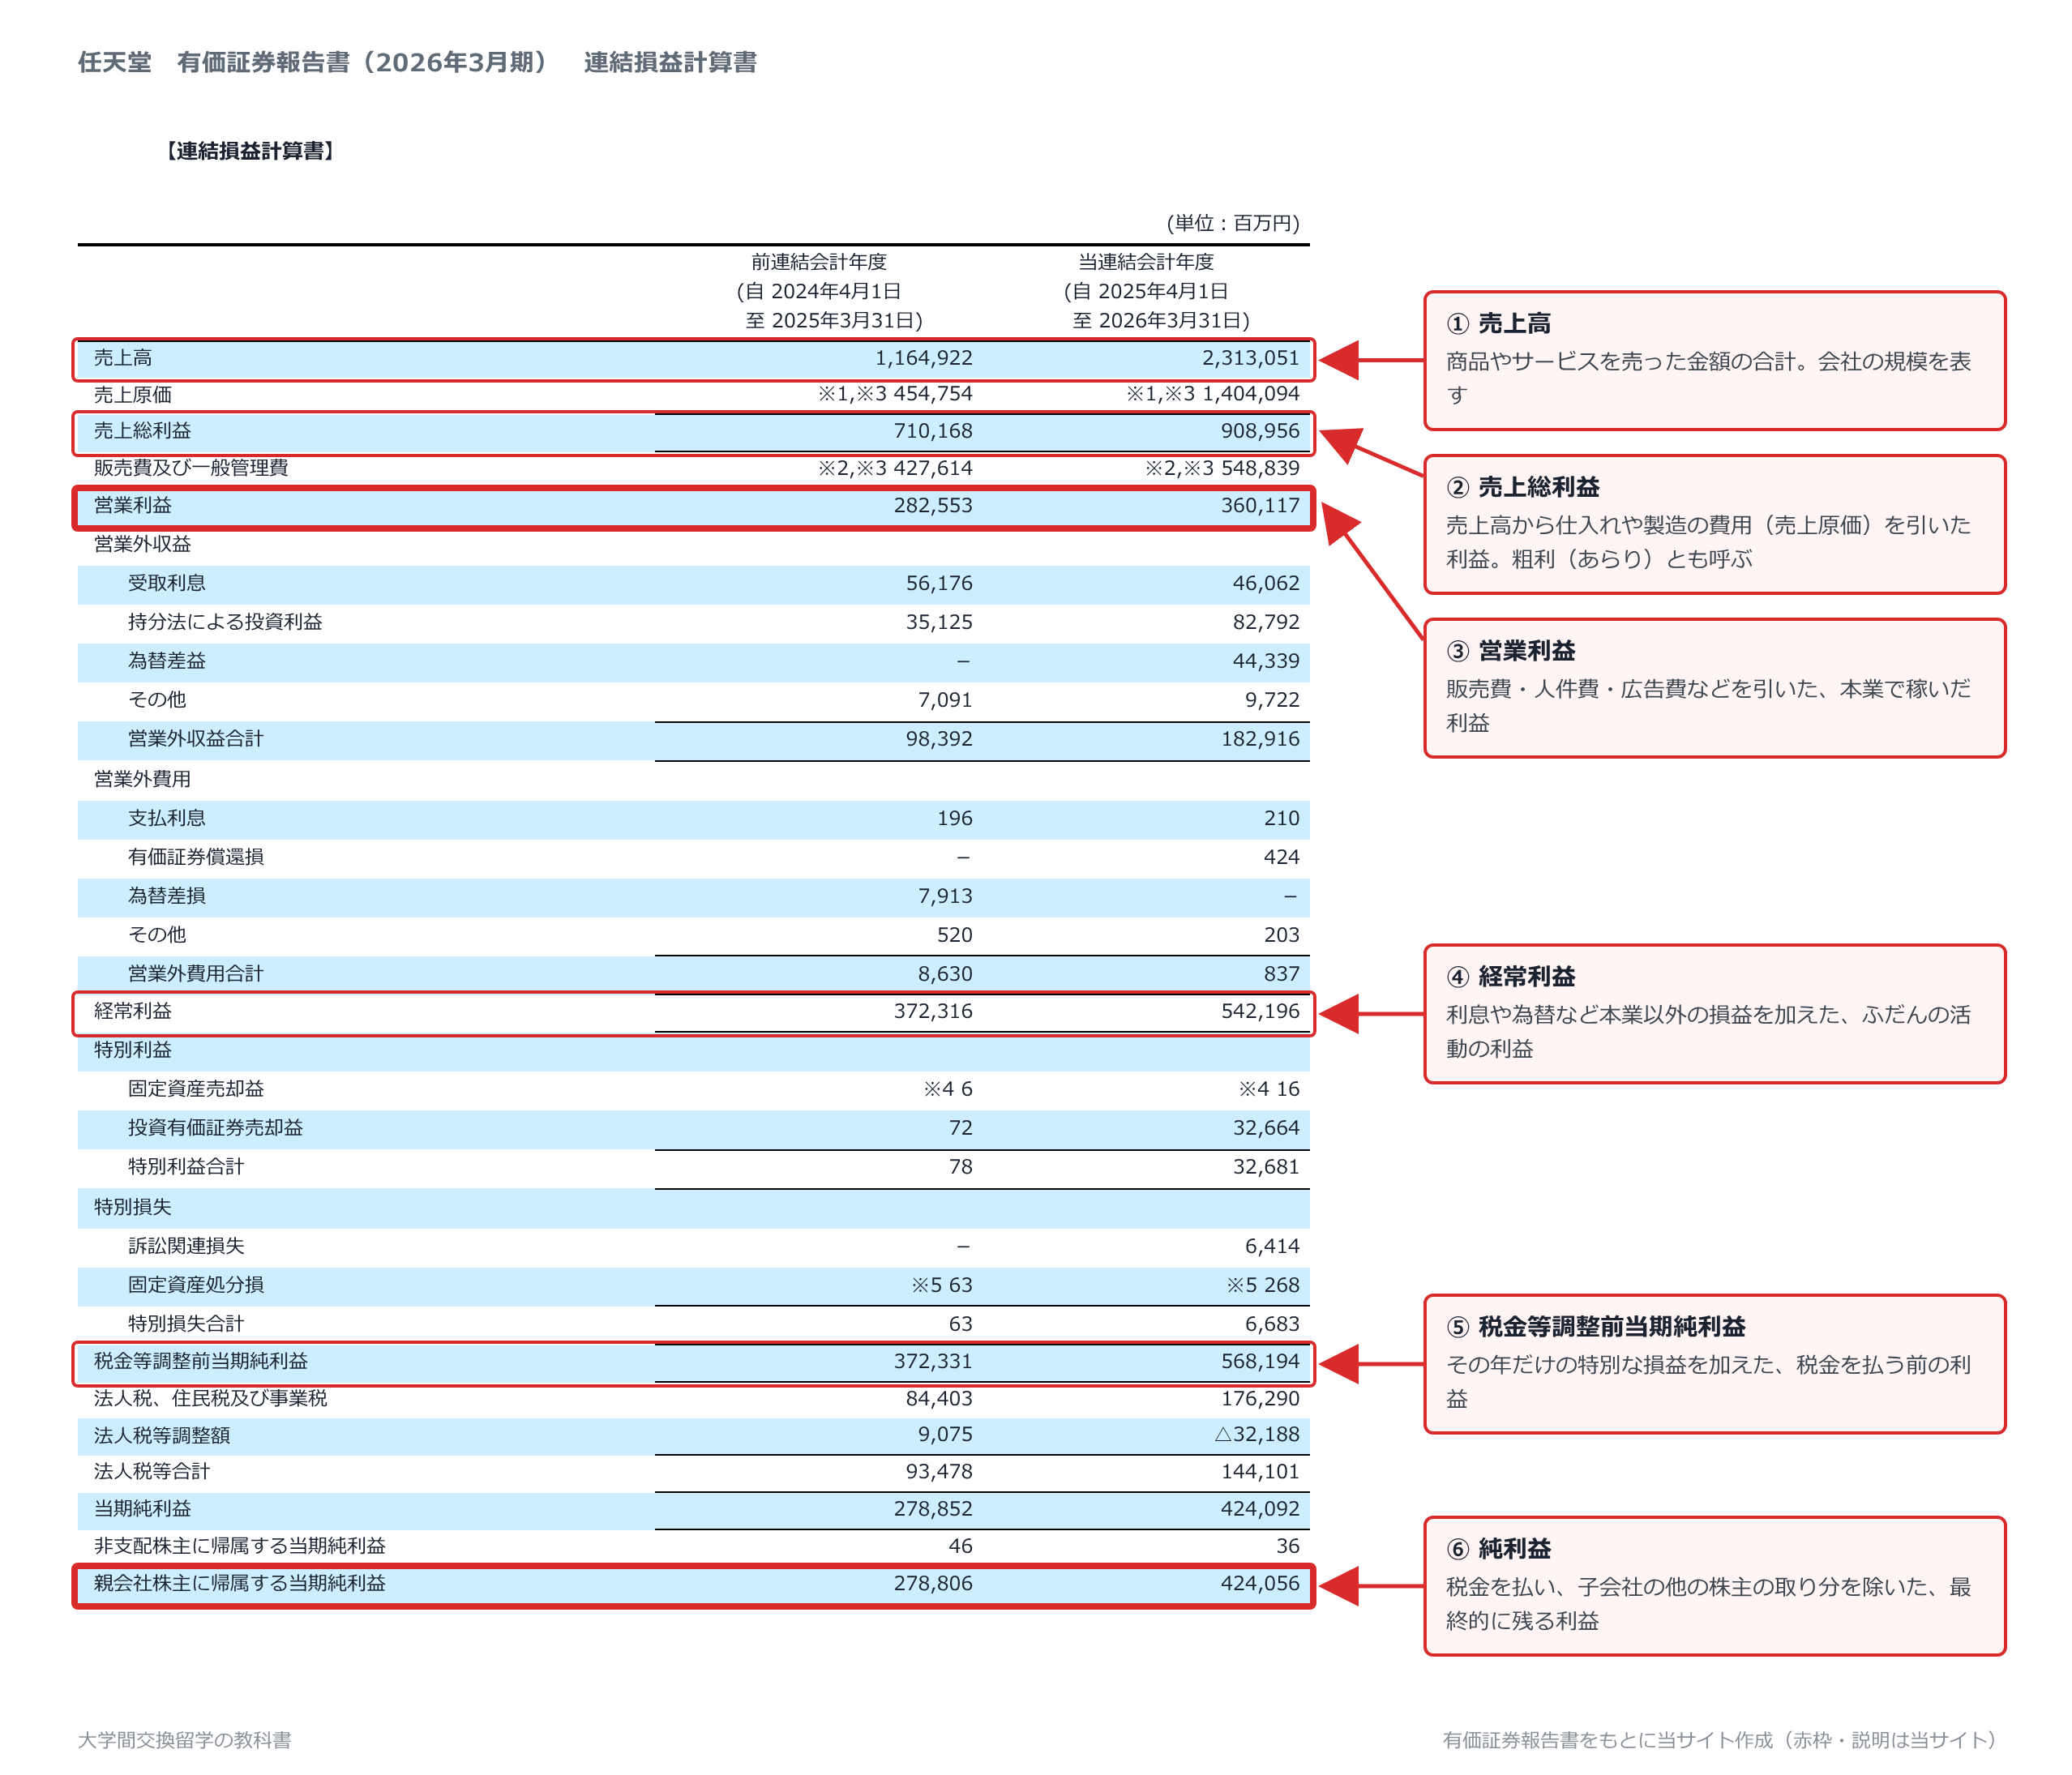
売上高は、商品やサービスを売って得た金額の合計である。任天堂は2兆3,131億円であった。
売上総利益は、売上高から売上原価を差し引いた利益である。売上原価とは、売った商品を仕入れたり製造したりするのにかかった費用を指す。売上総利益は「粗利(あらり)」とも呼ばれ、商品そのものがどれだけの利益を生んだかを表す。
営業利益は、売上総利益から「販売費及び一般管理費」を差し引いた利益である。販売費及び一般管理費には、広告宣伝費、販売にかかる費用、本社の人件費、研究開発費などが含まれる。営業利益は会社が本業で稼いだ利益を表し、企業研究で最も重視される利益の1つである。
経常利益は、営業利益に、本業以外で毎年のように生じる収益と費用を加えたものである。受取利息や為替差益、出資先の利益の取り込み(持分法による投資利益)などがこれにあたる。
税金等調整前当期純利益は、経常利益に、その年度だけに生じた特別な利益と損失を加えたものである。たとえば保有株式を売った利益や、訴訟に関連する損失が含まれる。
親会社株主に帰属する当期純利益は、税金を差し引き、さらに子会社のうち他の株主が持つ分の利益を除いた、最終的な利益である。本シリーズでは、これを単に「純利益」と呼んでいる。
4.3 利益の大きさと利益率
5段階の利益の大きさを並べたものが図4である。
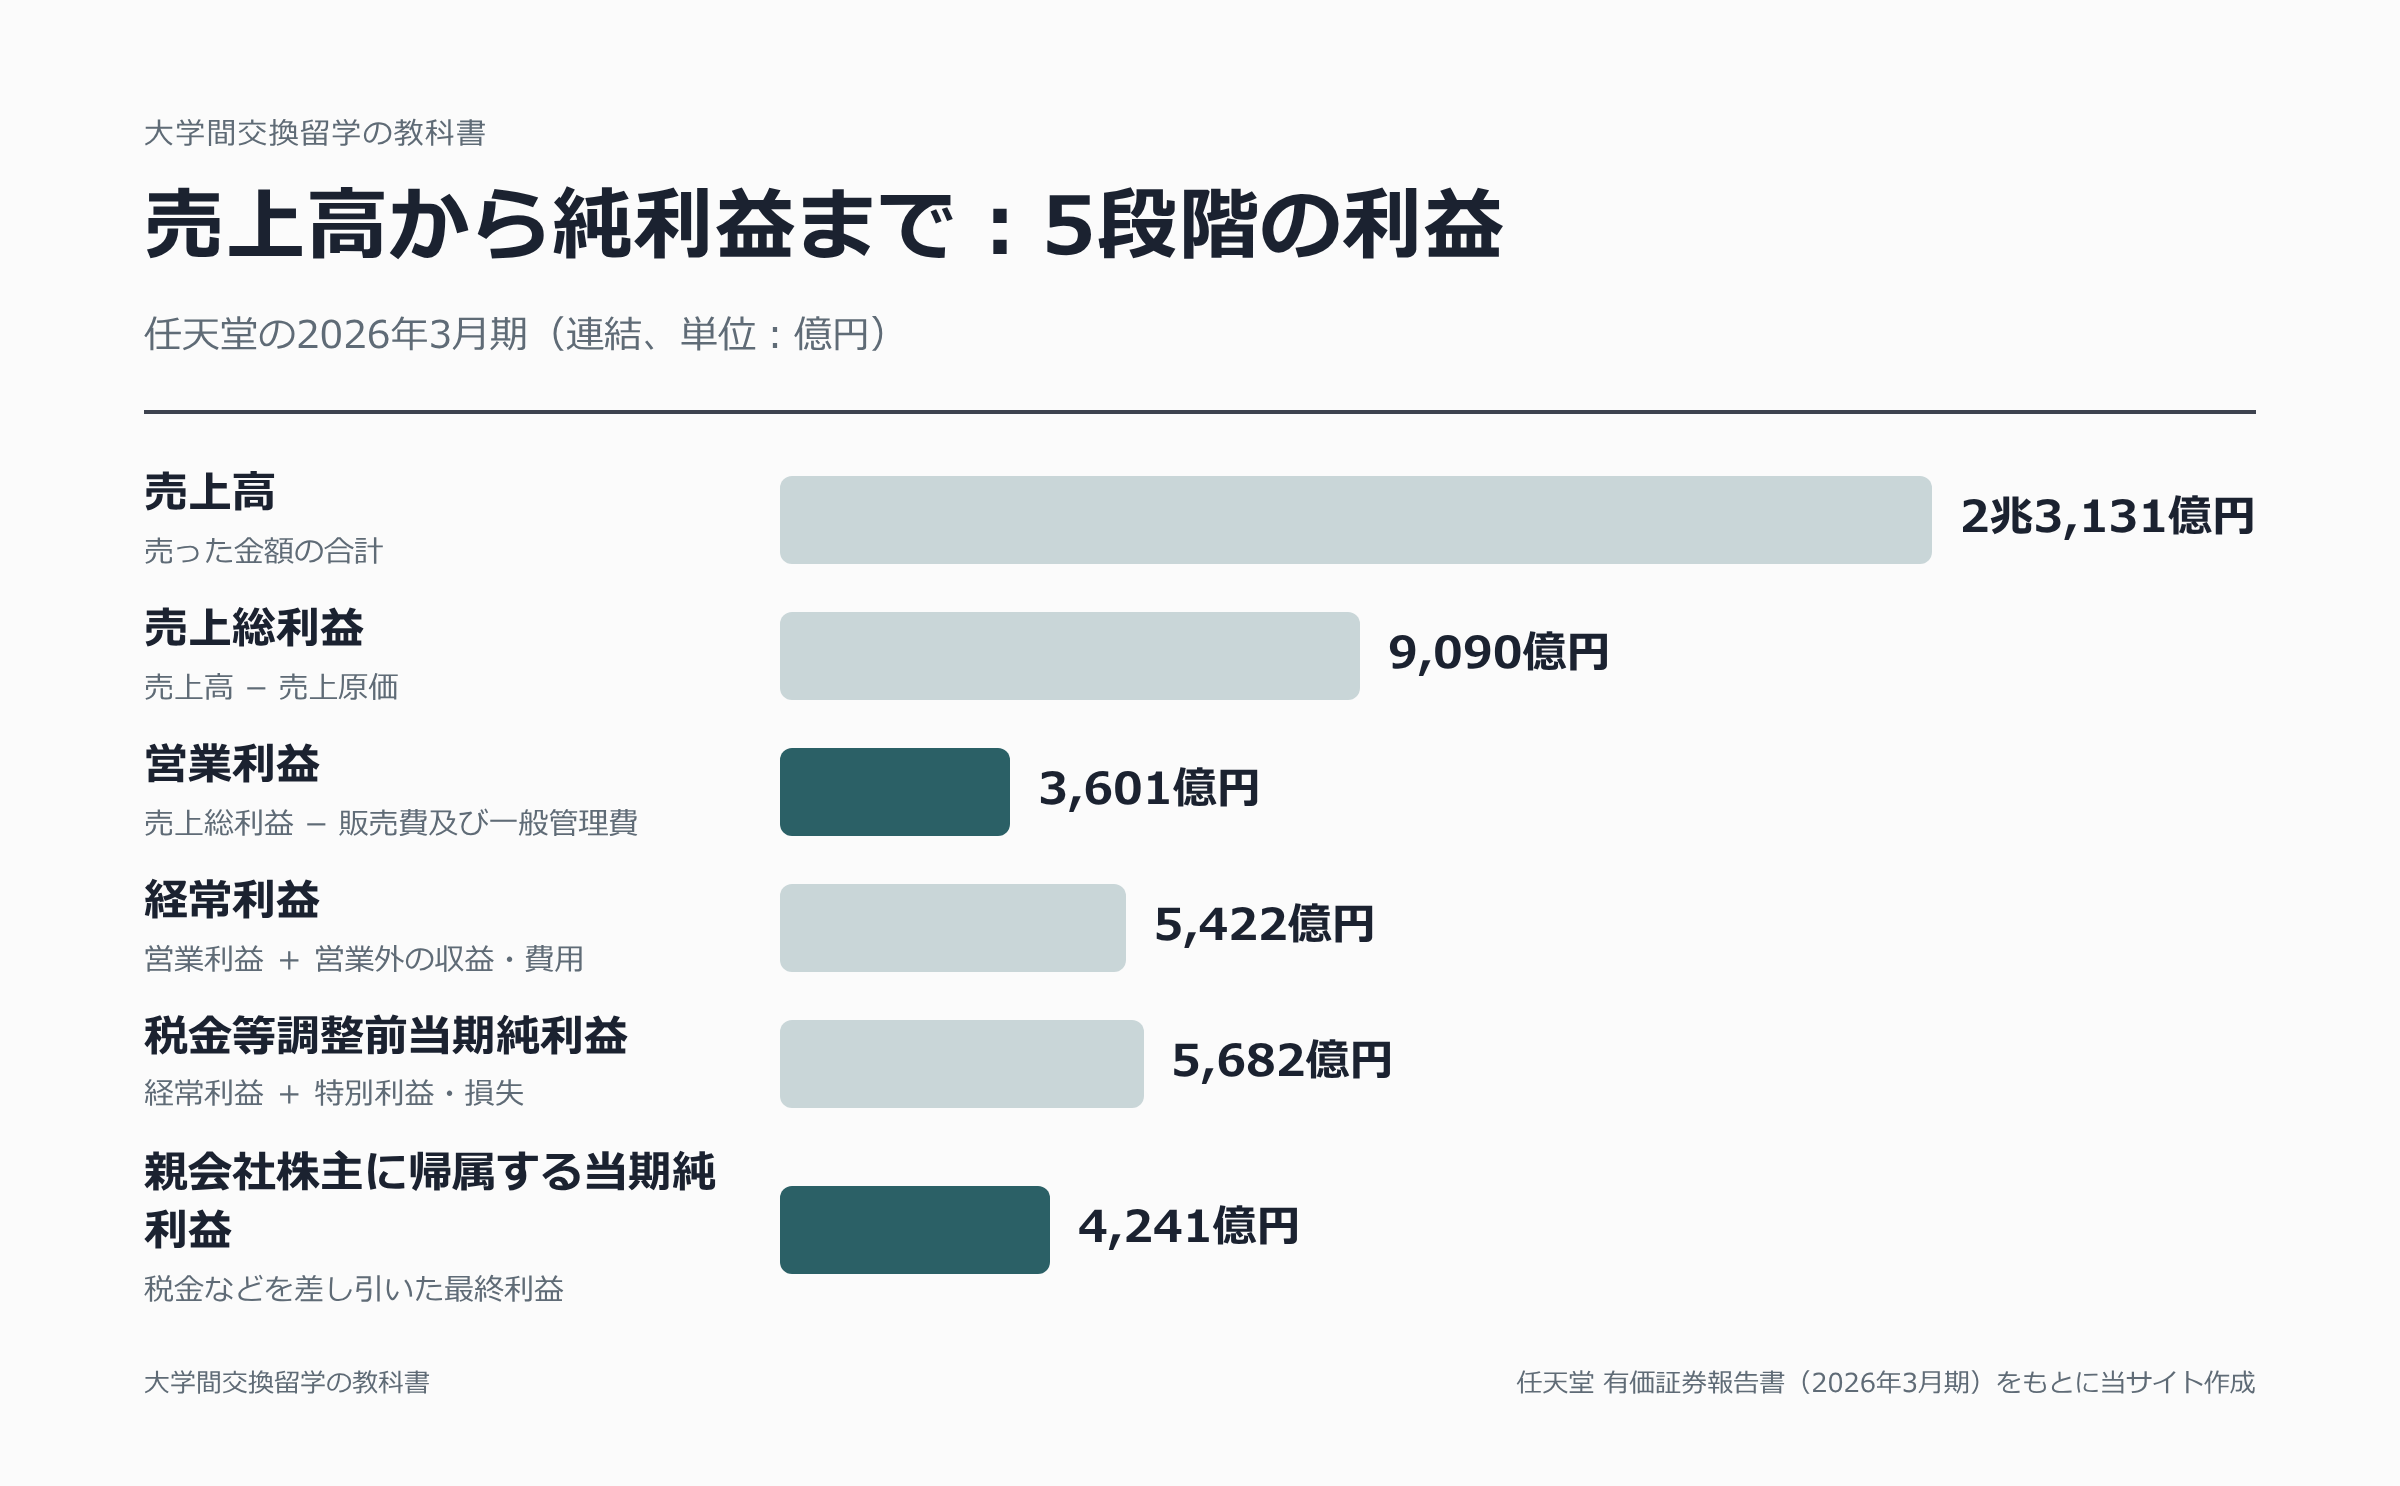
利益は金額だけでなく、売上高に対する割合(利益率)でも比べる。任天堂の2026年3月期の売上総利益率は39.3%、営業利益率は15.6%であった。
ここで注目すべきは、前年度との違いである。2025年3月期の売上総利益率は61.0%であり、1年で20ポイント以上低下している。売上高が約2倍に増えた一方で、売上原価はそれ以上の割合で増えたためである。何が売れたかによって利益率は大きく変わるため、その理由は有報の「経営者による財政状態、経営成績及びキャッシュ・フローの状況の分析」の欄で確認する必要がある。
また、任天堂では経常利益(5,422億円)が営業利益(3,601億円)を大きく上回っている。受取利息461億円、持分法による投資利益828億円、為替差益443億円といった本業以外の収益が大きいためである。手元に多くの資金を持ち、運用益を得ている会社に見られる特徴である。
4.4 日本基準とIFRSの違い
上場企業の中には、日本の会計基準ではなく、国際会計基準(IFRS)で決算書を作る会社もある。IFRSの損益計算書では、売上高が「売上収益」と呼ばれることが多く、経常利益という段階がない。
たとえば本シリーズで取り上げた伊藤忠商事はIFRSを採用しており、2026年3月期の売上収益は14兆8,231億円、親会社の所有者に帰属する当期利益は9,003億円であった。会社どうしを比べるときは、どの会計基準で作られた数字かを確認し、経常利益どうしの比較はIFRSの会社には使えないことに注意する。
5 貸借対照表:会社の財産と資金の出どころ
5.1 左右の構造
貸借対照表は、決算日の時点で会社がどのような財産を持ち、その財産をどこから集めた資金で手に入れたかを示す表である。英語ではBalance Sheetと呼ばれ、B/Sと略される。損益計算書が1年間の「流れ」を示すのに対し、貸借対照表はある1日の「状態」を示す点が異なる。
貸借対照表は左右に分けて考えると理解しやすい(図5)。左側の「資産」は、集めた資金を何に使っているかを表す。右側の「負債」と「純資産」は、その資金をどこから集めたかを表す。負債は銀行からの借入れや取引先への未払い金など、いずれ返す必要がある資金であり、純資産は株主が出資した資金とこれまでの利益の積み上げで、返す必要がない。
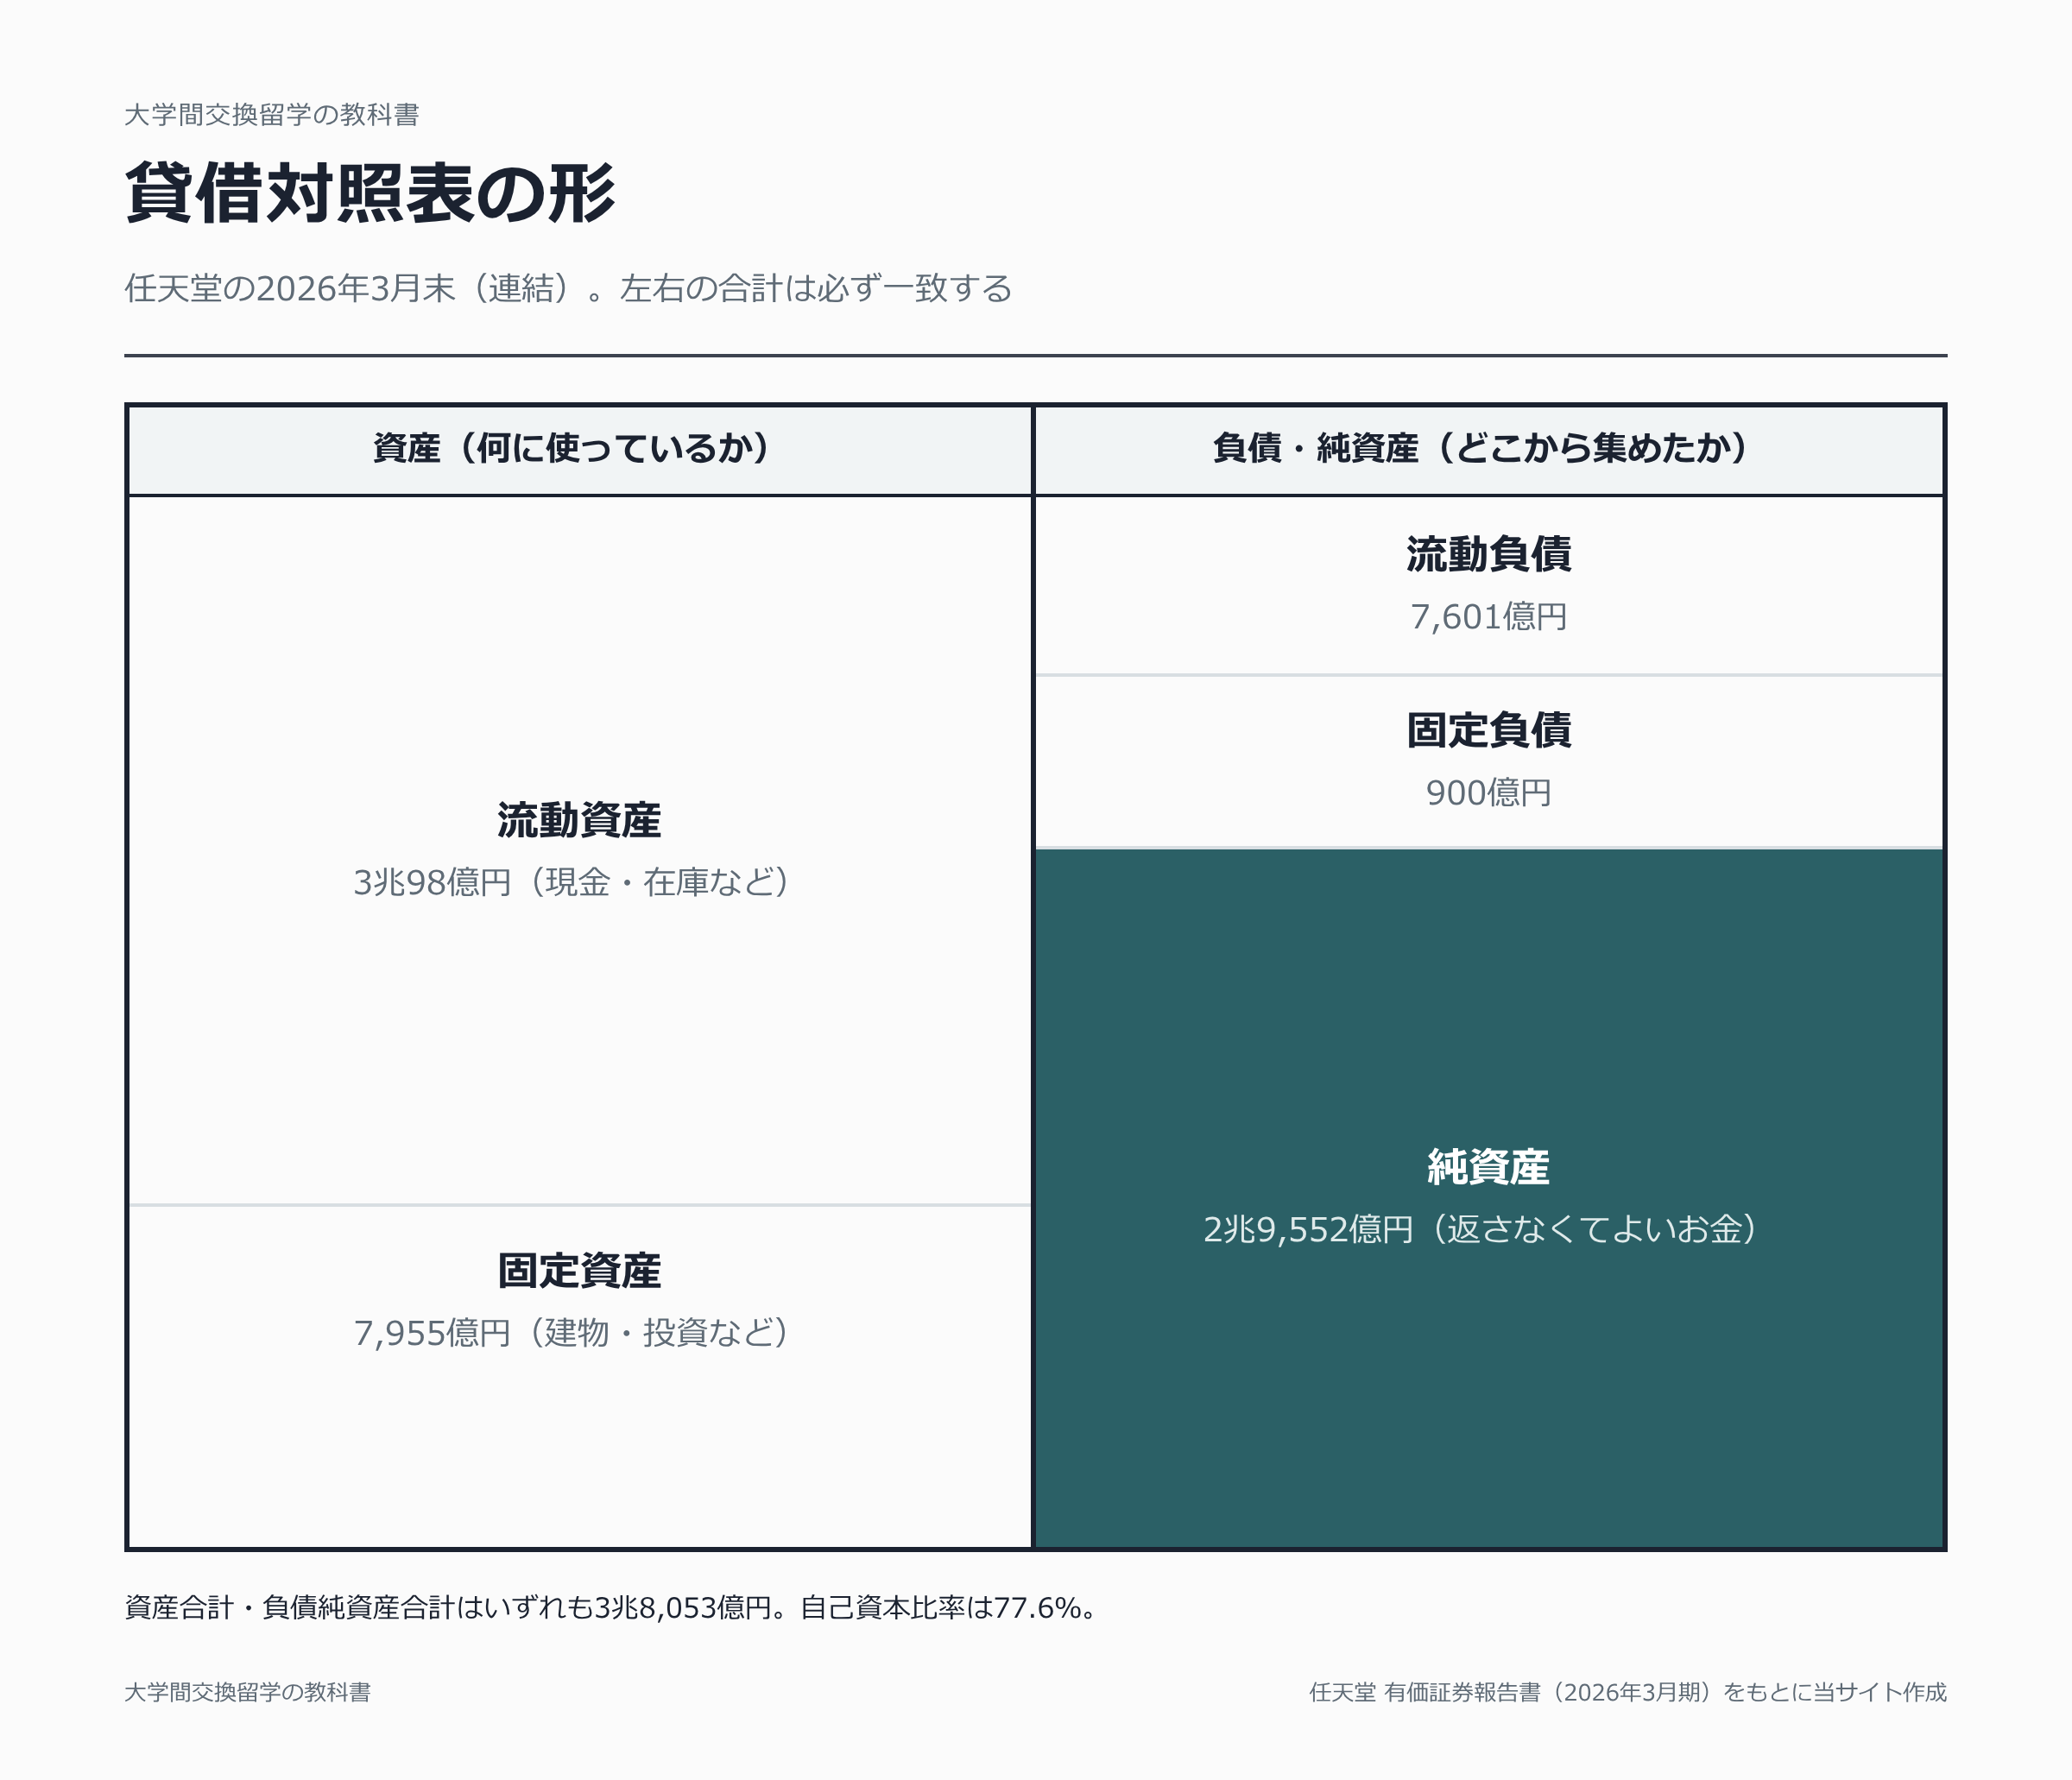
左右の合計は必ず一致する。集めた資金(右側)は、必ず何らかの形で会社の中にある(左側)からである。
5.2 実際の表
図6は、任天堂の連結貸借対照表に印を付けたものである。有報では左右を並べず、上に資産の部、下に負債の部と純資産の部が続く形で書かれている。
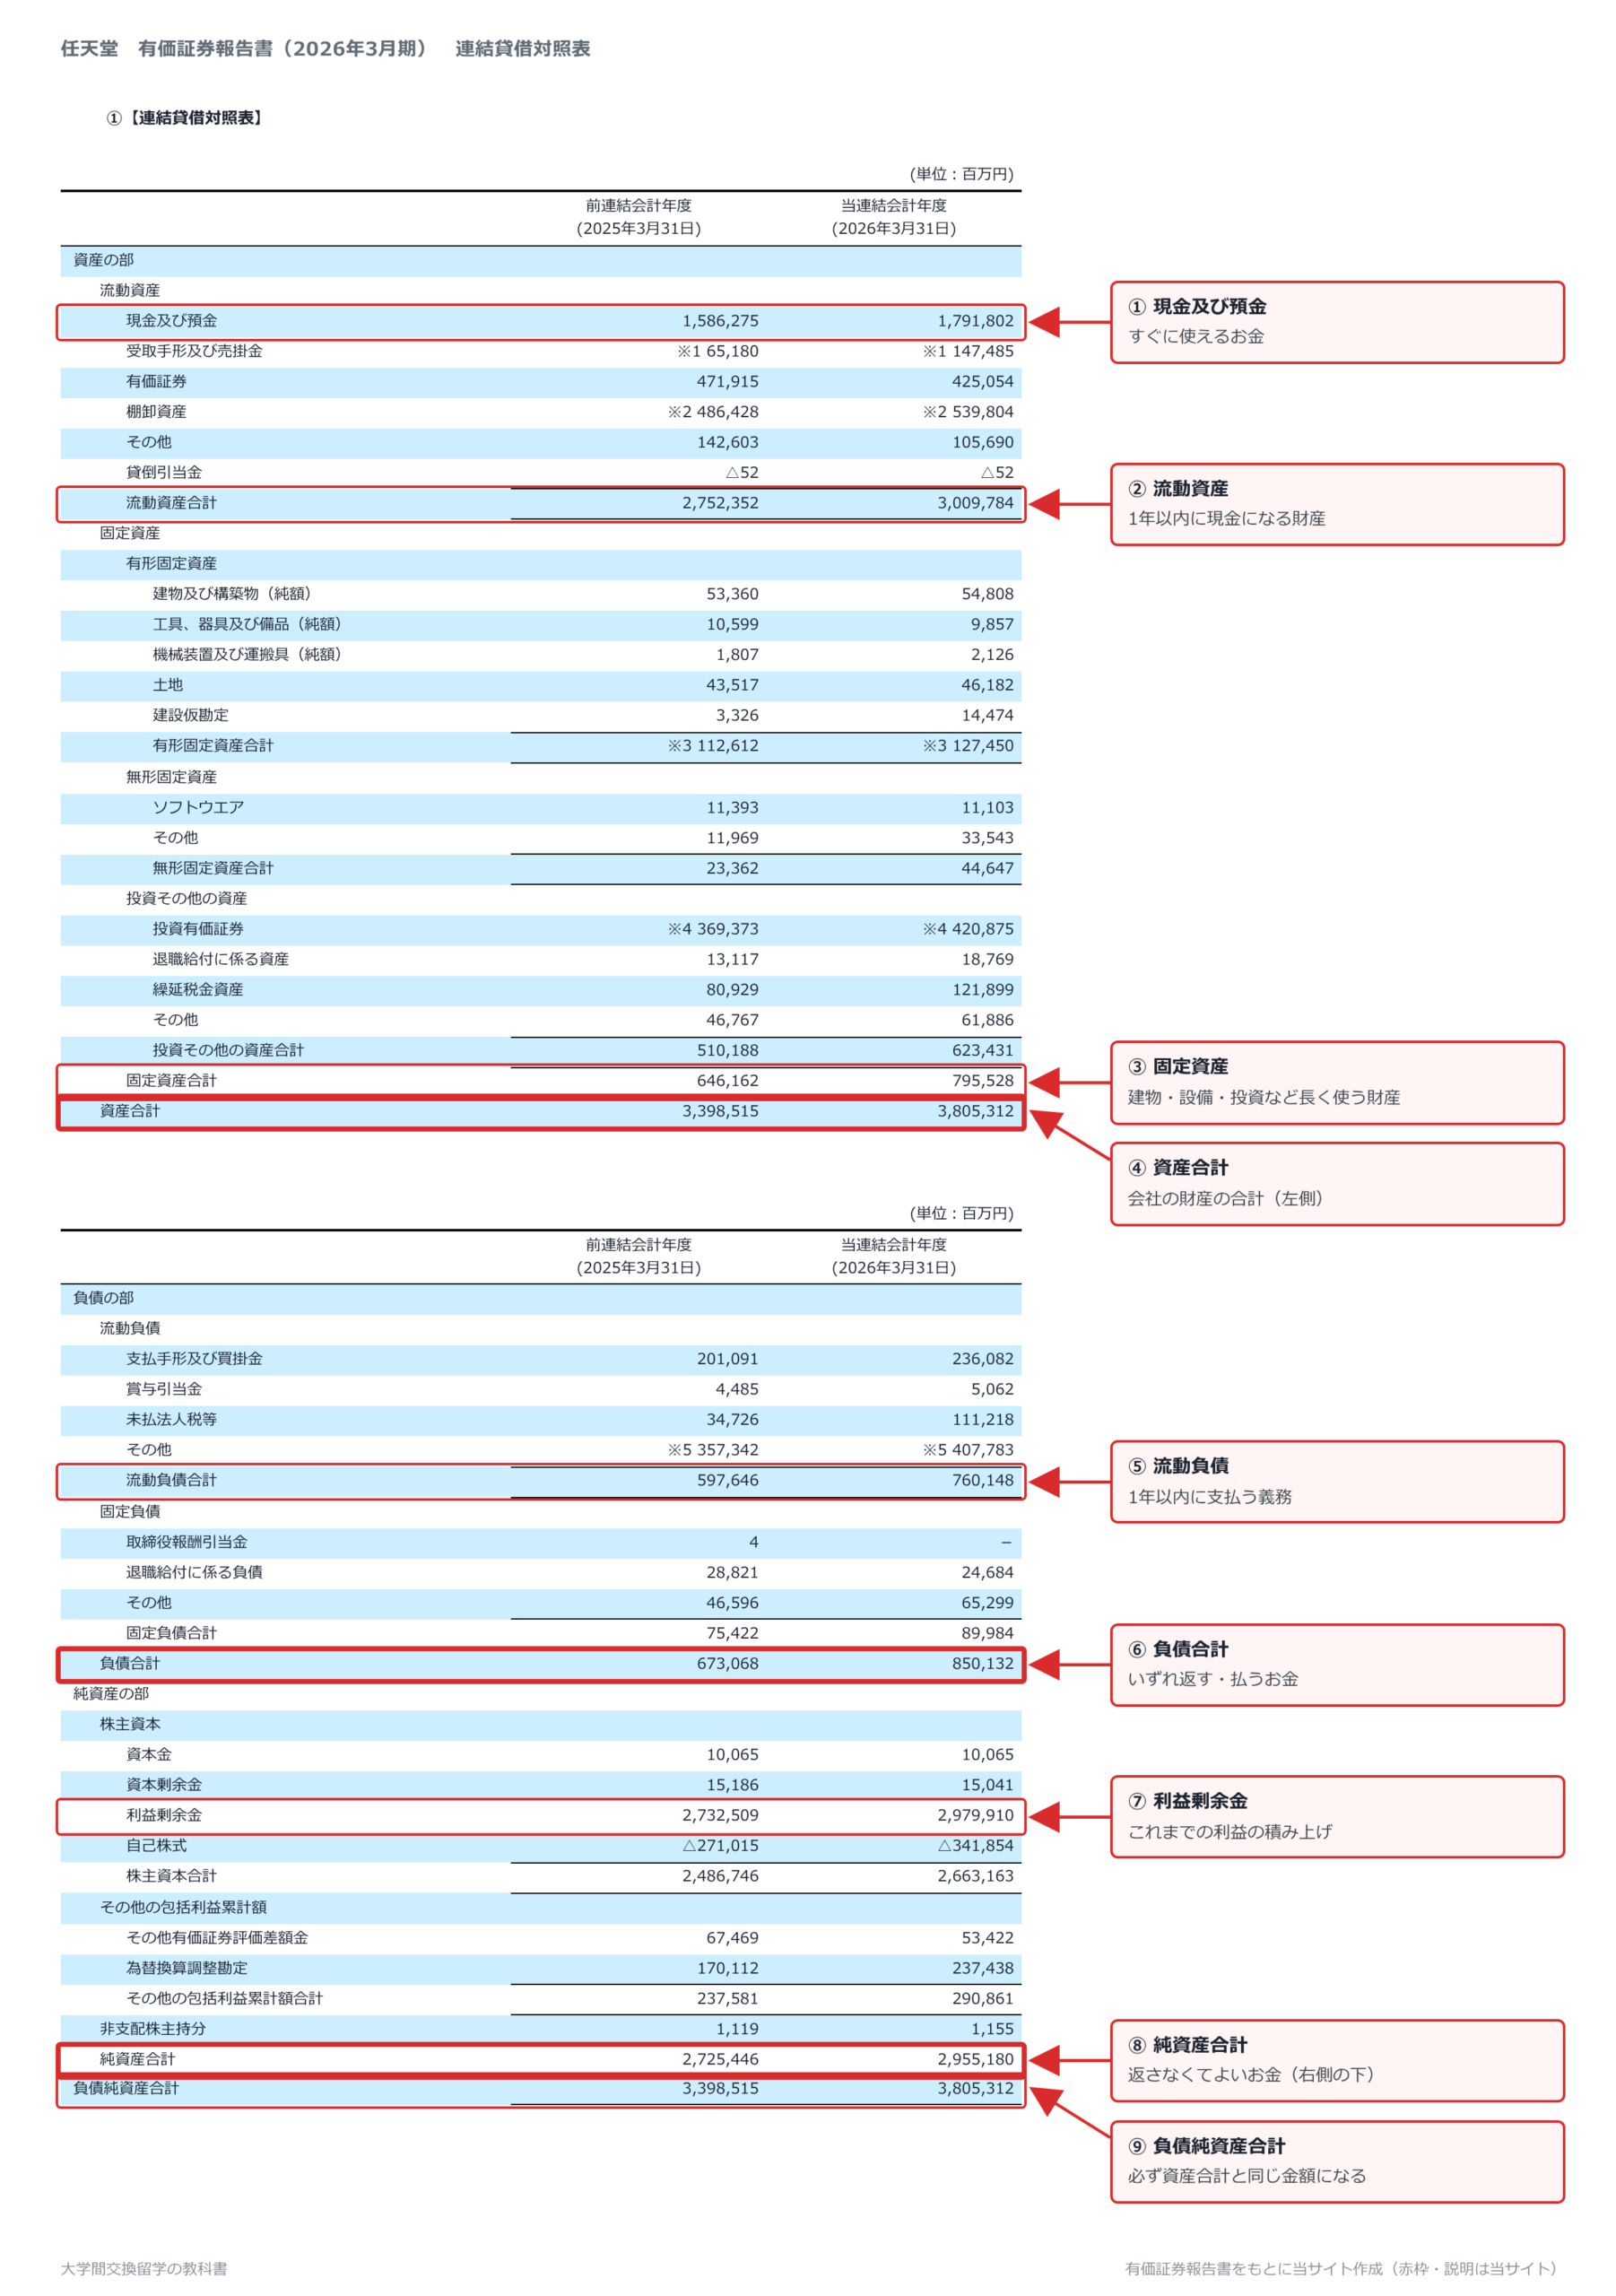
資産は、1年以内に現金になる「流動資産」と、建物や設備、長期の投資など長く使う「固定資産」に分かれる。任天堂の資産合計3兆8,053億円のうち、流動資産が3兆98億円を占め、その中でも現金及び預金が1兆7,918億円と大きい。
負債も同じく、1年以内に支払う「流動負債」と、それより先に支払う「固定負債」に分かれる。任天堂の負債合計は8,501億円で、純資産合計は2兆9,552億円であった。
5.3 純資産と利益剰余金
純資産の中でも特に重要なのが「利益剰余金」である。これは、会社がこれまでに稼いだ純利益のうち、配当などで社外に出さずに社内に残してきた金額の累計である。任天堂の利益剰余金は2兆9,799億円であり、純資産のほとんどが過去の利益の積み上げであることが分かる。
自己資本比率が高い会社は、景気が悪くなっても倒産しにくいという意味で財務的に安定している。ただし、適切な水準は業種によって大きく異なる。たとえば多額の資金を借りて事業に投資する業種では、自己資本比率が低くなりやすい。自己資本比率は、同じ業種の会社どうしで比べることが基本である。
6 キャッシュ・フロー計算書:お金の実際の動き
6.1 3つのキャッシュ・フロー
キャッシュ・フロー計算書は、1年間に現金がどのような理由で増え、どのような理由で減ったかを示す表である。損益計算書の利益と、実際に手元に入ったお金は一致しないことが多い。たとえば商品を売っても代金をまだ受け取っていなければ、利益は計上されてもお金は増えていない。キャッシュ・フロー計算書は、このずれを明らかにするための表である。
お金の動きは、目的によって3つに分けられる。営業活動によるキャッシュ・フロー(営業CF)は本業によるお金の増減、投資活動によるキャッシュ・フロー(投資CF)は設備の購入や有価証券への投資によるお金の増減、財務活動によるキャッシュ・フロー(財務CF)は借入れや返済、配当の支払いによるお金の増減である。
6.2 実際の表
図7は、任天堂の連結キャッシュ・フロー計算書に印を付けたものである。
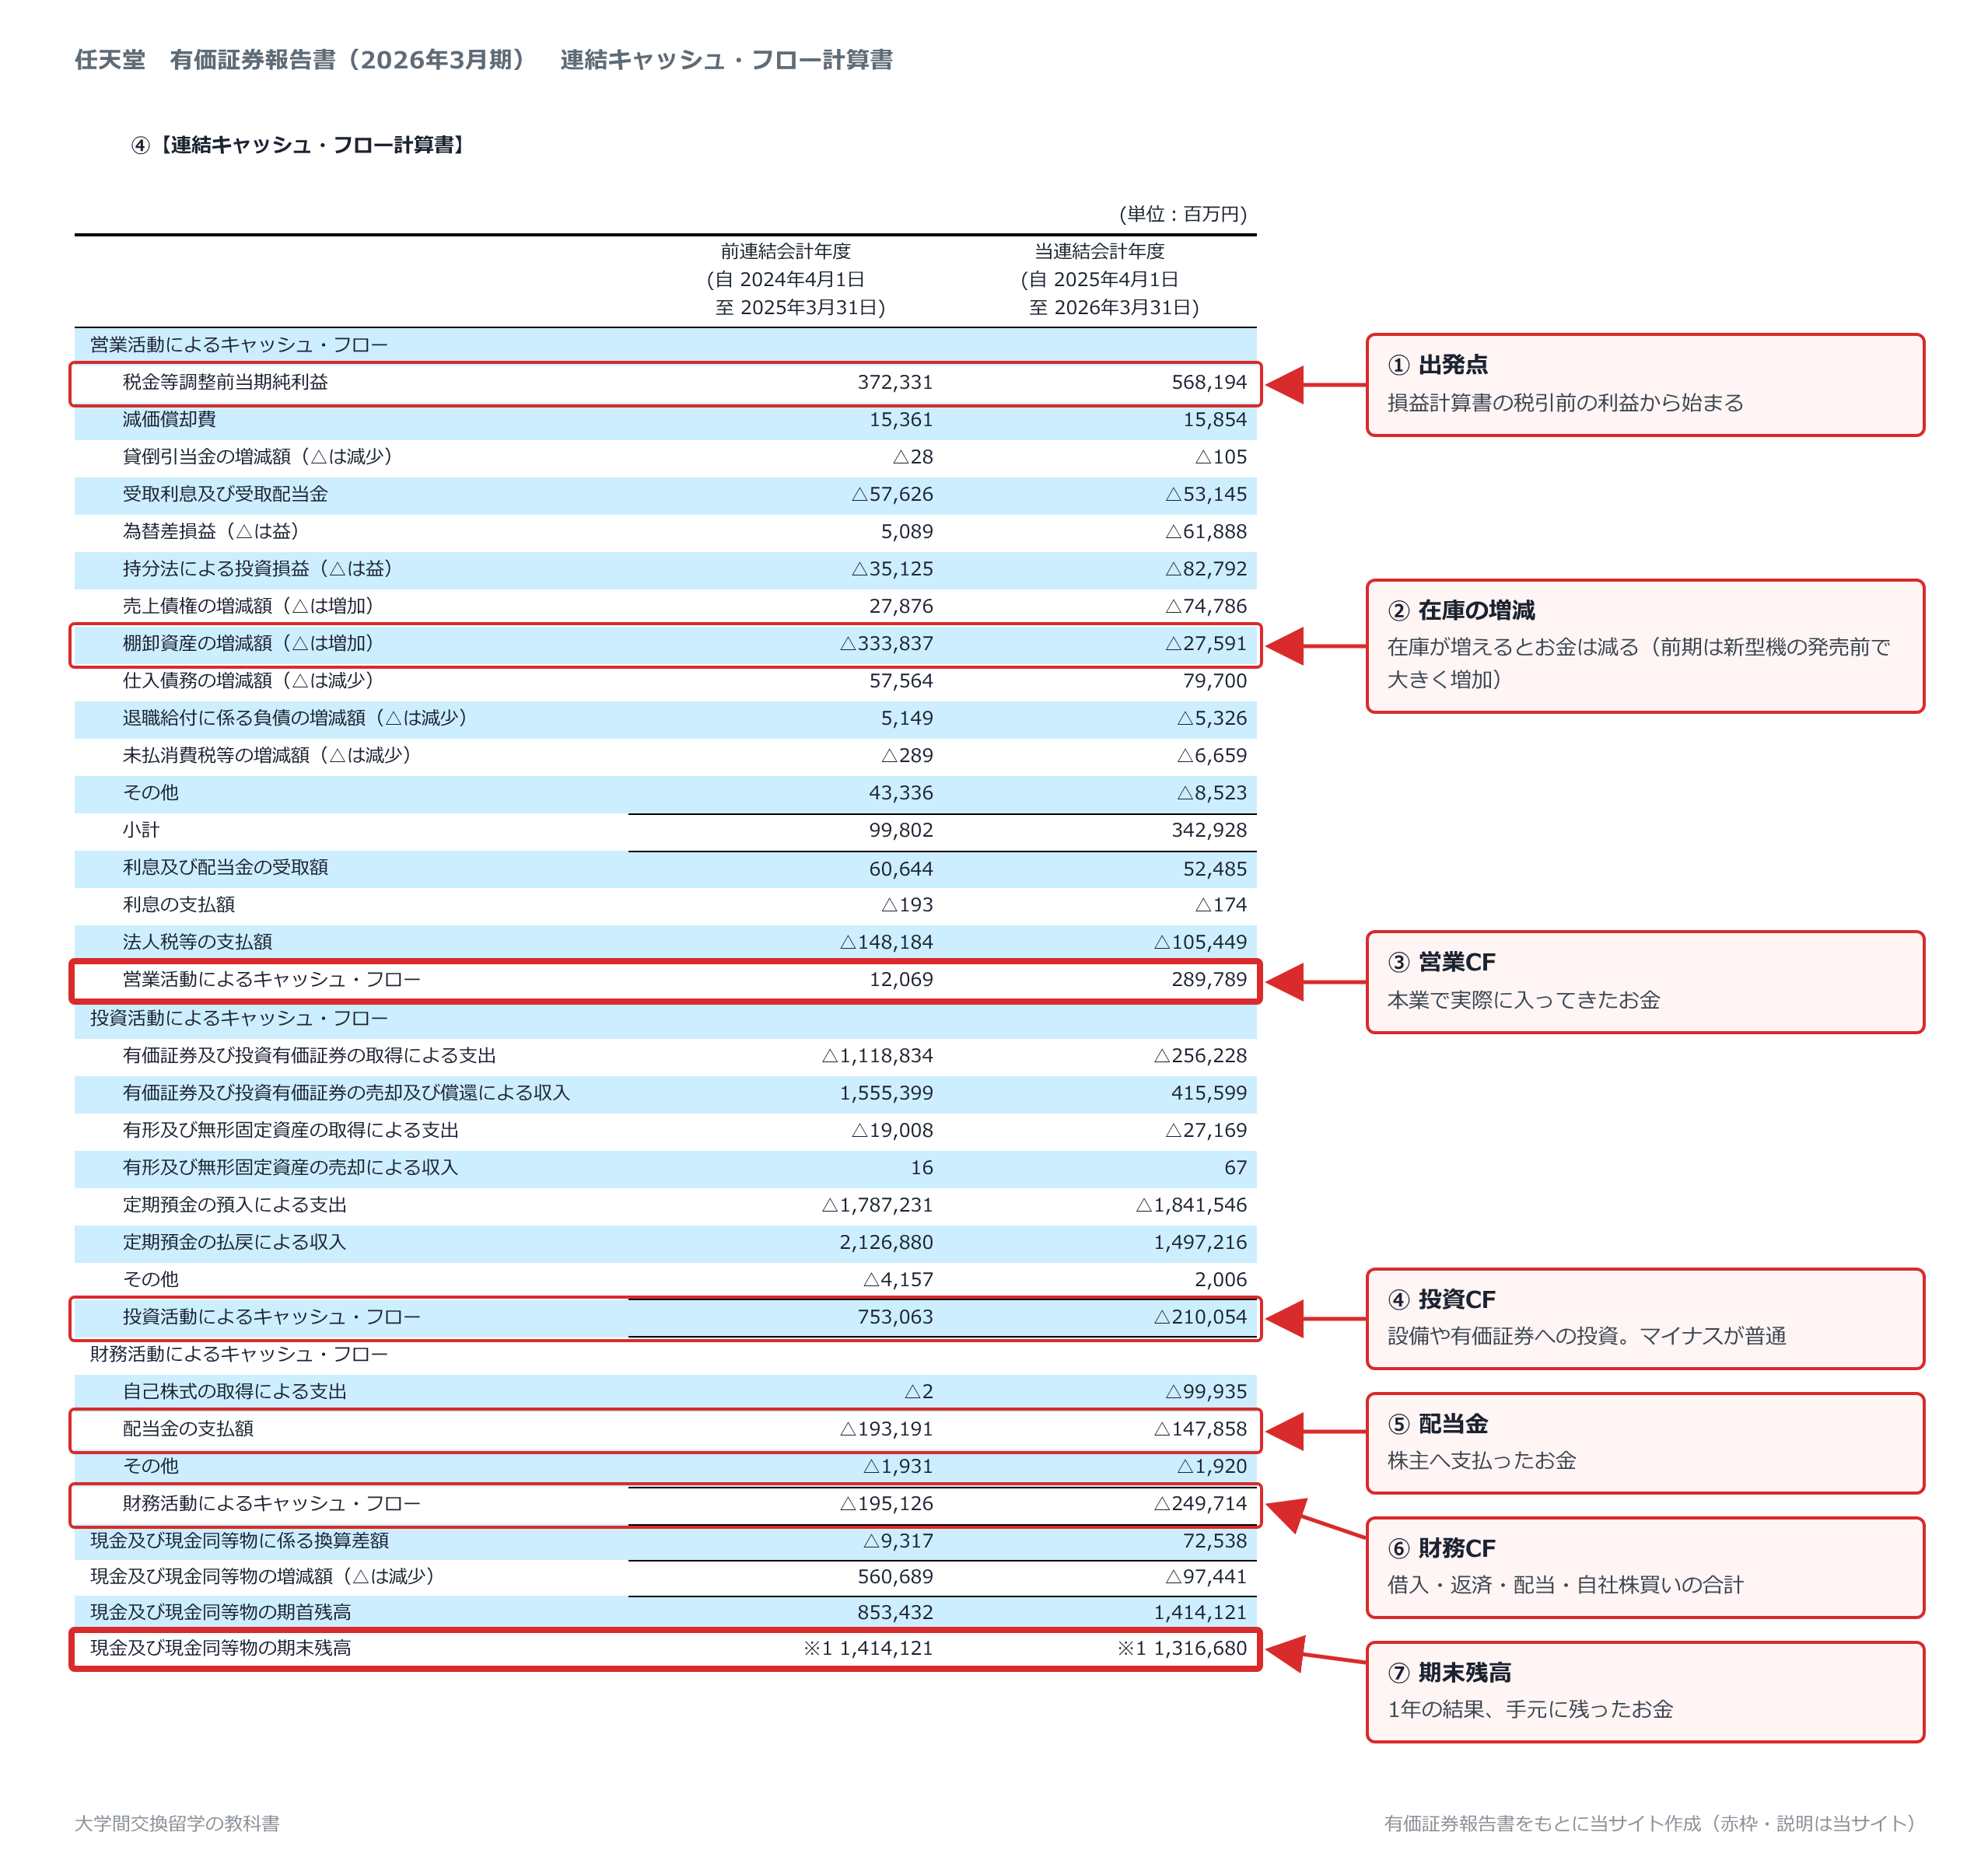
2026年3月期の営業CFは2,898億円の増加、投資CFは2,101億円の減少、財務CFは2,497億円の減少であった。財務CFの内訳を見ると、配当金の支払いが1,479億円、自己株式の取得が999億円であり、稼いだお金の多くを株主に還元していることが分かる。これらに為替の影響を加えた結果、現金及び現金同等物の期末残高は1兆3,167億円となった。
6.3 利益とお金のずれ
キャッシュ・フロー計算書の読み方を理解するうえで、任天堂の2025年3月期は良い例である。この年度の純利益は2,788億円であったが、営業CFはわずか121億円にとどまった。
最大の理由は、棚卸資産(在庫)の増加である。棚卸資産の増減額の欄を見ると、2025年3月期は3,338億円の減少要因となっている。在庫を増やすためにお金を使ったものの、その在庫はまだ売れていないため、利益にはなっていなかったのである。翌年度にその在庫が販売されると、営業CFは2,898億円まで回復した。
このように、利益が出ていてもお金が増えていない年度があることは珍しくない。営業CFが長い期間にわたって利益を大きく下回る会社は、売上の代金の回収や在庫の管理に課題がある可能性があるため、注意して見る必要がある。
7 従業員の状況
7.1 表の読み方
就職活動において最も関心を集める数字の多くは、「第1 企業の概況」の「従業員の状況」に載っている(図8)。
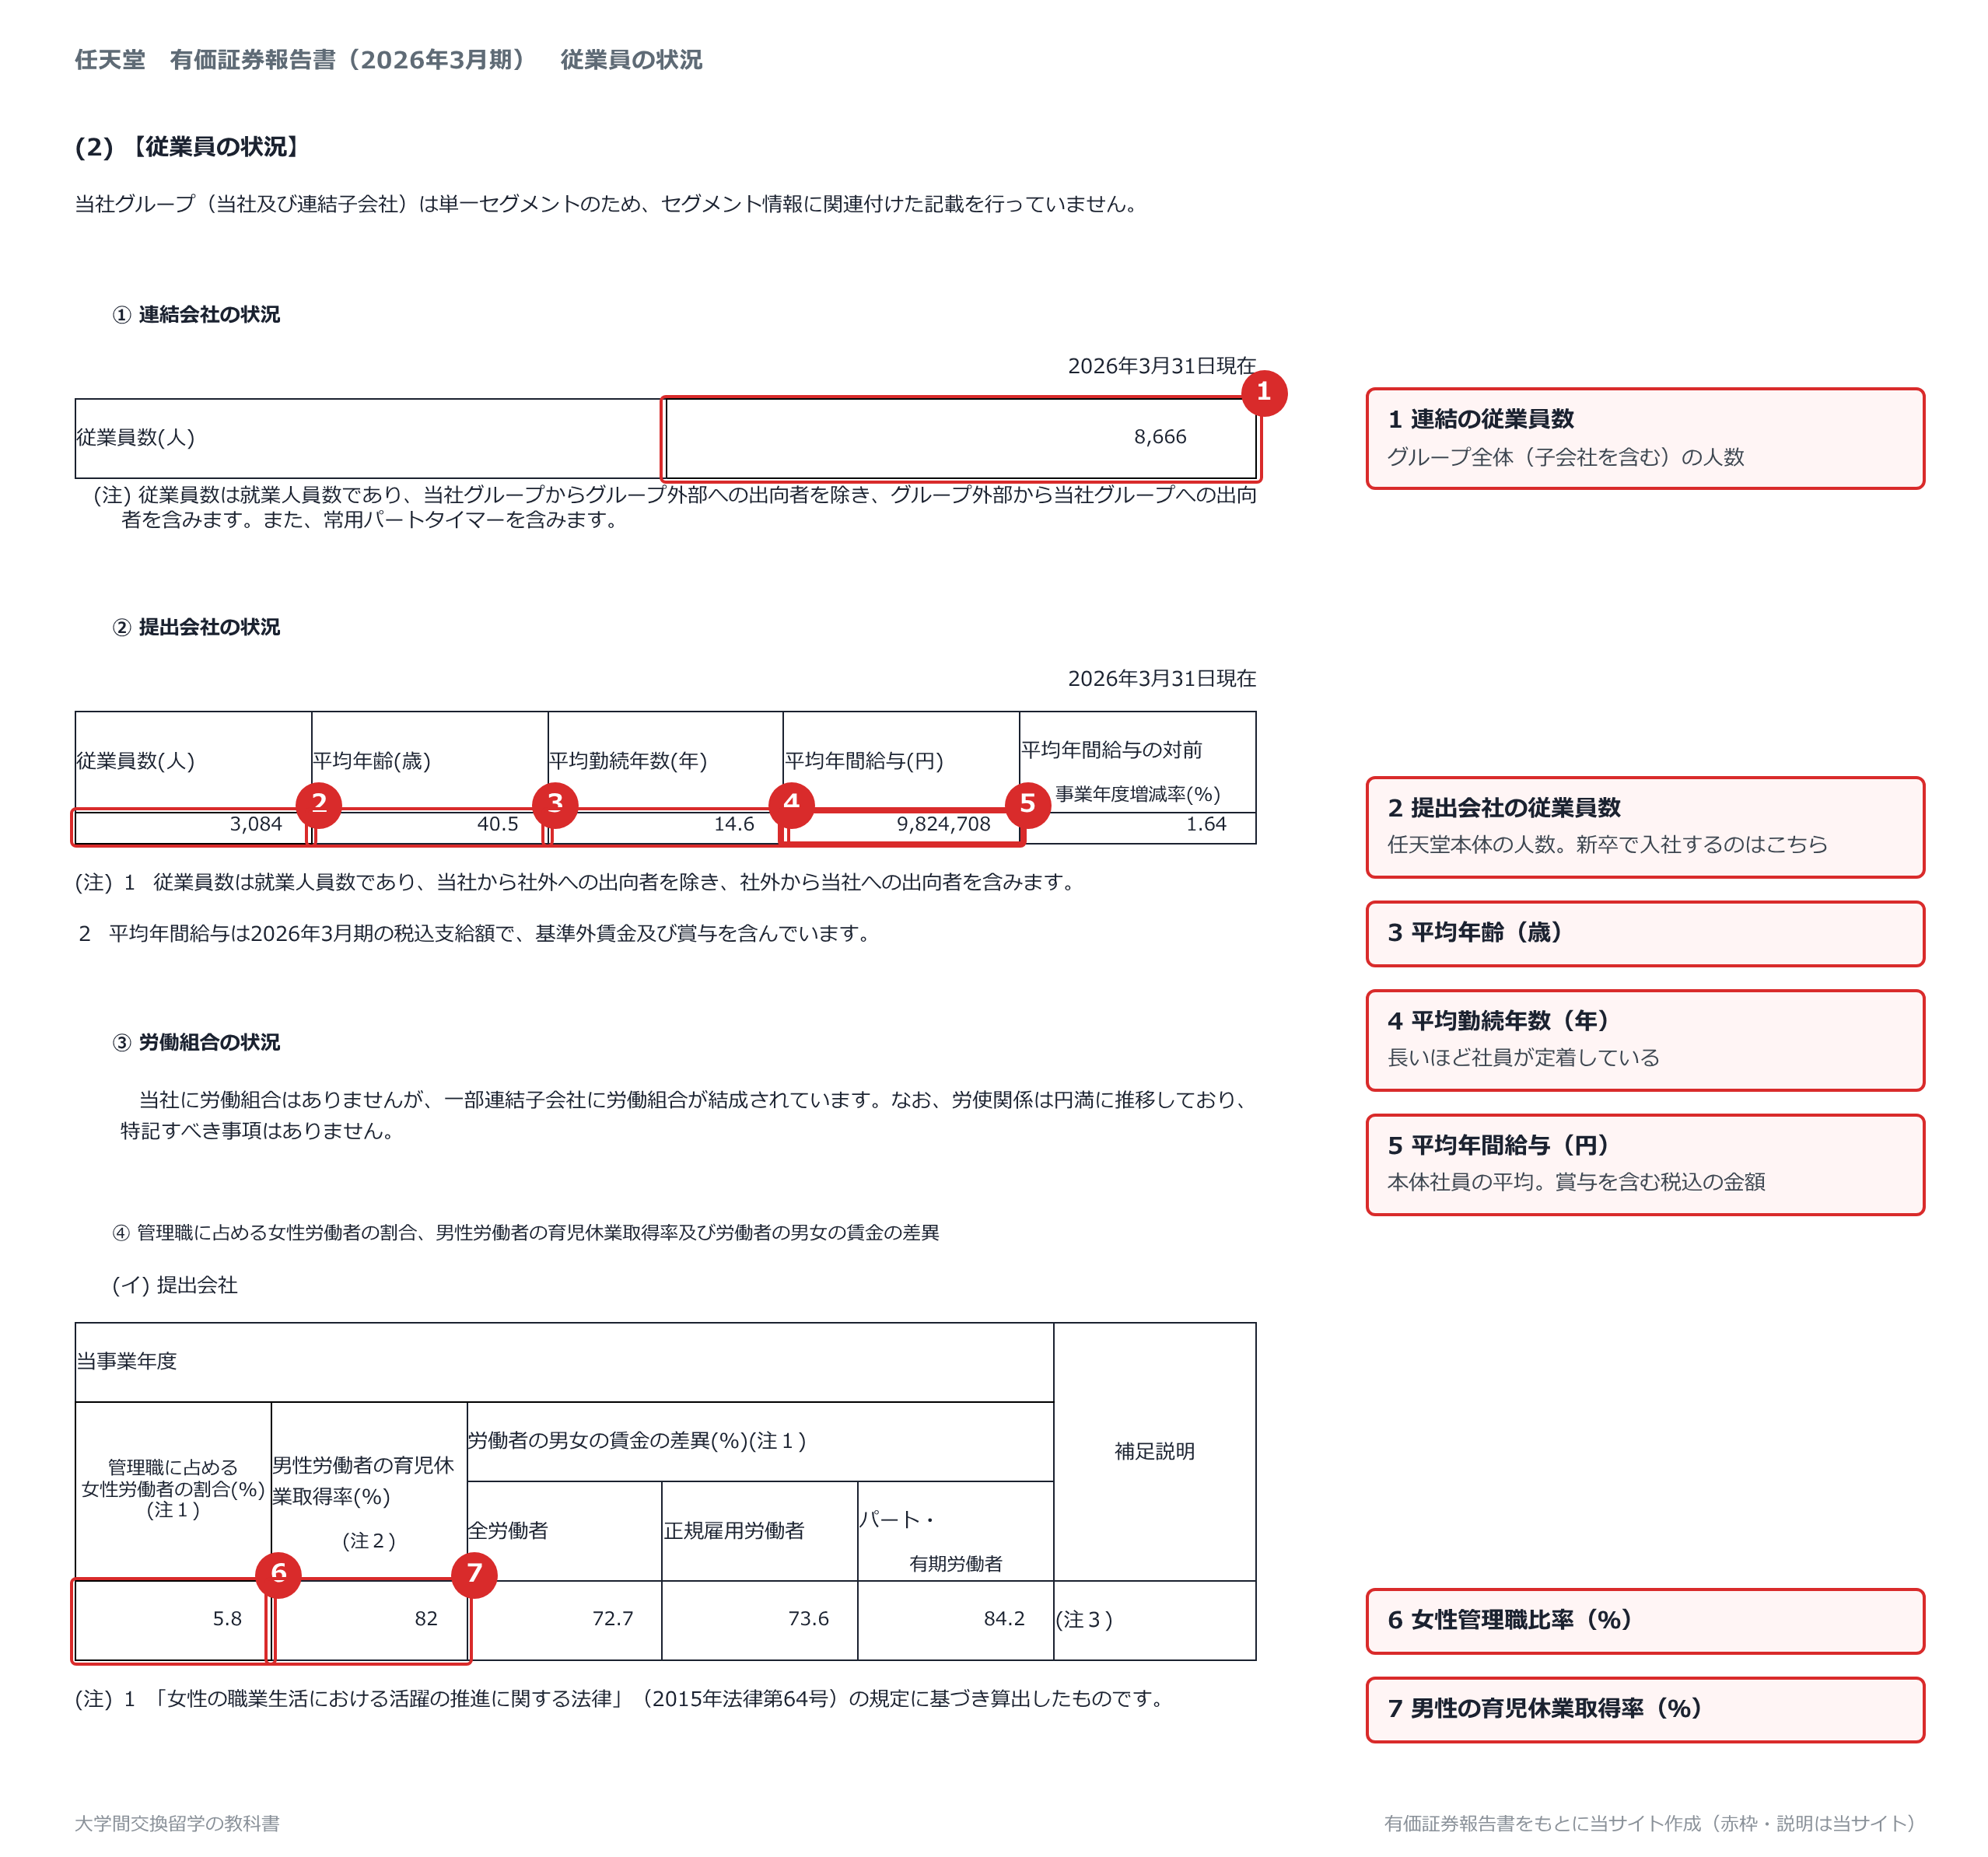
この欄には、まず連結の従業員数が示され、次に提出会社の従業員数、平均年齢、平均勤続年数、平均年間給与が示される。任天堂の場合、連結の従業員数は8,666人、提出会社の従業員数は3,084人であり、提出会社の平均年齢は40.5歳、平均勤続年数は14.6年、平均年間給与は約982万円であった。
さらに下には、女性管理職比率、男性の育児休業取得率、男女の賃金の差異といった、働き方に関する指標が並ぶ。任天堂の女性管理職比率は5.8%、男性の育児休業取得率は82%であった。
7.2 平均年間給与を読むときの注意
平均年間給与は、賞与(ボーナス)や残業代を含む税込の金額であり、提出会社の社員全体の平均である。年齢や職種による違いは反映されていないため、平均年齢とあわせて読む必要がある。平均年齢が高い会社は、それだけで平均年間給与も高くなりやすいからである。
また、これはあくまで提出会社の数字である。持株会社の形をとる会社では、提出会社が数百人の本社機能だけで構成されていることがあり、グループの大部分の社員の給与はこの欄に表れない。志望する会社がどの会社で採用を行っているかを確かめたうえで読むことが重要である。
8 企業研究への応用
8.1 読む順番
以上を踏まえると、初めて有報を開くときは、次の順番で読むと効率がよい。まず「主要な経営指標等の推移」で5年分の流れをつかむ。次に損益計算書で利益の段階と利益率を確かめる。最後に「従業員の状況」で、提出会社の人数、年齢、給与を確認する。貸借対照表とキャッシュ・フロー計算書は、財務の安定性やお金の使い方に関心が出てきた段階で読めば十分である。
8.2 会社どうしを比べるときの注意
複数の会社を比べるときには、条件をそろえる必要がある。具体的には、会計基準(日本基準かIFRSか)、決算期(3月決算か12月決算か)、単位(百万円か千円か)、そして連結か単体かである。これらがそろっていない数字を並べると、実態とは異なる結論を導いてしまう。
8.3 面接・OB訪問での使い方
決算書の数字は、面接やOB・OG訪問での質問の質を高める材料になる。たとえば「有価証券報告書で、売上高が前期の約2倍になった一方、売上総利益率が下がっていることを拝見しました。今後はどのような事業で利益率を高めていくお考えでしょうか」という質問は、企業研究を行ったうえでの問いであることが相手に伝わる。
ただし、数字を指摘すること自体が目的にならないよう注意したい。質問の目的は、数字の背景にある会社の考え方や、社員の実感を聞くことにある。OB・OG訪問の相手を見つける方法は、交換留学前にOB・OG訪問をする理由|ビズリーチ・キャンパスの使い方と注意点で詳しく解説している。
9 本稿の限界
本稿の説明には、次の4つの限界がある。
- 範囲の限界:本稿は企業研究に必要な範囲に絞っており、包括利益計算書や株主資本等変動計算書、注記などは扱っていない。
- 会計基準の限界:説明は主に日本の会計基準に基づく。IFRSや米国基準の会社では、項目の名前や並び方が異なる。
- 例の限界:任天堂は自己資本比率が高く、手元資金が大きい会社である。借入れを多く用いる業種の会社では、貸借対照表の形が大きく異なる。
- 時点の限界:本稿の数値は2026年3月期の有報に基づく。
まとめ
まとめると、就職活動で決算書を読むための要点は次の3つである。
- 有報は構成がすべての会社で共通であり、まず「主要な経営指標等の推移」で5年分の流れをつかむ
- 損益計算書は上から読み、売上高から純利益までの5段階の利益と利益率を確かめる
- 業績は連結で、給与や平均年齢は提出会社(単体)の欄で見る
最初の一歩として、志望する会社の有報をEDINETで開き、「主要な経営指標等の推移」の表で売上高と純利益の5年分を書き出してほしい。それだけで、その会社が成長しているのか、変化の大きい年度があったのかが見えてくる。
付録 主な用語:売上総利益(粗利)=売上高−売上原価。営業利益=売上総利益−販売費及び一般管理費。経常利益=営業利益+営業外収益−営業外費用。自己資本比率=自己資本÷総資産。ROE(自己資本利益率)=純利益÷自己資本。営業CF・投資CF・財務CF=それぞれ本業・投資・資金調達と還元によるお金の増減。
データの出典:任天堂 有価証券報告書(第86期、2025年4月1日〜2026年3月31日)、伊藤忠商事 有価証券報告書(第102期、2025年4月1日〜2026年3月31日)。表の本文は IRBANK を通じて取得した(出典:金融庁EDINET、加工:IRBANK)。図中の赤枠と説明は当サイトによる。
最終確認日:2026年10月26日
「お気に入り」追加済みの記事