【大学間交換留学の教科書編集部】
交換留学を考える大学生のための、大学や留学エージェントから独立した情報サイトです。
全国の旧帝大で交換留学や海外大学院留学を経験したメンバーが、自分たちの経験と公式情報をもとに運営しています。
交換留学の準備を進めていると、大学の指定保険、現地の保険、クレジットカードの保険と、どれに入ればいいのか迷いますよね。
私は、交換留学の保険は、大学・留学先・国が求めるものに全部入り、追加はその穴を埋める分だけで十分だと考えています。
保険会社を比べるのは、所属大学の指定、留学先大学の加入条件、国・ビザの要件を確認してからにしてください。
ここを飛ばすと、日本で保険に入ったのに現地の保険料も払うことになったり、大学が求める証明書を出せなかったりします。
交換留学では日本の留学保険と現地の医療保険の両方に入るケースもあります。
これは無駄な二重加入とは限りません。日本の大学の危機管理と、留学先の医療制度・在籍の条件という、別々の目的を満たすためです。
クレジットカード付帯保険は便利ですが、1学期〜1年の交換留学では期間や適用条件が合わないことがあるので、基本は補助として考えるのがおすすめです。
確認する順番は次の4つです。
・所属大学:指定保険、危機管理サービス、加入期間
・留学先大学:現地保険への自動加入、免除(waiver)ができるかと、その期限
・大使館・移民当局:ビザや滞在許可で必要な医療保険の条件
・自分の保険・カード:足りない部分、適用条件、補償期間、自己負担
後ろの保険がどれだけ手厚くても、前の段階で大学や国が求める条件を満たしていなければ、交換留学の手続きには使えません。
ビザの種類がまだ決まっていない人は、先に交換留学のビザを確認する順番を見ておくと、保険証明の条件も照らし合わせやすくなります。
1. 加入条件と補償期間の確認
日本の留学保険、現地大学の医療保険、ビザに伴う制度は、名前が似ていても役割が違います。
どれか1つに入れば済むとは限らないので、それぞれの条件を別々に確かめてみましょう。
メール本文だけでなく、添付のPDF、学生ポータル、受入許可のあとに届いた案内まで1つのフォルダに集めて、上から順に見ていくのが確実です。
a. 所属大学:指定保険と危機管理サービス
□ 指定保険の名前と、危機管理サービスへの加入が必要かを確認した
□ 対象期間、申込期限、留学を延長するときの連絡先をメモした
日本の大学は派遣留学の危機管理として、指定の海外旅行保険に入るよう求めることがあります。
たとえば公益財団法人日本国際教育支援協会(JEES)の「学研災付帯海外留学保険(付帯海学)」は、学校が承認した派遣留学などに参加する学研災加入者が対象です。
けが・病気の治療費、救援者費用、携行品損害、航空機遅延などを補償する制度です。
比較サイトから自分で選ぶ商品ではなく所属大学の案内を通じて手続きします。
加入できるか、大学が別の指定保険を採用していないかも、大学の窓口で確認してください。
2026年の案内を見ると、京都大学は付帯海学への原則加入を案内しています。
大阪大学も海外旅行保険への加入が必要とし、留学先の国や大学から別の保険を指定されたらその指示に従うよう明記しています。
上智大学の2026年秋の交換留学では、大学指定の海外保険と危機管理サービスへの加入が義務です。
つまり、「手持ちの保険があるから大学指定はいらない」と自分だけで決めないでください。
加入が義務や派遣の条件になっているなら、高く感じても個人の判断では外せません。
まずは免除の制度があるか、留学先の現地保険に入る場合はどう扱うかを所属大学に聞いてみてください。
任意の部分が分かれている場合だけ、重なっている補償を見直せることがあります。
b. 留学先の大学:現地の医療保険
□ 現地の保険に自動加入か、免除(waiver)を申請できるかを確認した
□ 証明書に必要な項目と、waiverの締切をメモした
実は、留学先の大学も学生向けの医療保険を別に求めることがあります。
たとえばUBCは新しく入る留学生を一時医療保険のiMEDに原則自動加入させていて、2026/27年度の1学期の交換留学生には130日間のプランを設定しています。
日本で保険に入っていても、留学先では別に保険料がかかることがある、ということです。
c. 国・ビザの要件
□ ビザや滞在許可で求められる保険の種類、最低補償、対象期間を確認した
保険とは別に、国の制度が関わることもあります。
英国では、国外から6か月を超えるビザを申請する場合、原則として移民医療付加料(IHS)が必要です。
民間の医療保険を持っていても支払いが必要だと、英国政府が説明しています。
ビザの条件はネットの体験談ではなく大使館や移民当局の案内で確認してください。
d. 補償期間
□ 日本を出る日、寮の入居日、授業開始日、試験終了日、帰国日を書き出した
□ 学期の前後に旅行する日も入れた
見落としやすいのが、プログラムの期間と、実際に海外にいる期間のずれです。
授業が始まる数日前に入国したり、学期が終わってから旅行して帰ったりすると、その日数まで所属大学の保険でカバーされるとは限りません。
加入期間は大学の公式の期間ではなく家を出てから戻るまでを並べて考え、対象外の日がないか大学に確認してください。
個人的には、保険でいちばん抜けやすいのはこの期間のずれだと思っています。
補償の中身は大学が決めてくれても、自分が何日に出て何日に戻るかは、自分にしかわからないからです。
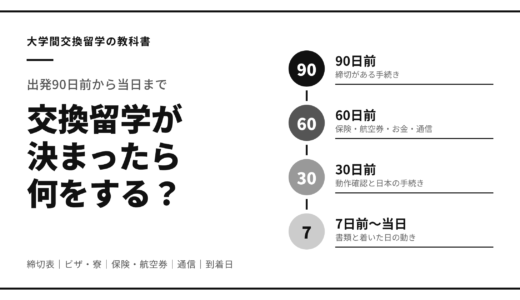
出発までの準備のどこで保険を決めるかは、出発90日前からの準備チェックリストで時期ごとに並べています。
2. 補償内容の5分類
必須の条件がわかったら、次は補償の中身を見ます。
金額より先に、次の5つの用途に分けると比べやすいです。
治療費用:けが・病気、自己負担、立替があるか。現地の保険と日本の保険では請求のしかたが違います。
救援・移送:家族が現地に行く費用、捜索、医療搬送・帰国。現地の通常の医療保険では別扱いのことがあります。
賠償責任:他人や、借りている部屋・物への損害。寮や賃貸の契約側から条件を示されることがあります。
携行品:盗難、破損、1点あたりの限度。スマートフォンなどが対象外か、上限がいくらかを約款で確認します。
旅程変更:航空機遅延、欠航、手荷物遅延。交通費・宿泊費が出る条件と、必要な書類を確認します。
1年の留学なら、携行品の金額だけを比べるより、治療のときの連絡方法、救援・移送、賠償責任を先に見るほうが実際の役に立ちます。
個人的には、パンフレットの補償額より、「夜中に熱が出たら、どこに電話して、お金を立て替える必要があるか」を先に確かめておくのがおすすめです。
パンフレットの大きな数字だけではわからない項目もあります。
次の6つは約款や大学のFAQまで見て確認しておくと安心です。
□ キャッシュレス診療が使える地域・病院と、立替が必要になる場合
□ 24時間窓口、日本語対応、大学の危機管理サービスとどちらに先に連絡するか
□ 既往症、歯科、メンタルヘルスの扱い
□ 免責金額と、1事故・1疾病・保険期間全体の上限
□ 登山、スキー、競技、レンタカー、実習・インターンなどの扱い
□ 留学の延長・早期帰国・一時帰国をしたときの変更手続き
これらは保険ごとに条件が違います。
「留学生向け」という名前だけで含まれていると思わず、実際に予定している活動を保険の窓口に伝えて聞いてみてください。
3. クレジットカード付帯保険の位置づけ
クレジットカード付帯保険は追加の保険料なしで使える場合があり、短い旅行なら助けになります。
ただ、交換留学ではあくまで補助で、メインの保険にはしないほうがいいと私は考えています。
たとえばエポスカードの公式の条件では、対象となる旅行代金の支払いが必要で、補償期間は旅行開始から90日間です。
正直、これでは1学期や1年の交換留学の期間全体はカバーできません。
JCBも2023年4月1日出発分から、対象カードの海外旅行傷害保険を、旅行代金などのカード決済が必要な「利用付帯」に変えました。
自動付帯か利用付帯か、何を払えば保険が始まるか、いつから何日間かはカードごとに違います。
90日を補償期間とするカードはありますが、すべて同じではありません。自分のカード名と、発行会社の最新の規約で確認しておくと安心です。
それに、カードの保険が手厚くても、大学指定保険の加入義務、留学先の医療保険の登録、ビザの条件の代わりになるとは限りません。
個人的には、カードの保険は「必須の条件を全部満たしたあとで、治療費や携行品の足りない分を補えるか」を見るくらいの位置づけにしておくのが安全だと思っています。
カードをもう1枚作るなら、学生専用ライフカードとWiseの使い分けも参考にしてみてください。
ただし、決済の特典と保険の条件は別ものなので、それぞれ確認が必要です。
4. 二重払いを減らす5つの手順
二重に払わないための手順は次の5つです。
条件を「必須かどうか」で分けるのがポイントです。
- 所属大学・留学先大学・国の条件を1行ずつ書き出す
- それぞれを「加入必須」「免除申請できる」「任意」に分ける
- 出国から帰国までの日付の上に、各保険の開始日・終了日を置く
- 免除できる場合は、必要な英文の証明書と申請期限を確認する
- 必須の保険で埋まらない部分だけ、追加の保険やカード付帯で補う
留学先の保険にwaiverの制度があっても、日本の保険証券を出せば自動で免除されるとは限りません。
最低補償額だけでなく、自己負担、現地の医療ネットワーク、英語の証明書、保険会社の所在地など、大学ごとの条件があることがあります。
条件を満たすか判断できないときは、証券と英文の補償証明を留学先のInsurance Officeに送って、書面で回答をもらってください。
その回答は保険の証明書と同じフォルダに入れておくのがおすすめです。あとで大学から確認されたときに、そのまま見せられます。
反対に、自動加入の現地保険を免除できない大学もあります。
そのときは現地保険を削ろうとするより、日本側の指定保険と補償がどう重なるかを所属大学に見せて、追加のオプションを減らせるか相談するほうが現実的です。
また、現地の医療保険に入れば日本の保険はいらない、とも一律には言えません。現地の保険が救援者費用、医療搬送、賠償責任、携行品、航空機遅延まで含むとは限らないからです。
同じ損害に複数の保険が関わるときの請求方法は、契約ごとに違います。
「両方から満額もらえる」と自分で決めず、それぞれの保険会社に申告してください。
入る保険が決まったら、見積額を交換留学費用シミュレーターに入れてみてください。
出発前にまとめて払う保険料と、現地で毎月払う医療保険は分けて入れます。家賃や学期の費用に保険が含まれているなら、二重に足さないよう気をつけましょう。
初期値は仮の予算なので、補償内容と必要な期間を満たす見積額に直すと、ほかの渡航費と合わせた支払いの予定が見えてきます。
5. 証明書と連絡先の保存
出発前に保存するものは次の7つです。
□ 保険証券と英文の加入証明書
□ 補償期間、保険番号、被保険者名がわかるページ
□ 24時間窓口と、滞在国からの電話のかけ方
□ キャッシュレス診療の使い方
□ けがや受診のときに先に連絡する大学の窓口
□ 保険金の請求に必要な診断書、領収書、警察の証明などの一覧
□ 現地大学の保険加入・waiver承認の画面
スマホの中だけに置くと、なくしたときや通信がつながらないときに開けなくなってしまいます。
クラウド、端末へのオフライン保存、家族への共有の3か所に分けておくと、どれか1つが使えなくても困りません。
着いてからの連絡・通信・現金のことは、交換留学「最初の72時間」でやることにまとめています。
まとめ
- 所属大学、留学先大学、国・ビザの順で条件を確かめ、追加の保険は穴を埋める分だけにする
- 日本の留学保険と現地の医療保険は目的が違い、両方必要になることがある
- 家を出てから戻るまで、保険が切れる日をなくす
- クレジットカード付帯保険は期間と利用条件を確かめて補助として使う
今日やることは所属大学の派遣手続きの案内と留学先大学の保険のページを開いて、指定の保険名とwaiverの締切を書き出すことです。
参考にしたサイト: JEES「学研災付帯海外留学保険」 / 京都大学「2026年6月1日以降出発分の付帯海学」 / 大阪大学「留学・海外研修時の海外旅行保険」 / 上智大学「2026秋交換留学 海外渡航支援制度」 / UBC「iMED」 / 英国政府「Who needs to pay the IHS」 / エポスカード「海外旅行傷害保険」 / JCB「カード付帯保険の適用条件改定」
大学・制度運営者・留学先政府・カード会社の情報は2026年9月8日時点で確認しています。保険の加入義務や補償の条件は、所属大学・留学先・国籍・ビザ・留学期間・カードの種類で変わります。加入や免除を決める前に、所属大学、留学先大学、各保険会社・カード会社の最新の案内を必ず確認してください。
「お気に入り」追加済みの記事