【大学間交換留学の教科書編集部】
交換留学を考える大学生のための、大学や留学エージェントから独立した情報サイトです。
全国の旧帝大で交換留学や海外大学院留学を経験したメンバーが、自分たちの経験と公式情報をもとに運営しています。
※この記事にはPRを含みます。
子どもの留学が決まると、仕送りをどう送ればいいのか気になりますよね。
私は、親が仕送りをするなら、親のWiseに親名義の銀行口座から入金し、学生の口座を受取人にして送る形を基本にするのがおすすめだと考えています。
Wiseでは、送金を作った人と、お金を入れる銀行口座の名義を同じにする決まりです。
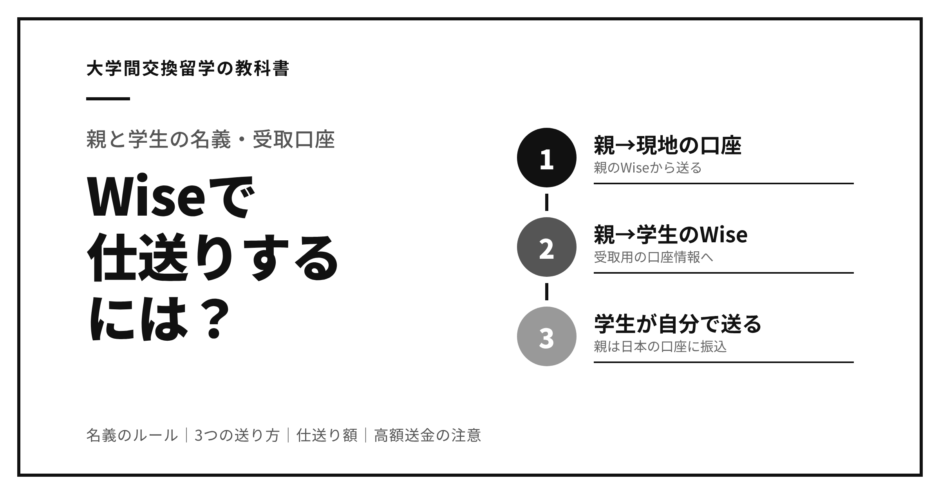
家族で選べる送り方は次の3つです。
・親のWiseから、学生の現地の銀行口座へ送る
・親のWiseから、学生のWiseの受取用口座情報へ送る
・親が学生の日本の口座に振り込み、学生が自分のWiseで送る
この記事は成人した大学生への仕送りを想定しています。
Wiseそのものの特徴は留学でのWiseの使い方と注意点で説明しています。
1. 名義のルール
学生が自分のWiseで作った送金に、親名義の銀行口座から入金することはできません。家族でもこの名義の条件は同じです。
たとえば学生が寮への送金を作り、途中で表示された日本の入金先を親に伝えて、親が自分の口座から振り込んだとします。
Wiseを操作した学生と、お金を出した口座の名義が違うので、この送金は処理されず、取り消しと返金の対象になります(Wiseの公式案内)。
期限のある支払いでこれが起きると困るので、最初に家族で確認しておくのがおすすめです。
一方で、親が親自身のWiseで、学生を受取人にして送ることはできます。
送る人と受け取る人の名前は違っていて大丈夫です。
家族で話すときは「親の銀行」「学生のWise」のように持ち主をつけて呼ぶと、取り違えにくくなります。
2. 送り方①:親のWiseから現地口座へ
学生が現地の銀行口座で家賃や生活費を払っているなら、その口座に送るのがいちばんわかりやすいです。
流れは親の銀行口座 → 親のWise → 学生の現地口座です。
受け取るのは銀行口座なので、この仕送りのためだけに学生がWiseを作らなくても大丈夫です。
親は自分の情報でWiseに登録して本人確認を済ませ、送金画面で学生を受取人に選び、口座名義や口座番号などを入れます。
ユーロならIBANのように、必要な情報は通貨によって違います。
口座情報は、電話で読み上げるより、学生が銀行アプリの画面を送るほうが間違いが減ります。入力したあと、もう一度見比べてみてください。
金額を入れると、手数料と受け取る額の見積もりが表示される仕組みです。
まずは予定している仕送り額でWiseの見積もりを見てみると、毎月どれくらいかかるかがつかめます。
見積もりを確認して送金を進めたら、親名義の銀行口座から、Wiseの案内どおりに入金します。
届いたら、学生から日付と金額を親に知らせてもらうのがおすすめです。1回の仕送りが済んだことを、親子の両方で確かめられます。
現地口座をこれから作るなら、現地銀行口座とWiseの使い分けも参考にしてみてください。
3. 送り方②:学生のWiseで受け取り
学生がWiseカードで生活費を払うなら、Wiseで受け取る方法もあります。カードの準備は留学前のWiseカード準備で説明しています。
ただ、受取用口座情報が使えるかは居住地や通貨によって変わり、本人確認も必要です。
アカウントを作っただけで、どの通貨の振込も受け取れるわけではありません。
学生はまず、受け取りたい通貨の画面で、自分の受取用口座情報を出せるか確かめてみましょう。
出せたら、その名義と口座情報を親に伝えます。
親は自分のWiseで学生を受取人に登録し、その国・通貨・口座に送れるか、料金はいくらかを送金画面で確かめてから進めると安心です。
この受取用口座情報はほかの人からお金を受け取るための機能です。
学生が「送金」や「チャージ」の途中で表示させた入金先とは別物なので、番号だけでなくどの画面から出した情報かまで確認してください。
日本円の残高を持てるからといって、親名義の国内振込を受け取れるとは限りません。
受け取れる通貨と方法は学生の今のアカウントで調べる必要があります。
受け取りに費用がかかる方法もあるので、親の送金手数料と学生側の料金の両方を見ておきたいところです。
4. 送り方③:学生が自分のWiseで送金
親が学生本人の日本の銀行口座に生活費を振り込み、学生が自分のWiseで海外へ送る方法もあります。
Wiseに入金する口座も学生名義になるので、名義はそろいます。
現地で必要な額や支払日を学生自身が把握している家庭なら、相談のやりとりが少なくて済むのもいいところです。
ただし、学生の日本の口座を留学中も使えることが前提です。
非居住者になったときの扱い、海外からの振込、電話番号を使った認証などは、銀行によって違います。
国内口座には届いたのにその先へ送れないということにならないよう、出発前に銀行の案内を読んでおくと安心です。
実は、Wiseから資金の出所を示す資料を求められることもあります。
家族からの援助なら、援助する人が署名した書面や収入を示す資料が必要になる場合があると、公式に案内されています。
毎回出すものではありませんが、親から受け取った記録と、何に使うお金かがわかる資料は残しておくと対応しやすくなります。
5. 仕送り額・送金日・連絡の決め方
まず家族で決めておきたいのが、「現地で受け取る額」と「日本円で出す額」のどちらを約束にするかです。
・毎月800ユーロなど受け取る額を決めると、学生は生活費の見通しを立てやすい一方、親が出す日本円の額は為替で変わる
・月15万円までなど出す額を決めると、親は予算を立てやすい一方、学生が受け取る現地通貨の額が変わる
金額は例で、必要な生活費は留学先や住まいによって違います。
家賃のように現地通貨で決まった支払いを優先するなら受け取る額、日本側の家計に上限があるなら出す額を基準にするのが自然です。
正直、どちらにしても「円安になったときにどうするか」まで、出発前に一度話しておくのがおすすめです。
金額に加えて、「足りないときにいつ伝えるか」も決めておくと安心です。
留学先では、保証金、学期ごとの請求、交通の定期券などが重なって、いつもより多くかかる月があったりします。
たとえば、家賃の支払日の前に学生が残高を確認し、生活費とは別の請求があれば金額と期限を親に伝える。親は入金したら一言知らせる。
個人的には、細かい家計報告を増やすより、支払いに間に合う情報だけを共有するほうが長続きすると思います。
送金日は銀行の休業日と画面の到着見込みも見て決めるのがおすすめです。
まとめて送るほうがよいかは、回数だけでなく為替や当面の必要額でも変わります。
「今が必ず得」と考えて、必要以上に大きな額を一度に動かしてしまうのは、やめておいたほうが安心です。
届かないときは、親が送金者なら親がWiseの取引状況を、学生は受取口座を確認します。
同じ生活費をもう一度送る前に、1回目がどこまで進んでいるかを確かめてください。
確認の順番は送金が届かない場合の確認方法にまとめています。
6. 渡航後の登録住所と高額送金の注意
住む国が変わったら、Wiseの登録住所も見直します。
国によって使える機能や必要書類が違うので、日本で使えていた受け取り方がそのまま使えるとは限りません。
親と学生の住所はそれぞれ実際の状況に合わせて登録してください。
日本に住所を登録したWiseアカウントには、全通貨の合計で原則100万円相当の保有限度額があります。
条件に沿って一時的に上限を変えられる仕組みもあるので、大きな額を受け取る前に、自分のアカウントの上限を見ておくのがおすすめです。
これは残高の上限で、1回の送金額の上限とは別のものです。
税金については国税庁の案内で、親子などの扶養義務者から、通常必要な生活費・教育費を必要な都度受け取り、その用途に直接使う場合は贈与税がかからないとされています。
生活費の名目でも、預金や投資に回す場合は同じ扱いになりません。
多額の一括援助などで迷うときは、用途と居住状況を整理して、税務署か税理士に相談してください。
大学や寮の請求を親が直接払うなら、支払先が親からの入金を受け付けるかも確認が必要です。
私はヨーロッパの留学先に学期の費用を払うとき、Wiseで送金しました。学生番号の書き方など、初回の送金手順は大学・学生寮への初回送金ガイドで説明しています。
留学全体の予算をまだ話し合っている段階なら、費用シミュレーターで、毎月の生活費と出発前後のまとまった支出を並べてみてください。
まとめ
- Wiseに入金する銀行口座はWiseと同じ名義にする
- 現地口座があれば親のWiseから直接送り、学生のWiseで受け取るなら受取用口座情報を使う
- 受け取る額か出す額か、足りないときの連絡、届いたあとの報告を家族で決めておく
今日やることは学生が受け取る口座の名義と口座番号(ユーロならIBAN)を、画面ごと親に送ることです。
親がまだWiseを持っていない場合は、Wise公式サイトから登録できます。
参考にしたサイト: 他人名義の口座からの入金 / Wiseの送金手順 / 日本円送金ガイド / 受取用口座情報の使い方 / 受取用口座情報の取得条件 / 登録住所の変更 / 日本居住者の保有限度額 / 資金の出所の確認書類 / 国税庁・贈与税がかからない場合
Wiseの仕組み・限度額と国税庁の案内は2026年9月12日時点で確認しています。体験談は筆者個人のもので、同じ結果を保証するものではありません。税金の扱いは家族の状況で変わるので、判断に迷うときは税務署や税理士に確認してください。
「お気に入り」追加済みの記事