【大学間交換留学の教科書編集部】
交換留学を考える大学生のための、大学や留学エージェントから独立した情報サイトです。
全国の旧帝大で交換留学や海外大学院留学を経験したメンバーが、自分たちの経験と公式情報をもとに運営しています。
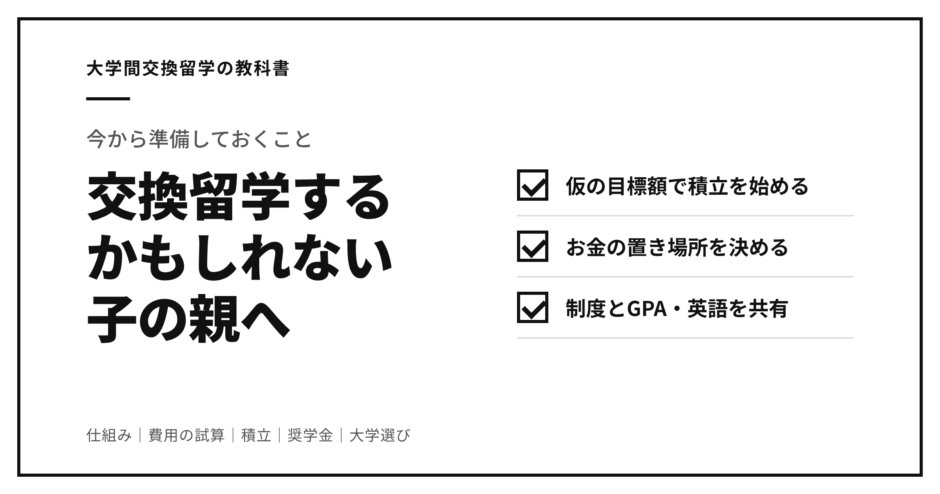
子どもが将来、交換留学を希望したときに備えて、今やっておきたいのは行き先を決めることではなく、費用や制度が分からないという理由だけで選択肢を閉じなくて済むようにしておくことです。
今の段階で準備しておきたいのは、次の3つです。
・仮の目標額を置いて、積立を始める
・使う時期に合わせて、お金の置き場所を決める
・進学先の交換留学制度と、GPA・英語の大切さを本人と共有する
出発がすでに決まっているご家庭は、8の「出発決定後の準備」から読むと早いです。
1. 交換留学の仕組み
交換留学は日本の在籍大学と海外の協定校との取り決めで、半年から1年ほど海外の大学で学ぶ制度です。
多くの場合、日本の大学に在籍したまま留学し、留学先の授業料は免除されます。
その代わり、日本の大学の授業料、渡航費、住居費、生活費、保険料はかかります。
申し込めば誰でも行ける制度ではありません。
本人が大学内の選考に通り、留学先から受入許可をもらって、はじめて手続きに進めます。
条件は大学・学部・協定ごとに違い、主に次の5点で差が出ます。
・応募資格と選考:GPA、取得単位、学年、語学スコア、学内選考の時期と面接、募集枠
・留学先:全学協定か部局間協定か、所属学部から応募できるか
・費用:日本の大学の授業料、留学先の追加費用、大学独自の支援
・履修:交換留学生が取れる授業、使用言語、定員
・単位・卒業:帰国後の単位認定、必修科目、卒業時期
親が手伝えるのは、本人がこの機会をつかめるように、家計と情報の土台を整えることです。
卒業が遅れるかどうかの考え方は、留学すると留年する?1年間の交換留学と4年卒業で説明しています。
2. 費用の内訳と試算
費用は「出発前・毎月・予備」の3つに分けて考えます。平均額を1つ覚えるより、払う時期で分けたほうが家計を組みやすくなります。
a. 出発前の費用
パスポート・ビザや滞在許可の費用、語学試験の受験料、航空券、海外留学保険、住まいの保証金と最初の家賃・事務手数料、予防接種・健康診断・証明書の費用、パソコンやスーツケースなどの不足品です。
これらは奨学金が振り込まれる前に必要になることがあります。
総額だけでなく「いつまでに、いくら現金で用意するか」も見ておいてください。
b. 毎月の費用
家賃・寮費、食費、現地の交通費、通信費、教材費、日用品、交際費や小旅行の費用です。
同じ国でも、都市と住まいの種類で負担は大きく変わります。
大学寮に入れるか、食事が付くか、交通の定期が学生費用に含まれるかも確認したいところです。
c. 予備費
病気や盗難の自己負担、予定外の引っ越し、航空券の変更や緊急帰国、為替や物価上昇への予備費、帰国直後の生活費です。
ここまで普段の生活費に混ぜてしまうと、何か起きたときに家計が崩れます。
通常の予算とは別に、すぐ動かせるお金として分けておくと安心です。
d. シミュレーターでの試算
本サイトの交換留学費用シミュレーターでは、都市、期間、住居、奨学金を選ぶと、総費用、実質負担、月ごとのお金の出入りを試算できます。
行き先が決まっていなければ、費用を抑えやすいケース、現実的なケース、高くなるケースの3つを作ってみてください。
使い方は交換留学の費用シミュレーターの使い方で説明しています。
出てくる金額は将来の確定額ではありません。為替、家賃、航空券、制度は、どれも変わるものです。
年に1回ほど条件を入れ直して、「今の想定なら、いくら足りないか」を見る使い方がおすすめです。
個人的には、最初から1つの金額に決めず、幅で見ておくほうが、家族で話すときにも現実的な線を引きやすいと思います。
3. 積立額の決め方
行き先が決まっていなくても、仮の目標額を置けば積立は始められます。
毎月の目安は次の式で出せます。
毎月の積立額 =(目標額 − すでに確保した教育資金)÷ 留学までの月数
3年・5年・8年で準備する場合の目安は次のとおりです。
・100万円:月約2.8万円/月約1.7万円/月約1.0万円
・150万円:月約4.2万円/月2.5万円/月約1.6万円
・200万円:月約5.6万円/月約3.3万円/月約2.1万円
これは特定の留学に必要な金額ではなく準備期間で毎月の負担がどう変わるかを見るための例です。
運用益は計算に入れず、積立だけで届く額を基本にすると、相場が下がっても計画を続けやすくなります。
積立のお金は普段の口座と分けると、進み具合がひと目で分かって便利です。口座を分けられなくても、家計簿やスプレッドシートで「交換留学準備金」として残高を分けるだけでも大丈夫です。
4. お金の置き場所
期限が近いお金ほど、預貯金に寄せるのが基本です。NISAや投資信託を使うかどうかは、商品より先に「いつ使うお金か」で考えます。
金融庁も、貯蓄と投資は資産の状況やライフプランに合わせて使い分けるよう説明しています。
株式や投資信託は預貯金より高いリターンが期待できる一方、元本割れのおそれがあります。
留学までの期間で分けると、考え方は次のとおりです。
・3年以内:必要額と緊急資金は預貯金などすぐ使える形で持つ
・3〜5年:必要額と緊急資金を預貯金で積み上げ、運用は余裕資金に限る
・5年以上:家計に余裕があり、値下がりしても積立を続けられるなら、長期・積立・分散で一部を運用する考え方もある
3年以内を預貯金中心にするのは、出発直前に相場が下がっても、留学の時期は簡単に延ばせないからです。
5年以上ある場合も、留学の2〜3年前から必要な分を少しずつ現金に移し、期限が近づくほど値動きを小さくしていくほうが使いやすいです。
個人的には、「値下がりしたら留学費用が足りなくなる金額」までは運用に回さない、という線の引き方がいちばん分かりやすいと思っています。
NISAは運用益が非課税になる制度で、損失を防ぐ制度ではありません。
留学資金は、①生活費とは別の家計の緊急資金、②留学に最低限必要な金額、③留学中の予定外の出費への予備費、④それでも余る長期で運用できるお金、の順に分けると考えやすくなります。
「教育資金だから」と、手数料が高い商品や途中で引き出しにくい商品を急いで契約する必要はありません。
ここで書いたのは、期限のある教育資金を整理するための一般的な考え方で、特定の金融商品を勧めるものではありません。
家計への影響が大きいときは、商品の販売を前提としない窓口に相談するのも1つの方法です。
5. 奨学金の位置づけ
奨学金は、採用が決まるまで家計の確定額に入れないでください。
たとえば2026年度のJASSO「海外留学支援制度(協定派遣)」は、派遣地域に応じて月額8万円、9万円、11万円、12万円です。
一定の家計基準を満たす学生への渡航支援金16万円、一定の派遣期間を満たす学生への1万円も示されています。
この制度は、大学が協定に基づいて、在籍したまま8日以上1年以内で学生を派遣するプログラムを支援するものです。
学生がJASSOに直接申し込むのではなく、在籍大学が対象プログラムを申請し、大学が支援する学生を募集・選考します。
成績、家計、ほかの奨学金との併給などに条件があり、交換留学に合格すれば必ずもらえるわけでもありません。制度の流れはJASSO協定派遣の解説に詳しく書いています。
家計は「奨学金がなくても出発できる計画」と「奨学金が決まったら家族の負担や予備費を見直す計画」の2段階で作ると安全です。
探す順番は、在籍大学の支援、JASSO、地方公共団体、民間財団、留学先大学と広げると整理しやすくなります。
募集が早い制度もあるので、大学1年生のうちから年に数回確認しておくと安心です。
本サイトの奨学金一覧でも募集状況や条件から探せます。
6. 大学選びの確認点
子どもが高校生なら、進学先の交換留学制度もお金と同じくらい早めに見ておきたいところです。
「留学に強い大学」は協定校が多い大学と同じではありません。
本人が行きたい地域や分野に応募でき、語学・GPA・費用・卒業まで含めて実行できるかで見てください。
確認したいのは、次の5つです。
・希望する学部から応募できる協定校があり、実際に派遣した記録があるか
・学内選考のGPAと語学の条件、1年生の成績が使われるか、IELTS・TOEFLなどどの試験が要るか
・交換留学生が取れる授業と使用言語、大学寮が保証されるか
・大学独自の奨学金や渡航補助があるか
・帰国後の単位認定、必修科目の開講時期、就職活動や卒業時期との関係
本サイトの留学先検索では大学から候補になる留学先を調べられます。候補の大学を2、3校入れて、出てくる留学先や条件の違いを比べてみてください。
大学ごとの違いは交換留学に強い大学はどこ?、高校生のうちからの流れは高校生からの交換留学ロードマップにまとめています。
個人的には、パンフレットの協定校数より、募集要項の「応募資格」のページを先に読むほうが、実際に行けるかどうかが早く分かると思います。
7. 学年別の準備
交換留学の準備は合格してから始まるわけではありません。
特にGPAと英語は応募する時点から逆算する必要があります。
a. 中学生・高校1〜2年生
海外経験を無理に作るより、本人の関心を広げることを優先してください。
家庭として出せる教育費の上限を整理し、大学の協定校、派遣実績、奨学金を見比べ始める時期です。
英語は受験科目で終わらせず、読む・聞く習慣を作っておくと後で楽になります。
留学を約束させる必要はなく、「行きたくなったときに選べるよう、調べておこう」くらいの距離感で十分です。
b. 高校3年生〜大学入学前
進学先の交換留学制度と応募時期、1年生前期の成績が選考に使われるか、必要な英語試験を確認します。
大学の学費と留学準備金は別々に見積もってください。
大学によっては、2年生で行く留学の学内募集が1年生のうちに始まります。入学してからゆっくり調べると、最初の応募に間に合わなかったりします。
c. 大学1年生
本人がGPAを落とさない履修計画を作り、IELTS・TOEFLなどを一度受けて今の位置を知ります。
留学担当の説明会、協定校の授業・学期・住まいの下調べ、奨学金の時期の一覧づくりも本人の仕事です。
親ができるのは、書類を代わりに作ることではなく受験料や情報を集める時間を確保して、本人が早めに動けるようにすることです。
d. 出発の6〜18か月前
12〜18か月前は候補校を絞って授業と単位認定の見込みを確かめ、家族・本人・奨学金の負担の分け方を仮に決めます。
パスポートや証明書類の期限確認、学内選考の書類と面接の準備もこの頃です。
6〜12か月前になると、留学先大学への申請、ビザ・滞在許可、住まい、保険、奨学金の申請が続きます。
航空券と初期費用を払う時期を整理し、単位認定と卒業の見込みももう一度確認してください。
8. 出発決定後の準備
a. 支払い・送金の手段
カード1枚だけに頼ると、紛失、不正利用、利用停止、限度額の問題が起きたときに払えなくなります。支払い・送金の手段は2つ以上用意しておくと安心です。
親子で次の5つを決めておくと迷いません。
・毎月の生活費を、いつ、どの方法で送るか
・家賃や学費関連の大きな支払いを、だれがするか
・メインと予備のカードの分け方、海外利用の通知と限度額
・緊急送金が必要なときの上限と連絡方法
・為替が大きく動いたときの予算の見直し方
送金サービスは手数料だけでなく、為替レート、着金までの時間、受け取り側の手数料、送金の上限まで比べてください。
私はヨーロッパの留学先に学期の費用を払うとき、Wiseで送金しました。手続きは2時間ほどで終わりました。
使い方は交換留学でWiseを使う方法、親から子への仕送りは留学中の子どもへWiseで仕送りするには?で説明しています。
b. 保険の選び方
病気、盗難、住まいのトラブルは、比較的安全とされる地域でも起こります。
保険で見ておきたいのは、治療・救援費用、賠償責任、携行品、航空機や手荷物の遅延、既往症や歯科治療の扱い、緊急移送と家族の渡航費、日本語で相談できる窓口、大学指定の保険との重なりや不足です。
クレジットカードの付帯保険だけで足りると決めつけず、補償が始まる条件、期間、上限、対象外を確認してください。
確認の順番は交換留学の海外保険はどこまで必要?にまとめています。
c. 在留届・医療情報・日本側の手続き
外務省は、3か月以上海外に滞在する場合は在留届の提出が必要だと案内しています。3か月未満ならたびレジを使え、家族も簡易登録で安全情報を受け取れる仕組みです。
持病やアレルギーがあれば、病名、薬の一般名、服用量、緊急時の対応を本人が説明できるようにしておいてください。
薬を持ち込める量や必要な書類は国ごとに違うので、主治医、大使館・領事館、大学の案内で早めに確認すると安心です。
日本側では、住民登録と海外転出届、国民健康保険や家族の健康保険、国民年金と学生納付特例、税法上・社会保険上の扶養、国内の給付奨学金や授業料免除への影響、携帯電話・郵便物・賃貸契約をどうするかを、それぞれの窓口で確認します。
扱いは渡航期間や生活の本拠で変わります。
銀行やカード、大学のアカウントの認証コードが日本の電話番号に届くこともあるので、番号を解約する前に二段階認証の方法を見直しておいてください。
d. 家族が持つ情報と連絡ルール
大学生の交換留学では、手続きを進めるのは本人です。
保護者が大学に問い合わせても、本人の同意がなければ成績や健康情報を教えてもらえないことがあります。
役割は次のように分けると進めやすいです。
・親が整えること:家計の上限、緊急資金、家族側の連絡網
・本人が進めること:応募、履修の確認、ビザ、住まい、日々のお金の管理
・一緒に決めること:留学期間、費用の分担、連絡の頻度、緊急時の判断
家族が持っておく情報は、パスポートの写し、留学先大学と学期日程、住まいの住所と連絡先、保険会社・証券番号・緊急窓口、両大学の担当部署、航空券と帰国予定、本人が同意した医療情報、カード会社や送金サービスの紛失時の連絡先で足ります。
メールや銀行口座のパスワードまで共有する必要はありません。
書類の写しも家族のグループチャットに送らず、アクセスを制限できる場所に保管してください。
連絡の頻度は家庭ごとに違って構いません。決めておきたいのは、どうなったら緊急の対応に切り替えるかです。
・通常:週1回の通話、短いメッセージは必要に応じて
・確認:予定の連絡がなく、一定時間返信がなければ、本人の友人や寮に連絡
・緊急:事故、入院、災害、身柄拘束、連絡が取れない状態が続くときは、大学、保険会社、在外公館に連絡
個人的には、普段の生活まで位置情報で見守るより、緊急時のルールをはっきりさせて、あとは本人の判断に任せるほうが、親子どちらにとっても続けやすいと思います。
費用や卒業について親子で話し合うときの進め方は次の記事で説明しています。
9. 今は急がなくてよいこと
本人の希望がまだはっきりしない段階では、次のことまで急ぐ必要はありません。
・留学先の国や大学を1つに決める
・高額な留学保険や教育資金向けの商品を契約する
・語学留学や海外研修に必ず参加させる
・応募の条件や書類を親が全部管理する
反対に、よくある失敗は、留学先の授業料が免除だから安いと思うこと、合格してからお金を用意すること、奨学金を確定収入として扱うことです。
授業料がなくても家賃・航空券・保険・保証金で負担は大きくなりますし、出費は語学試験の段階から始まります。
今の準備は交換留学に行くこと自体を目標にするためのものではありません。本人が別の進路を選んでも、積み立てた教育資金、英語、成績、調べる習慣はほかの道でも使えます。
まとめ
- 費用は出発前・毎月・予備に分け、仮の目標額から毎月の積立額を出す
- 使う時期が近いお金ほど預貯金に寄せ、奨学金は採用まで確定額に入れない
- 大学選びでは協定校の数より、本人の学部から応募できるかとGPA・英語の条件を見る
今日やることは費用シミュレーターで3つのケースを作り、足りない額を留学までの月数で割ってみることです。
参考にしたサイト: JASSO「海外留学支援制度(協定派遣)」 / JASSO「海外留学のための奨学金」 / 金融庁「資産形成の基本」 / 金融庁「NISAを知る」 / 外務省「たびレジ・在留届」 / 外務省「海外安全ホームページ」
制度・金額は2026年9月20日時点で確認しています。体験談は筆者個人のもので、同じ結果を保証するものではありません。奨学金、保険、在留届、日本側の手続きの条件は、大学・渡航先・家庭の状況で変わります。最新の情報は大学と関係機関で必ず確認してください。
「お気に入り」追加済みの記事