【大学間交換留学の教科書編集部】
交換留学を考える大学生のための、大学や留学エージェントから独立した情報サイトです。
全国の旧帝大で交換留学や海外大学院留学を経験したメンバーが、自分たちの経験と公式情報をもとに運営しています。
当サイトの交換留学費用シミュレーターを同じ条件で回すと、総費用は6か月で約229.6万〜274.6万円、12か月で約415.7万〜513.2万円になりました(パリ・バンクーバー・シンガポール)。
行き先を変えれば、費用は大きく下がります。今回の3都市だけでも、差は半年で約45万円、1年で約97.5万円ありました。
あわせて見てほしいのが、期間を延ばしたときの増え方と、出発前に自分で用意するお金です。
・半年から1年に延ばす「追加6か月」は約186万〜239万円で、総額は2倍にならない
・同じ60万円の給付奨学金でも、振込時期によって出発前に要る自己資金が約19万円と約79万円に分かれる
この記事はシミュレーターを実際に回した結果の比較です。
入力のしかたや画面の読み方は交換留学費用シミュレーターの使い方で説明しています。
「平均費用」があてにならない理由と5都市の公式データは、パリ・ロンドン・バンクーバー・シンガポール・メルボルンの住居費を公式データから比べた記事にまとめています。
1. 検証の条件
パリは寮、シンガポールは民間住宅、バンクーバーは節約生活というように前提がばらばらだと、都市の差なのか暮らし方の差なのかがわかりません。
そこで、公開ページで実際に操作した2026年9月9日時点の保存値を使い、次の条件をそろえました。
・出発:2027年4月(航空券や支払月の時系列をそろえるため)
・住まい:民間・シェア(寮に入れる都市だけ有利にならないように)
・暮らし方:バランス重視(節約型・余裕型の違いを除くため)
・給付奨学金:都市の比較ではなし/仕送り:なし
・日本の大学の学費:半年26.79万円を含める(留学中も所属大学に学費を払うケースを想定)
・日本に残す家賃・荷物保管:0円(家庭ごとの差が大きいため)
・旅行:各ケース2回(期間を延ばしただけで旅行回数が増えないように)
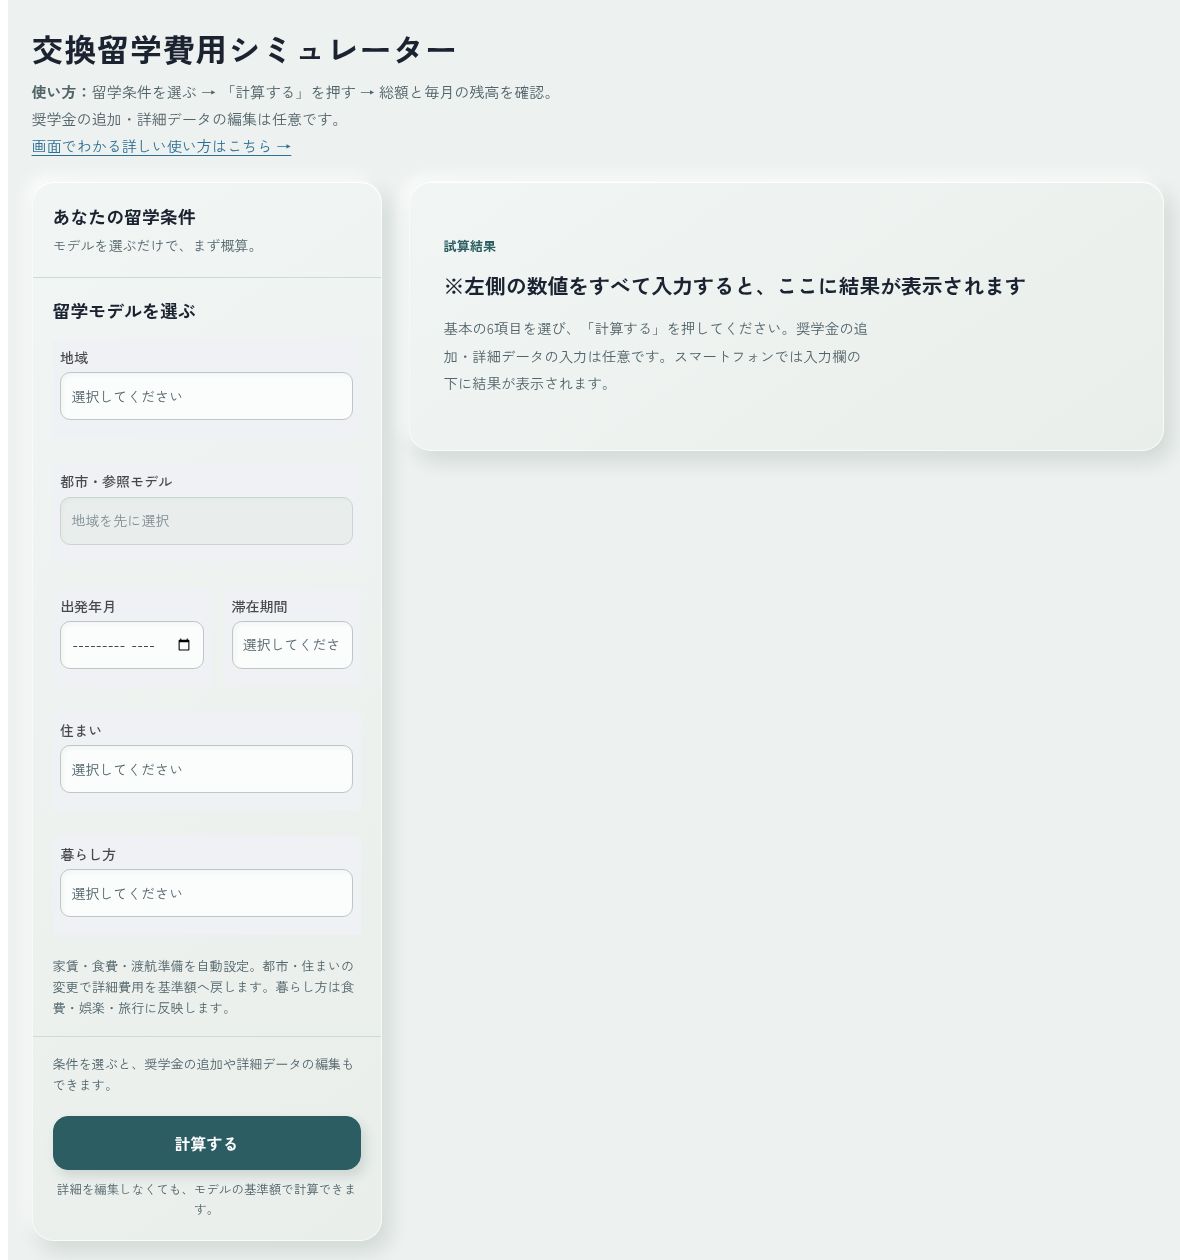
モデルを読み込んだあとの家賃や生活費は、手で直していません。
だから、以下の数字は「その都市の平均実費」ではなく同じルールで読み込んだモデル同士の比較です。住宅オファー、航空券、保険料、大学からの請求額がわかったら、そちらを優先してください。
2. 3都市×2期間の総費用
・パリ:6か月 約229.6万円、12か月 約415.7万円(追加6か月 約186.1万円)
・バンクーバー:6か月 約259.7万円、12か月 約477.3万円(追加6か月 約217.6万円)
・シンガポール:6か月 約274.6万円、12か月 約513.2万円(追加6か月 約238.6万円)
最小と最大の差は6か月で約45万円、12か月では約97.5万円まで広がりました。毎月の家賃や生活費の差が、期間が長いほど積み上がるからです。
ただ、「パリが安い」「シンガポールはバンクーバーより必ず高い」とは言えません。モデルは大学などの公表額と編集部の仮予算の組み合わせで、寮に入れるか、どのエリアに住むか、光熱費や食事が家賃に含まれるかで順位はすぐ入れ替わります。
個人的には、都市の順位より「候補を変えると何十万円動くか」を見るのがおすすめです。
なぜその金額になるのかは、5都市の住居費を公式データから比べた記事と合わせて読むとわかりやすいです。
3. 半年と1年の費用差
半年から1年にしても、費用は2倍になりません。
「半年の費用×2」で1年を見積もると、今回の条件では多めに出てしまいます。
・パリ:6か月×2は459.2万円、実際の12か月は415.7万円(43.5万円小さい)
・バンクーバー:6か月×2は519.4万円、実際の12か月は477.3万円(42.1万円小さい)
・シンガポール:6か月×2は549.2万円、実際の12か月は513.2万円(36.0万円小さい)
1年の総額は半年の約1.81〜1.87倍でした。
航空券やビザ・渡航準備のように、期間を2倍にしても2倍にならない費用があるからです。今回は旅行回数も固定しているので、その影響がそのまま出ています。
a. 追加6か月の1か月あたり費用
6か月から12か月に延ばす追加分を6で割ると、次のようになります。
・パリ:追加1か月あたり約31.0万円(6か月総額÷6は約38.3万円、12か月総額÷12は約34.6万円)
・バンクーバー:追加1か月あたり約36.3万円(同 約43.3万円、約39.8万円)
・シンガポール:追加1か月あたり約39.8万円(同 約45.8万円、約42.8万円)
「総額÷月数」は生活費の月額ではなく航空券や学費も含む総額を月数で割っただけの数字です。
それでも、1年のほうが月平均で約3万〜4万円下がることから、固定的な費用が最初の半年に重く乗っているのがわかります。
半年か1年かで迷っているなら、「追加の6か月にいくら払うか」で決めてください。
b. 半年でも消えない固定部分
総費用を固定部分+月額部分×滞在月数と置いて6か月と12か月から逆算すると、固定部分の目安はパリ約43.5万円、バンクーバー約42.1万円、シンガポール約36.0万円でした。
計算機には契約期間や支払月の段差があるので、正式な会計の分け方ではありません。それでも、半年に短くしても消えにくい費用が数十万円あることはわかります。
「1年を半年にすれば半額」にはならず、逆に1年に延ばすときは、追加の6か月のほうが最初の6か月より増え方がゆるやかです。
期間の選び方そのものは、半年と1年の交換留学を比較した記事で、学業・就活・現地での経験も含めて整理しています。
4. パリ6か月の総費用と必要資金
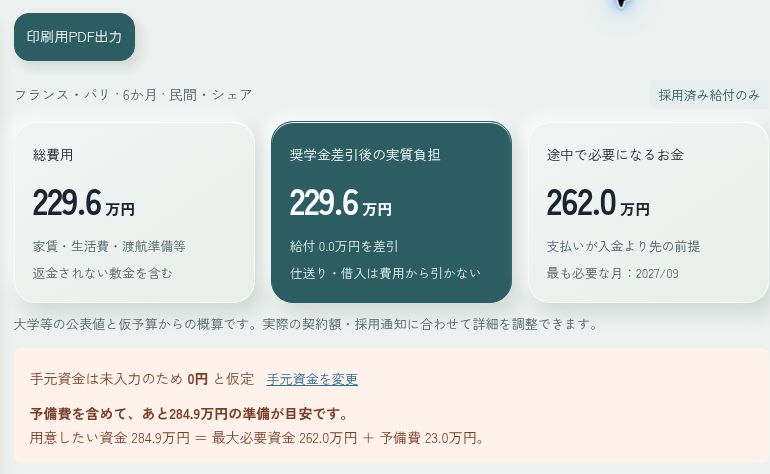
総費用と「手元に要るお金」は別物です。
パリ6か月・民間住宅・バランス重視の結果は次のとおりです。
・総費用:約229.6万円
・実質負担:約229.6万円(給付奨学金なし)
・途中で必要になるお金:約262.0万円
・別枠の予備費:約23.0万円(10%)
・用意したい資金:約284.9万円
・出発前の必要資金:約79.0万円
総費用より途中で必要になるお金が多いのは、あとで返ってくる設定の敷金約32.4万円があるからです。最終的な費用には残らなくても、返金されるまでは使えません。
家族と「留学費用は230万円くらい」と話していても、一時的には260万円を超える資金が要ることになるんです。予備費10%を別枠に置けば、用意したい資金は284.9万円です。
それぞれの数字の意味は、シミュレーターの使い方の「結果の読み方」で説明しています。
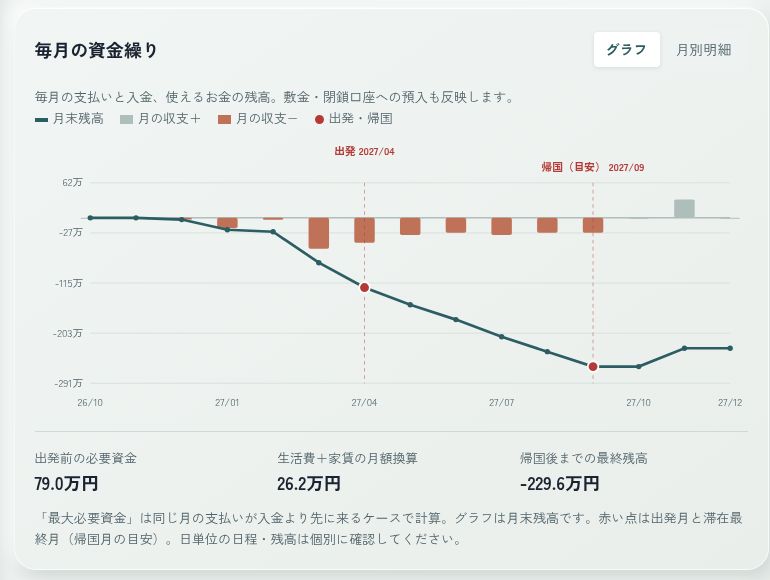
交換留学のお金は毎月同じだけ出ていくわけではありません。
出発前に航空券・保険・ビザ・住居関連の支払いが重なり、留学中は毎月の家賃と生活費、帰国後に敷金が戻るという波があります。
「最終的には足りる」予算でも、奨学金が入る前に残高が底をつけば払えません。月別グラフで見たいのは、この資金繰りの谷です。
5. 給付奨学金60万円の効果
同じパリ6か月に、60万円の給付奨学金を足しました。
60万円は極端な仮定ではありません。2026年度のJASSO「海外留学支援制度(協定派遣)」は地域区分で月額8万〜12万円なので、6か月なら奨学金だけで48万〜72万円の規模です。
JASSOの2026年度案内には、一定の家計基準を満たす場合の渡航支援金16万円、一定の派遣期間を満たす場合の渡航支援金1万円もあります。対象・併給・支給月は、在籍大学の案内で確認してください。
・奨学金なし:総費用229.6万円、実質負担229.6万円、出発前の必要資金79.0万円、途中で必要になるお金262.0万円
・60万円を出発4か月前に一括:総費用229.6万円、実質負担169.6万円、出発前の必要資金19.0万円、途中で必要になるお金202.0万円
・60万円を留学3か月目に一括:総費用229.6万円、実質負担169.6万円、出発前の必要資金79.0万円、途中で必要になるお金202.0万円
実質負担は入金時期に関係なく229.6万円から169.6万円に下がります。
ところが出発前の必要資金は、出発前に入れば79.0万円から19.0万円に下がり、留学3か月目なら79.0万円のままです。同じ「169.6万円」でも、家計にかかる重さは同じではありません。
JASSOの2026年度採用学生向けの案内でも、支給対象の各月について在籍大学が在籍確認をしたあとに奨学金が支給されると説明されています。支援の総額が大きくても、出発前から使える現金として数えないでください。
個人的には、奨学金は「いくらもらえるか」と同じくらい「いつ入るか」を先に確認するのがおすすめです。
確認することは採用が決まる時期・支給開始月・毎月払いか一括か・在籍確認のあとに振り込まれるかの4つです。
a. 給付額別の実質負担
採用済みの給付奨学金はそのまま実質負担から引かれます。3都市で給付額だけを変えると、次のようになりました(なし/30万円/60万円/100万円)。
・パリ6か月:229.6万円/199.6万円/169.6万円/129.6万円
・パリ12か月:415.7万円/385.7万円/355.7万円/315.7万円
・バンクーバー6か月:259.7万円/229.7万円/199.7万円/159.7万円
・バンクーバー12か月:477.3万円/447.3万円/417.3万円/377.3万円
・シンガポール6か月:274.6万円/244.6万円/214.6万円/174.6万円
・シンガポール12か月:513.2万円/483.2万円/453.2万円/413.2万円
パリ6か月なら、30万円で約13%、60万円で約26%、100万円で約44%軽くなります。
ただ、同じ60万円でも、6か月の実質負担はパリ169.6万円、バンクーバー199.7万円、シンガポール214.6万円と違います。「60万円に受かったから200万円で足りる」とは言えません。
貸与型奨学金や家族からの仕送りは、払う力は増えても費用そのものは減らないので、ここでは引いていません。制度を探すなら交換留学・海外留学の奨学金一覧から見てみてください。
b. 60万円の滞在月数への換算
追加1か月あたりの費用(パリ約31.0万円、バンクーバー約36.3万円、シンガポール約39.8万円)で割ると、60万円の給付は約1.9か月、約1.7か月、約1.5か月分です。
月の費用は毎月ぴったり同じではありませんが、「その都市で何か月分か」に置き換えると、奨学金の大きさを比べやすくなります。
6. 予算上限別の判断
同じ結果を、家計で出せる上限から見てみます。6か月の実質負担だけを使った整理です。
・150万円:奨学金なしも60万円ありも、3ケースとも上回る。住居・期間・追加の支援まで含めて組み直しが必要
・200万円:奨学金なしは3ケースとも上回る。60万円ありならパリ169.6万円、バンクーバー199.7万円が上限内で、給付額が候補を左右する
・250万円:奨学金なしはパリ229.6万円だけが上限内。60万円ありなら3ケースとも上限内
・300万円:どちらも3ケースとも上限内。あとは総額より資金繰りと予備費を見る
上限内なら安心というわけではありません。
パリ6か月に60万円の給付が入れば実質負担は169.6万円ですが、振込が留学開始後なら出発前に79.0万円が必要で、途中では202.0万円まで資金が要る計算です。
つまり「200万円以内」には、最終的な自己負担を200万円以内にしたいという意味と、家族が一時的に立て替える額も200万円以内にしたいという意味の2つがあります。親と話すときは、どちらの意味かを最初にそろえておくと話が早いです。
正直、家族が立て替える額のほうで上限を見ておくほうが安全です。
7. 自分の候補での回し方
自分の候補で回すときは、悪いケースも1本つくっておくのがおすすめです。
シミュレーターは世界7地域・63都市に対応しています。候補校がまだ広いなら、第一希望を1都市、同じ地域から2都市、別の地域から1都市の計4都市くらいを同じ条件で回してみてください。
2〜3都市まで絞れたら、住まいを「寮・学生住宅」と「民間・シェア」の両方で計算します。寮に入れる前提だけで組むと、落ちたときに予算が崩れるからです。暮らし方も「節約・自炊中心」「バランス重視」「外食・旅行を楽しむ」を一度ずつ切り替えてみましょう。
候補4都市×住居2パターン×暮らし方2〜3パターンで、16〜24ケースです。63都市を全部並べるより、自分の判断に要る組み合わせだけ回すほうが役に立つんです。
最後に、次の3本を残しておくと予算の強さがわかります。
・現実ケース:第一希望の都市・住居・暮らし方で、今の想定でいくら要るか
・厳しめケース:奨学金なし、民間住宅、為替の悪化などで、条件が悪くても行けるか
・支援ありケース:採用の見込みがある給付奨学金と実際の支給月で、負担と資金繰りがどこまで良くなるか
厳しめケースでは、次のうち2〜3個を同時に悪くして計算します。
□ 寮に入れず、民間住宅になった
□ 家賃が見積もりより高かった
□ 円安で、現地通貨の円換算額が上がった
□ 奨学金に採用されなかった、または初回の振込が遅れた
□ 航空券を高い時期に買うことになった
□ 旅行・交際費が節約ケースより増えた
□ 日本に残す家賃や荷物の保管費がかかった
現実ケースと厳しめケースの差がその計画の余白です。差が数万円しかなければ、少しの円安や家賃の値上がりで崩れてしまいます。
個人的には、奨学金が未採用のうちは、採用された前提の数字だけを親に見せないほうがいいと思っています。奨学金なしでいくら足りないかを先に出して、採用ケースは別に見せてください。
準備が進んだら、住居、航空券・保険・ビザ、奨学金の入金予定の順に実額へ直していきます。直し方は交換留学費用シミュレーターの使い方で、入力欄・詳細データ・奨学金設定・月別グラフ・PDF出力まで順番に説明しています。
8. 支払いの準備
出発前の必要資金がわかったら、次は「いつ、何で払うか」を決める番です。
ビザ、寮、航空券をいつ確定するかは、出発90日前からの準備チェックリストに時系列でまとめています。
学期費用や寮費を海外の大学に払うなら、送金の手数料と着金までの日数も予算の一部です。交換留学でWiseを使う場面と銀行送金との違いを先に見ておくと、支払い月に慌てません。
現地のカード払いに備えて予備のカードを作るなら、学生専用ライフカードとWiseの使い分けも比べておくと選びやすいです。
まとめ
- 行き先を変えれば総額は大きく下がる。期間は増え方で決め、出発前に自分で用意するお金も確かめる
- 同じ条件でも、都市の差は半年で約45万円、1年で約97.5万円まで広がる
- 1年は半年の約1.81〜1.87倍で、追加1か月あたりは約31.0万〜39.8万円
- 同じ60万円の奨学金でも、入金時期で出発前の必要資金が60万円変わる
今日やることは第一希望の都市と比較候補を同じ条件で計算して、出発前の必要資金を並べてみることです。
交換留学費用シミュレーターで候補都市を比べる
参考にしたサイト: 大学間交換留学の教科書:交換留学費用シミュレーター / JASSO:海外留学支援制度(協定派遣) / JASSO:2026年度採用学生専用ページ / Sciences Po:学生の予算 / UBC:交換留学の計画・費用案内 / NUS:生活費の目安 / ECB:参考為替レート
検証条件・確認日: シミュレーターの金額は2026年9月9日に公開ページで実操作した保存値を使用。機能v1.5.0、基準データv1.3.0。参考為替は1EUR=179.20円、1CAD=111.7695円、1SGD=121.8965円、現地通貨支出への手数料設定2%。基準値・為替・住居・学費設定が更新されると、同じ条件でも結果が変わる場合があります。固定部分・追加1か月あたりの数値は、6か月と12か月の試算差から編集部が比較用に算出した近似値で、シミュレーター内部の正式な費目分類ではありません。
「お気に入り」追加済みの記事